


월트 디즈니의 올해 주가 전망은 스트리밍사업부의 흑자 전환 및 이익 본격화, 체험부문의 견조한 실적과 대규모 투자, 그리고 체질 개선을 통한 주주환원 확대라는 3가지 핵심 근거를 바탕으로 긍정적인 흐름이 될것으로 보여요
주요사항
1. 스트리밍 사업부의 완전한 흑자 구조 정착 및 수익성 확대
첫 번째 근거는 그동안 주가의 가장 큰 걸림돌이었던 디즈니플러스를 포함한 스트리밍 사업부의 실적전환 이에요 구독료 인상, 광고 요금제 비중 확대, 그리고 계정 공유 단속 정책이 성공적으로 안착하면서 스트리밍 부문이 지속 가능한 흑자 기조에 접어들었어요. 유료 가입자당 평균 매출도 꾸준히 상승하고 있어, 향후 콘텐츠 제작비 효율화와 맞물려 디즈니 전체 영업이익을 크게 끌어올리는 주력 엔진으로 작동할 거라 판단되요
2. 체험부문의 강력한 현금 창출력과 장기 확장 모멘텀
두 번째는 테마파크, 리조트, 크루즈 라인으로 구성된 체험사업부의 압도적인 현금 창출 능력이에요. 글로벌 경기 불확실성 속에서도 주요 디즈니 리조트와 신규 크루즈 출항을 중심으로 고부가가치 소비가 지속되고 있어요. 향후 10년간 약 600억 달러 규모로 계획된 테마파크 및 크루즈 캡파확장이 차근차근 진행되면서, 장기적인 매출 성장의 단단한 하방 지지선 역할을 해주고 있어요.
3. 고강도 비용 절감과 주주가치 제고정책
세 번째 근거는 구조조정을 통한 재무 구조 개선과 대규모 주주환원 정책의 재개예요. 밥 아이거 최고경영자주도하에 단행된 대대적인 구비용 절감 성과가 실적 지표로 입증되고 있으며, 이를 기반으로 잉여현금흐름이 크게 회복되었어요. 이렇게 확보한 여유 자금을 통해 배당금을 지속적으로 인상하고 대규모 자사주 매입을 추진하고 있어, 주주가치 제고에 대한 시장의 신뢰가 높아지고 주가 재평가가능성을 키우고 있어요.
투자 체크포인트 및 리스크 요인
스트리밍 사업의 수익화 성공과 테마파크의 견조한 이익 그리고 주주환원 정책이 맞물려 있어 단기적 변동성을 극복하고 상승하지 않을까 예상해봐요
대한전선의 주가 전망[14]

디아이 매수했습니다, HBM 실적 보면 다시 떡상 가능하지 않을까요❓📈[25]


트럼프 한마디에 남북경협주 28% 폭등… 롤러코스터 장세 정말 조심해야겠어요![8]

현대차 자율주행 기술 특허 확대…테슬라와 다른 길 가네요[8]

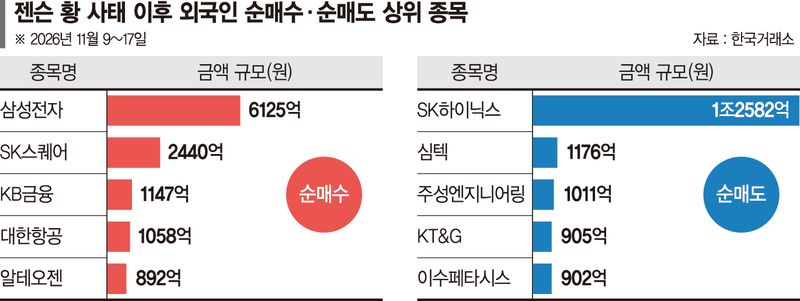
삼성전자·SK스퀘어 매수 상위권, 외국인의 선별적 포트폴리오 재편, 반도체 내실 강화[4]
엔비디아 젠슨 황 불륜+중국 스파이 의심 터졌네요[10]

엔비디아는 4% 하락, SK하이닉스에 미칠 영향 🙄[10]
3Q 실적 시즌 전초전: 반도체 차별화와 단기 시스템 리스크 완화의 시사점[7]

북한 해커들이 턴 8조원대 코인, 전 세계 개미들이 830억 ‘돈벼락’ 맞은 사연 (웃픈 횡재)[7]

[-25%] 공짜로 받은 주식으로 알아보는 삼성전자 3개월 주가 추이[8]

📊 알테오젠 차트 분석: 60일선 지지 여부와 추세 전환 핵심 포인트[15]

🤔 코스피 조정기, 삼성SDI를 눈여겨보는 이유[14]

누가 이겨도 AI는 간다? 모건스탠리 중간선거 시나리오[12]

퀄컴 심층 분석 ③[16]


현대건설 주가 전망[12]


🔥 [기업 분석] 두산테스나: 글로벌 테스트 TOP 5를 향한 대규모 투자와 전망[13]


