

 BEST
인기 게시판 TOP 50
대한전선의 주가 전망은 AI 데이터센터 확산에 따른 글로벌 전력 인프라 수요 급증과 해저케이블 신사업 본격화로 매우 긍정적인 평가를 받고 있습니다.
- 실적 성장의 본격화 및 역대급 수주잔고
분기 최대 실적 경신: 대한전선은 상반기 매출 2조 2,820억 원, 영업이익 1,213억 원을 기록하며 강력한 성장세를 보였습니다.
수주잔고 4조 원 돌파: 북미, 유럽, 오세아니아 등지에서 초고압 전력망 프로젝트 수주가 잇따르며 창사 이래 처음으로 수주잔고 4조 원 시대를 열었습니다. - 핵심 성장 동력
AI 및 전력망 고도화 수혜: 북미 시장의 노후 전력망 교체 주기와 글로벌 빅테크 기업들의 AI 데이터센터 투자 확대로 고부가 초고압 케이블 매출이 지속해서 확대되고 있습니다.
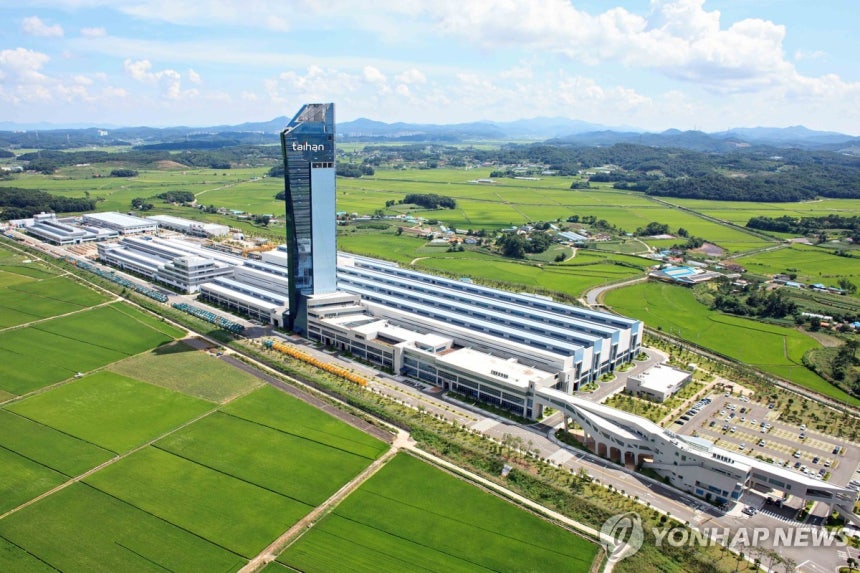
해저케이블 및 신공장 가동: 현재 당진 해저케이블 1공장이 가동 중이며, 준공을 목표로 추진 중인 2공장을 통해 고부가 HVDC 초고압직류송전 해저케이블 시장에서의 경쟁력이 대폭 강화될 전망입니다.
구리 가격 전가 구조: 전선 원가의 큰 비중을 차지하는 국제 구리 가격 상승세 역시 판매단가에 반영되는 에스컬레이션 조항 구조 덕분에 리스크가 아닌 매출 외형 성장의 발판이 되고 있습니다. - 증권사 목표주가 및 전망
목표주가 상향 추세: 증권가는 북미 수주가 더욱 가속화될 것으로 기대하며 대한전선의 목표주가를 상향 조정하고 투자의견 매수를 유지하고 있습니다.
댓글14

 BEST

대한전선 (001440) 인기글
최근 30일 동안 받은 댓글·추천·스크랩 기준
- 01댓글어휴191026.11.11
- 02댓글전력 인프라 투자 확대 흐름 속에서 대한전선의 입지가 더욱 커지길 기대합니다161026.10.29
- 03260026.09.20


- 04130026.10.30
- 05
대한전선 미국서 1200억 초고압 전력망 수주…AI 데이터센터 전력망 투자 수혜 제대로 받네요[6]
170026.10.17 - 06
대한전선 3만원대 반등[2]
400026.10.02 - 07
대한전선 장 초반 31,400원까지 치솟았지만 결국 29,650원, 상승폭 거의 반납했네요[2]
270026.09.30 - 08
대한전선의 주가 전망[14]
1,72716626.10.05


