

인기 게시판 TOP 50
우리가 한 종목을 분석할 때에, 보통 이렇게 묻습니다. "이 회사가 앞으로 얼마나 성장할까?"
마이클 모부신은 『예측투자』에서 이 질문을 뒤집으라고 말합니다. 미래를 맞히려 하지 말고, 지금 이 가격이 이미 어떤 미래를 요구하고 있는지를 역산하라는 것입니다. 그러면 판단은 "내 예측이 맞느냐"가 아니라 "시장이 요구하는 이 숫자가 달성 가능하냐"로 바뀝니다. 이 방법은 현재시점에서 훨씬 검증하기 쉬운 질문입니다.
앱러빈(NASDAQ: APP)을 이 시각으로 바라봐 보겠습니다.
최근 하락은 두 번에 걸쳐 왔습니다. 7월 13일 BofA의 뉴스 하나로 하루 12.7%, 8월 5일 2분기 실적 발표 다음 날 다시 19.7%. 사상 최고가 733.60달러(2025년 12월 22일)에서 9월 25일 기준 약 311달러입니다. ATH1) 대비 58% 하락, 52주 최저가 297.50달러에서 5% 위에 있습니다.
그래서 이 가격은 충분히 싸진 걸까요.
1) ATH(All-Time High) : 해당 주식이 상장 이후 기록한 가장 높은 주가.

□ 지금 가격이 요구하는 미래
먼저 출발점을 가정해 봅시다.
• 주가 311달러 × 발행주식 3억 3,529만 주 = 시가총액 약 1,043억 달러.
• 현금 30.5억 달러, 총차입금 35.2억 달러 → 순부채 약 4.6억 달러.
• 기업가치(EV) 약 1,047억 달러.
분자가 될 현금흐름은 회사가 직접 알려줬습니다. CFO는 컨퍼런스콜에서 "연간 FCF2) 전환율이 조정 EBITDA의 약 75% 수준으로 정상화될 것"이라고 했습니다. 3분기 가이던스와 계절성을 반영하면 2026년 조정 EBITDA는 약 69억 달러, 여기에 75%를 곱하면 FCF 약 52억 달러가 나옵니다. 신용평가사 피치가 6월 보고서에서 제시한 "2026년 50억 달러 초과" 전망과 일치합니다.
이제 역산합니다. 할인율 10%, 영구성장률 3%, 명시적 예측기간 5년.
요구 FCF 연평균성장률 ≈ 11%
50%씩 성장하는 회사에 시장이 요구하는 건 11%입니다. 여기까지만 보면 결론은 명확해 보입니다. 이 회사의 사업은 매력적입니다.
하지만 FCF는 그 자체로 존재하는 숫자가 아닙니다. 매출 × 마진입니다. 그래서 분석을 한 층 더 내려가 보아야 합니다.
2) FCF(Free Cash Flow) : 기업이 투자 지출 후 창출한 잉여현금.
□ 그런데 분자(미래현금흐름)는 어디서 오나
2분기 실적에서 대부분의 리포트가 주목한 건 매출이었습니다. 19.24억 달러, 전년 대비 53% 성장, 컨센서스 소폭 하회.
• 1분기 매출 18.42억 → 2분기 19.24억 (+8,120만 달러)
• 1분기 조정 EBITDA 15.57억 → 2분기 16.14억 (+5,690만 달러)
※ 5,690 ÷ 8,120 = 70.0% (증분마진)
CFO도 콜에서 같은 숫자를 확인했습니다. "분기 대비 조정 EBITDA 증분마진3)은 70%였습니다."
이게 무슨 뜻일까요. 앱러빈의 평균 EBITDA 마진은 84%입니다. 그런데 추가로 벌어들인 1달러에서 남는 건 70센트입니다. 커질수록 증분마진이 나빠지고 있다는 뜻입니다.
회사가 든 원인은 AXON4) 비용입니다. CFO는 "증분 매출 1달러당 약 10센트를 AXON을 돌리는 연산 비용에 쓴다"고 했고, 2분기 연구개발비는 전년 대비 127% 늘었습니다. 매출 증가율 53%의 두 배가 넘습니다. AI 모델을 더 크게 훈련시키려면 그만큼 돈이 듭니다.
산수를 해보면, 증분마진 70%가 유지된 채로 매출이 5년간 3.7배가 되면 혼합 EBITDA 마진은 84%에서 약 74%로 수렴합니다. 여기에 회사가 안내한 전환율 75%를 곱하면 'FCF 마진 약 55%'가 나옵니다.
현재 2026년 예상 FCF 마진은 약 63%입니다. 즉 앞으로 8%포인트가 자연스럽게 깎입니다. 이건 비관적 가정이 아니라 회사가 제시한 두 숫자를 곱한 결과입니다.
3) 증분마진(Incremental EBITDA margin) : 전 분기 대비 늘어난 매출 중 EBITDA로 남은 비율(ΔEBITDA ÷ Δ매출).
4) AXON : 앱러빈의 AI 광고 매칭 엔진. 광고주와 사용자를 실시간으로 연결하며, 모델 학습과 운영에 GPU·서버 등 연산 비용이 발생.

□ 할인율 하나가 결론을 만든다
여기서 가장 중요한 지점입니다.
앞의 계산은 할인율 10%를 썼습니다. 그런데 앱러빈은 1년 사이 745달러에서 297달러까지 움직인 종목입니다. 베타 2.5 수준을 CAPM5)에 넣으면 요구수익률은 15% 안팎이 나옵니다.
할인율만 바꿔서 다시 돌려보겠습니다. FCF 마진은 앞서 도출한 55%로 가정합니다.

경영진의 장기 가이던스는 "연 약 30% 복리 성장"입니다.
할인율 10%에서는 매출 14%만 나오면 됩니다. 가이던스의 절반 이하입니다. 아주 편한 베팅으로 보입니다.
할인율 15%에서는 29%가 필요합니다. 경영진 가이던스와 사실상 같습니다. 안전마진이 0입니다.
바뀐 건 할인율 하나뿐인데 "여유 있는 베팅"이 "경영진 말을 전부 믿어야 하는 베팅"으로 바뀝니다.
지금 앱러빈이 싸 보이는 이유의 상당 부분은 사업이 아니라 할인율에 있습니다.
5) CAPM(Capital Asset Pricing Model, 자본자산가격결정모형) : 주식의 위험도(베타)를 기준으로 투자자가 요구해야 할 수익률을 계산하는 모델.
□ 그래도 꺾이지 않은 것들
균형있는 시각을 위해 긍정적인 내용도 확인해봅니다. 이번 분기에 훼손되지 않은 것들이 분명히 있습니다.
첫째, 실적 미스는 매출이 아니라 비용이었습니다. CEO는 "매출은 가이던스 중간값 아래, 조정 EBITDA는 가이던스 범위 아래"라고 했습니다. 매출 19.24억 달러는 회사가 제시한 19.15~19.45억 밴드 안에 들어왔습니다. 실적 쇼크라는 표현은 정확하지 않습니다.
둘째, SEC 조사가 종결됐습니다. 2025년 10월 데이터 수집 관행을 두고 시작된 조사를 SEC가 "조치 권고 없이" 마무리했다고 회사가 어닝콜에서 밝혔습니다. 다만 그 자리에 9월 증권 집단소송이 들어왔습니다. AI 모델 개선의 지속성과 생성형 비디오 도구의 개발 상황을 과장했다는 주장입니다. 주가 급락 뒤 흔히 따라오는 유형이고, 연 50억 달러 현금창출력에 비하면 금전적 부담은 제한적입니다. 오버행의 종류가 바뀌었을 뿐입니다.
셋째, 수요는 살아 있습니다. Max 퍼블리셔 수익은 분기 대비 두 자릿수 성장했고, 컨슈머 광고주 지출은 계절적 비수기인 2분기에 작년 4분기 피크보다 28% 위에서 마감했습니다. 씨티가 인용한 StoreLeads 데이터로는 9월 18일 기준 이커머스 고객이 13,105곳, 한 주 만에 5.1% 늘어 5개월 내 가장 빠른 속도였습니다. 광고주가 떠난 흔적은 없습니다.
넷째, 자본훼손 리스크가 낮습니다. 순부채 5억 달러 미만에 연 50억 달러 이상의 현금을 만드는 회사입니다. 최악의 시나리오는 회사가 망하는 게 아니라 주가가 오래 제자리인 것입니다. 데드머니와 자본훼손은 완전히 다른 종류의 위험입니다.
이 구분은 중요합니다. 자본훼손 위험이 낮다는 건, 판단을 미룰 여유가 있다는 뜻이기도 합니다.

□ 마치며。。。
앱러빈은 좋은 회사입니다. EBITDA 마진 84%, 순이익률 66%, 깨끗한 재무제표. 이 숫자들을 부정하려는 글이 아닙니다.
다만 지금 가격이 편한 베팅으로 보이는 건 대체로 할인율 10%가 만들어낸 그림입니다. 이 종목의 변동성에 맞는 할인율을 넣으면, 가격은 경영진 가이던스를 그대로 다 믿어야 겨우 설명됩니다. 그 위에 증분마진 70%라는 아래 방향 압력이 얹혀 있습니다.
싸진 것은 분명 가격입니다. 그런데 같이 꺾이고 있는 것이 마진입니다.
지금은 매수가 아니라 대기 구간으로 봅니다. 11월 3분기 실적에서 FCF 전환율과 증분마진이 회사 설명대로 돌아오는지 확인한 뒤 분할로 접근해도 늦지 않습니다. 자본훼손 위험이 낮은 종목의 가장 큰 특권은, 서두르지 않아도 된다는 것입니다.
댓글2


커뮤니티에서 반응 좋은 글
- 01댓글하이닉스 엄청 많이 밀렸네요. 물론 몇 달 전에 오르기 전에 비하면 지금도 많이 오른 상태지만 천장을 본 상황이라 쉽지 않네요.5085026.11.17
- 02댓글3분기 영업이익 증가부터 곡물·LNG 사업 다각화, 재무비율까지 정말 꼼꼼하게 분석하고 매수하셨네요. 코스피 하락장 속에서도 4,900원 선을 잘 지켜낸 만큼, 5,000원대 회복과 성투를 함께 응원하겠습니다!3654026.11.17
- 03댓글삼성전자 20만 원 선이 무너져서 오늘 많은 주주분들이 놀라셨을 텐데, 차트와 외국계 수급까지 꼼꼼하게 정리해 주셔서 잘 읽었습니다. 당장은 모간서울 창구 매도세 때문에 수급이 무겁지만, AI 데이터센터 냉각업체 인수 추진 같은 신사업 동력이 살아있는 만큼 19만 원대에서 바닥을 다지고 20만 원을 다시 회복하길 함께 응원하겠습니다! 성투하세요!4577126.11.16


- 01댓글외국인 수급이랑 삼전, 하이닉스 흐름이 핵심이겠네요. 오늘 5,300선 안착해주길 기대해 봅니다.1,0689026.11.11
- 03댓글이번 복기를 발판 삼아 다음에는 꼭 원칙 매매로 큰 수익 내실 겁니다. 힘내세요!1,0217126.11.11


- 01
대한전선의 주가 전망[14]
댓글북미 초고압 케이블 수주는 좋은데, 해저 2공장 준공 스케줄이랑 HVDC 매출 찍히는 속도 보면서 진입하렵니다1,72616626.10.05 - 02댓글리스크 요인까지 객관적으로 잘 정리해 주셔서 큰 도움이 되었습니다. 90만 원 이상 갈 때까지 같이 버텨보시죠!1,0834126.10.27
- 03댓글차트와 지표를 함께 분석해 주셔서 도움이 많이 됐습니다. 👍 급락 후 반등이 나와도 거래량과 지지선 확인이 중요하겠네요. 성급한 매수보다 분할 접근이 좋아 보입니다. 좋은 분석 감사합니다! 😊9416026.10.17


- 04
디아이 매수했습니다, HBM 실적 보면 다시 떡상 가능하지 않을까요❓📈[25]
3915126.11.16 - 052064026.11.16

- 06
트럼프 한마디에 남북경협주 28% 폭등… 롤러코스터 장세 정말 조심해야겠어요![8]
1011126.11.17 - 09
현대차 자율주행 기술 특허 확대…테슬라와 다른 길 가네요[8]
2483126.11.15 - 10
삼성전자·SK스퀘어 매수 상위권, 외국인의 선별적 포트폴리오 재편, 반도체 내실 강화[4]
422026.11.17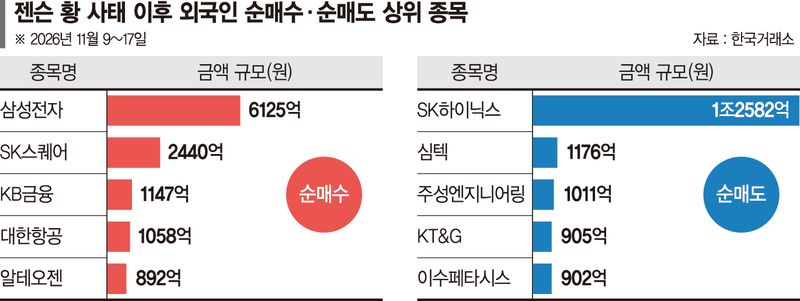


- 04
엔비디아 젠슨 황 불륜+중국 스파이 의심 터졌네요[10]
9127026.11.09 - 06
엔비디아는 4% 하락, SK하이닉스에 미칠 영향 🙄[10]
3713126.11.10 - 07
3Q 실적 시즌 전초전: 반도체 차별화와 단기 시스템 리스크 완화의 시사점[7]
3273026.11.11
- 08
북한 해커들이 턴 8조원대 코인, 전 세계 개미들이 830억 ‘돈벼락’ 맞은 사연 (웃픈 횡재)[7]
3262026.11.09 - 09
[-25%] 공짜로 받은 주식으로 알아보는 삼성전자 3개월 주가 추이[8]
2011026.11.13 - 10
📊 알테오젠 차트 분석: 60일선 지지 여부와 추세 전환 핵심 포인트[15]
1595026.11.10


- 04
🤔 코스피 조정기, 삼성SDI를 눈여겨보는 이유[14]
8795226.10.26
- 05
누가 이겨도 AI는 간다? 모건스탠리 중간선거 시나리오[12]
8264026.10.13
- 06
퀄컴 심층 분석 ③[16]
7766026.10.20
- 077635126.10.08

- 08
현대건설 주가 전망[12]
7286326.10.05 - 096653126.10.08

- 10
🔥 [기업 분석] 두산테스나: 글로벌 테스트 TOP 5를 향한 대규모 투자와 전망[13]
6532026.10.30
