

인기 게시판 TOP 50

한국투자증권은 9월8일 엘티씨(170920)에 대해 반도체와 디스플레이 공정용 전자재료를 기반으로 고순도 화학물질 공급장치와 웨이퍼 세정장비까지 사업 영역을 확대하고 있다며 향후 메모리 반도체 투자 확대와 신성장 사업 확장에 주목할 필요가 있다고 분석했다.
엘티씨는 디스플레이와 반도체 제조 공정에 사용되는 포토레지스트(PR) 박리액과 세정액 등 공정용 전자재료를 개발·제조하는 기업이다. 최근에는 국내 주요 디스플레이 및 반도체 관련 업체에 제품을 공급하고 있으며 고객사의 공정 변화에 대응해 신규 소재 개발과 품질 개선을 지속하고 있다.
한국투자증권에 따르면 엘티씨의 올해 2분기 매출액은 1409억원으로 전년 동기 대비 129.7% 증가했다. 영업이익은 232억원으로 같은 기간 372.4% 늘었다. 디스플레이 및 반도체 공정용 전자재료와 고순도 화학물질 공급장치 사업에 더해 종속회사를 통한 반도체 장비 사업 확대가 실적 개선에 기여한 것으로 풀이된다.
김연준 한국투자증권 연구원은 "반도체와 디스플레이 공정용 전자재료 사업을 기반으로 고순도 화학물질 공급장치와 웨이퍼 세정장비까지 사업 영역을 확대하고 있다"며 "각 사업부문이 고객사의 공정 변화와 투자 계획에 맞춰 제품을 확대하고 있다는 점에 주목할 필요가 있다"고 설명했다.
댓글4

커뮤니티에서 반응 좋은 글
- 01댓글하이닉스 엄청 많이 밀렸네요. 물론 몇 달 전에 오르기 전에 비하면 지금도 많이 오른 상태지만 천장을 본 상황이라 쉽지 않네요.5225026.11.17
- 02댓글3분기 영업이익 증가부터 곡물·LNG 사업 다각화, 재무비율까지 정말 꼼꼼하게 분석하고 매수하셨네요. 코스피 하락장 속에서도 4,900원 선을 잘 지켜낸 만큼, 5,000원대 회복과 성투를 함께 응원하겠습니다!3694026.11.17
- 03댓글삼성전자 20만 원 선이 무너져서 오늘 많은 주주분들이 놀라셨을 텐데, 차트와 외국계 수급까지 꼼꼼하게 정리해 주셔서 잘 읽었습니다. 당장은 모간서울 창구 매도세 때문에 수급이 무겁지만, AI 데이터센터 냉각업체 인수 추진 같은 신사업 동력이 살아있는 만큼 19만 원대에서 바닥을 다지고 20만 원을 다시 회복하길 함께 응원하겠습니다! 성투하세요!4697126.11.16


- 01댓글외국인 수급이랑 삼전, 하이닉스 흐름이 핵심이겠네요. 오늘 5,300선 안착해주길 기대해 봅니다.1,0699026.11.11
- 03댓글이번 복기를 발판 삼아 다음에는 꼭 원칙 매매로 큰 수익 내실 겁니다. 힘내세요!1,0217126.11.11


- 01
대한전선의 주가 전망[14]
댓글북미 초고압 케이블 수주는 좋은데, 해저 2공장 준공 스케줄이랑 HVDC 매출 찍히는 속도 보면서 진입하렵니다1,72616626.10.05 - 02댓글리스크 요인까지 객관적으로 잘 정리해 주셔서 큰 도움이 되었습니다. 90만 원 이상 갈 때까지 같이 버텨보시죠!1,0844126.10.27
- 03댓글차트와 지표를 함께 분석해 주셔서 도움이 많이 됐습니다. 👍 급락 후 반등이 나와도 거래량과 지지선 확인이 중요하겠네요. 성급한 매수보다 분할 접근이 좋아 보입니다. 좋은 분석 감사합니다! 😊9416026.10.17


- 04
디아이 매수했습니다, HBM 실적 보면 다시 떡상 가능하지 않을까요❓📈[25]
3965126.11.16 - 052074026.11.16

- 06
트럼프 한마디에 남북경협주 28% 폭등… 롤러코스터 장세 정말 조심해야겠어요![8]
1021126.11.17 - 09
현대차 자율주행 기술 특허 확대…테슬라와 다른 길 가네요[8]
2483126.11.15 - 10
삼성전자·SK스퀘어 매수 상위권, 외국인의 선별적 포트폴리오 재편, 반도체 내실 강화[4]
432026.11.17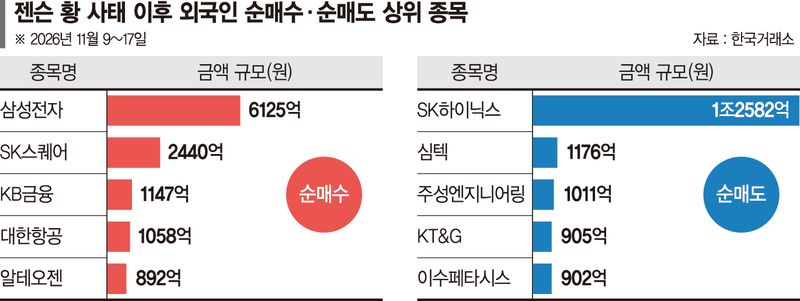


- 04
엔비디아 젠슨 황 불륜+중국 스파이 의심 터졌네요[10]
9127026.11.09 - 06
엔비디아는 4% 하락, SK하이닉스에 미칠 영향 🙄[10]
3713126.11.10 - 07
3Q 실적 시즌 전초전: 반도체 차별화와 단기 시스템 리스크 완화의 시사점[7]
3273026.11.11
- 08
북한 해커들이 턴 8조원대 코인, 전 세계 개미들이 830억 ‘돈벼락’ 맞은 사연 (웃픈 횡재)[7]
3262026.11.09 - 09
[-25%] 공짜로 받은 주식으로 알아보는 삼성전자 3개월 주가 추이[8]
2011026.11.13 - 10
📊 알테오젠 차트 분석: 60일선 지지 여부와 추세 전환 핵심 포인트[15]
1595026.11.10


- 04
🤔 코스피 조정기, 삼성SDI를 눈여겨보는 이유[14]
8795226.10.26
- 05
누가 이겨도 AI는 간다? 모건스탠리 중간선거 시나리오[12]
8264026.10.13
- 06
퀄컴 심층 분석 ③[16]
7766026.10.20
- 077635126.10.08

- 08
현대건설 주가 전망[12]
7286326.10.05 - 096653126.10.08

- 10
🔥 [기업 분석] 두산테스나: 글로벌 테스트 TOP 5를 향한 대규모 투자와 전망[13]
6532026.10.30
