
인기 게시판 TOP 50

1. 기업 개요 및 주요 사업
머큐리는 국내 3대 이동통신사(KT, SK브로드밴드, LG유플러스)를 주요 고객사로 보유한 유무선 통신장비 전문 기업입니다.
• 주요 매출 구조:
A. AP/ONT (유무선 공유기 및 광단말기): 전체 매출의 약 70% 이상을 차지하며, 통신사 AP 시장에서 높은 시장 점유율을 유지하고 있습니다.
B. 광통신 케이블 (머큐리광통신): 매출의 약 28%를 차지하는 백본망 및 데이터 트래픽용 광케이블 부문입니다.
C. 신사업 및 IoT: Wi-Fi 7 공유기, 5G 라우터, AI 드론 솔루션, 스마트홈/IoT 안전장비, 친환경 히트펌프 등으로 사업 영역을 다각화 중입니다.
2. 최근 실적 및 모멘텀
• 2026년 상반기 흑자전환 성공: 자회사 머큐리광통신의 실적 호조 및 전사적인 비용 개선 노력에 힘입어 상반기 영업이익이 흑자전환(매출액 약 562억 원)에 성공했습니다.
• Wi-Fi 7 도입 및 AI 데이터센터 수혜: AI/클라우드발 데이터 트래픽 증가로 차세대 Wi-Fi 7 장비 전환 및 광케이블 망 확충 수요가 늘어나며 실적 개선 동력을 제공하고 있습니다.
3. 주가 전망 및 투자 가이드
🟢 모멘텀 및 상승 요인 (Bullish)
1. 차세대 Wi-Fi 7 장비 교체 주기: 통신사의 차세대 AP 도입에 따른 안정적인 단가 상승 및 교체 수요 기대.
2. 광케이블 수요 증가: 국내외 AI 데이터센터 및 백본망 확충에 따른 광통신 자회사의 실적 견인.
3. 신규 사업 확장: IoT 주방소화장비, 친환경 히트펌프, AI 드론 등 신기술 사업 투자.
🔴 리스크 요인 (Bearish)
1. 통신사 CAPEX(설비투자) 변동성: 매출이 국내 통신 3사의 투자 규모에 크게 종속되어 있어, 통신사 투자가 줄어들 경우 실적 변동성이 커집니다.
2. 분기별 순이익 변동성: 영업이익 흑자전환에도 불구하고 기타 비용 및 순이익 단에서의 변동성이 존재하므로 분기별 실적 확인이 필수적입니다.
💡 요약 및 전략
• 단기: 상반기 실적 턴어라운드에 따른 기술적 반등 및 네트워크 장비 테마 수급 상황을 모니터링하는 것이 유효합니다.
• 중장기: Wi-Fi 7 본격 보급 및 광케이블 수출 확대 여부가 주가의 상향 다단 추세를 결정할 핵심 변수입니다.
커뮤니티에서 반응 좋은 글
- 01댓글하이닉스 엄청 많이 밀렸네요. 물론 몇 달 전에 오르기 전에 비하면 지금도 많이 오른 상태지만 천장을 본 상황이라 쉽지 않네요.5235026.11.17
- 02댓글3분기 영업이익 증가부터 곡물·LNG 사업 다각화, 재무비율까지 정말 꼼꼼하게 분석하고 매수하셨네요. 코스피 하락장 속에서도 4,900원 선을 잘 지켜낸 만큼, 5,000원대 회복과 성투를 함께 응원하겠습니다!3704026.11.17
- 03댓글삼성전자 20만 원 선이 무너져서 오늘 많은 주주분들이 놀라셨을 텐데, 차트와 외국계 수급까지 꼼꼼하게 정리해 주셔서 잘 읽었습니다. 당장은 모간서울 창구 매도세 때문에 수급이 무겁지만, AI 데이터센터 냉각업체 인수 추진 같은 신사업 동력이 살아있는 만큼 19만 원대에서 바닥을 다지고 20만 원을 다시 회복하길 함께 응원하겠습니다! 성투하세요!4717126.11.16


- 01댓글외국인 수급이랑 삼전, 하이닉스 흐름이 핵심이겠네요. 오늘 5,300선 안착해주길 기대해 봅니다.1,0699026.11.11
- 03댓글이번 복기를 발판 삼아 다음에는 꼭 원칙 매매로 큰 수익 내실 겁니다. 힘내세요!1,0217126.11.11


- 01
대한전선의 주가 전망[14]
댓글북미 초고압 케이블 수주는 좋은데, 해저 2공장 준공 스케줄이랑 HVDC 매출 찍히는 속도 보면서 진입하렵니다1,72616626.10.05 - 02댓글리스크 요인까지 객관적으로 잘 정리해 주셔서 큰 도움이 되었습니다. 90만 원 이상 갈 때까지 같이 버텨보시죠!1,0844126.10.27
- 03댓글차트와 지표를 함께 분석해 주셔서 도움이 많이 됐습니다. 👍 급락 후 반등이 나와도 거래량과 지지선 확인이 중요하겠네요. 성급한 매수보다 분할 접근이 좋아 보입니다. 좋은 분석 감사합니다! 😊9416026.10.17


- 04
디아이 매수했습니다, HBM 실적 보면 다시 떡상 가능하지 않을까요❓📈[25]
3965126.11.16 - 052074026.11.16

- 06
트럼프 한마디에 남북경협주 28% 폭등… 롤러코스터 장세 정말 조심해야겠어요![8]
1031126.11.17 - 09
현대차 자율주행 기술 특허 확대…테슬라와 다른 길 가네요[8]
2483126.11.15 - 10
삼성전자·SK스퀘어 매수 상위권, 외국인의 선별적 포트폴리오 재편, 반도체 내실 강화[4]
432026.11.17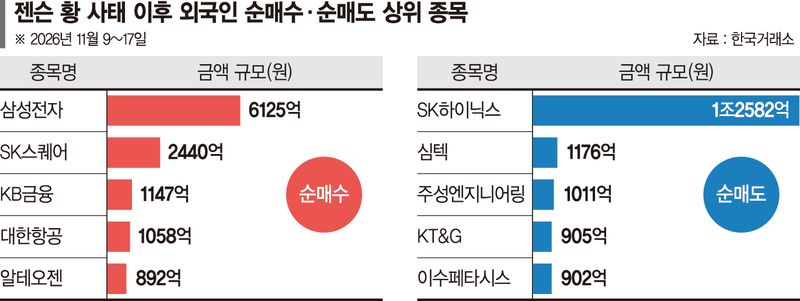


- 04
엔비디아 젠슨 황 불륜+중국 스파이 의심 터졌네요[10]
9127026.11.09 - 06
엔비디아는 4% 하락, SK하이닉스에 미칠 영향 🙄[10]
3713126.11.10 - 07
3Q 실적 시즌 전초전: 반도체 차별화와 단기 시스템 리스크 완화의 시사점[7]
3273026.11.11
- 08
북한 해커들이 턴 8조원대 코인, 전 세계 개미들이 830억 ‘돈벼락’ 맞은 사연 (웃픈 횡재)[7]
3262026.11.09 - 09
[-25%] 공짜로 받은 주식으로 알아보는 삼성전자 3개월 주가 추이[8]
2011026.11.13 - 10
📊 알테오젠 차트 분석: 60일선 지지 여부와 추세 전환 핵심 포인트[15]
1595026.11.10


- 04
🤔 코스피 조정기, 삼성SDI를 눈여겨보는 이유[14]
8795226.10.26
- 05
누가 이겨도 AI는 간다? 모건스탠리 중간선거 시나리오[12]
8264026.10.13
- 06
퀄컴 심층 분석 ③[16]
7766026.10.20
- 077635126.10.08

- 08
현대건설 주가 전망[12]
7286326.10.05 - 096653126.10.08

- 10
🔥 [기업 분석] 두산테스나: 글로벌 테스트 TOP 5를 향한 대규모 투자와 전망[13]
6532026.10.30
