


작성자

신한지주는 은행주 가운데서도 금리 방향 하나만으로 판단하기보다, 그룹 전체의 이익 구조와 자본정책을 함께 봐야 하는 종목입니다. 은행, 카드, 증권, 보험 등 여러 금융 계열사를 보유하고 있어 대출 이자수익 외에도 수수료와 비이자이익의 흐름이 중요합니다. 최근 은행 업종에 3분기 실적 기대가 붙는 것은 금리 수준 자체보다 대손충당금이 안정되고, 주주환원 여력이 유지될 수 있다는 기대가 반영된 결과로 해석할 수 있습니다.
주가의 중기 방향에서는 순이자마진이 얼마나 방어되는지, 부동산 프로젝트파이낸싱과 기업대출 관련 충당금 부담이 커지는지, 자사주 매입과 소각·배당 정책이 계획대로 나오는지가 핵심입니다. 시장은 은행주에 높은 성장률을 기대하지 않지만, 안정적인 이익과 예측 가능한 환원 정책에는 재평가를 줄 수 있습니다. 그래서 단기 주가 급등보다 실적 발표 전후로 기관 수급이 지속되는지를 보는 편이 더 중요합니다.
오늘 이후에는 신한지주만이 아니라 KB금융, 하나금융지주 등 은행주 전반의 방향을 함께 비교하면 좋겠습니다. 업종 전체가 상승하면 실적 기대와 배당 수요가 반영되는 것이고, 특정 종목만 강하면 개별 수급일 가능성이 큽니다. 금리 인하 우려가 나와도 비이자이익과 환원정책이 이를 상쇄할 수 있는지 확인하는 것이 이 종목의 가장 중요한 관전 포인트입니다.
대한전선의 주가 전망[14]

디아이 매수했습니다, HBM 실적 보면 다시 떡상 가능하지 않을까요❓📈[25]


트럼프 한마디에 남북경협주 28% 폭등… 롤러코스터 장세 정말 조심해야겠어요![8]

현대차 자율주행 기술 특허 확대…테슬라와 다른 길 가네요[8]

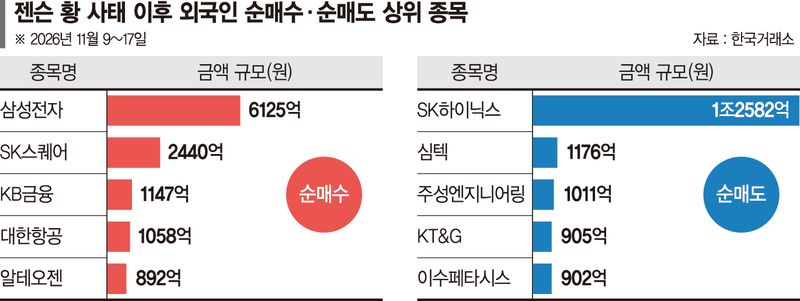
삼성전자·SK스퀘어 매수 상위권, 외국인의 선별적 포트폴리오 재편, 반도체 내실 강화[4]
엔비디아 젠슨 황 불륜+중국 스파이 의심 터졌네요[10]

엔비디아는 4% 하락, SK하이닉스에 미칠 영향 🙄[10]
3Q 실적 시즌 전초전: 반도체 차별화와 단기 시스템 리스크 완화의 시사점[7]

북한 해커들이 턴 8조원대 코인, 전 세계 개미들이 830억 ‘돈벼락’ 맞은 사연 (웃픈 횡재)[7]

[-25%] 공짜로 받은 주식으로 알아보는 삼성전자 3개월 주가 추이[8]

📊 알테오젠 차트 분석: 60일선 지지 여부와 추세 전환 핵심 포인트[15]

🤔 코스피 조정기, 삼성SDI를 눈여겨보는 이유[14]

누가 이겨도 AI는 간다? 모건스탠리 중간선거 시나리오[12]

퀄컴 심층 분석 ③[16]


현대건설 주가 전망[12]


🔥 [기업 분석] 두산테스나: 글로벌 테스트 TOP 5를 향한 대규모 투자와 전망[13]


