
인기 게시판 TOP 50
[키움증권] 목표주가 또 올랐네? 상황 궁금해서 파봤음 👀
진짜 결론만 얘기하면, 키움증권... 지금 꽤 괜찮아 보임. 아니, 솔직히 ‘이 정도면 좀 풀매수 각 아닌가’ 싶기도 한데, 내가 너무 감정적일까 봐 다시 여러 번 보고 또 봤다. 왜냐하면 목표주가가 또 올랐더라고. 46만에서 이번에 51만 6천으로 쭉~ 상향. 상승여력도 22% 가까이 찍히고. 근데 이런 숫자만 보면 너무 좋아보잖아, 실제로 속사정은 어떤가 좀 따져봤음.
1분기 실적 보면, 지배주주순이익(실제 주주가 가져가는 순이익)이 무려 4,764억 원. 시장 컨센서스(여러 기관 전망치 중간값)보다도 훨씬 높았고, 자체 추정치보다 600억쯤(=약 15%) 높아버림. 사실 위탁매매(개인 주식 매매 수수료)나 IB(기업금융) 같은 쪽은 추정 대비 별로였는데, 트레이딩(자기 돈 굴려서 버는 돈) 쪽과 상품손익, 그리고 기타 이외 이익이 빵 터졌다는 거. 지금 주가(4월 29일 기준)가 42만 3,500원이라, 20% 좀 넘는 추가 상승 공간이 있다고 생각되는 시점임.
근데 아쉬운 부분도 있음. 키움이 원래 ‘개인 투자자 거래대금 점유율’이 독보적 강점이었는데, 이 비중이 슬금슬금 내려가는 흐름이 몇 분기째임. 또 신용공여(빚내서 투자할 수 있게 내주는 금액) 점유율도 같이 감속. 이게 운영력 혹은 시장 대세 변화 신호 아닌가 싶어서 조금 찜찜. 다만, 거래대금 자체가 전체적으로 늘고, 투자자 예탁금(계좌에 묶인 돈)과 신용공여 잔고 자체는 우상향. 여기서 문제라면, 신용한도가 이미 꽉꽉 찼다는 점. 더 늘리고 싶어도 한도가 시원하게 못 열린다는 뉘앙스라서 아쉬움 좀 있다.
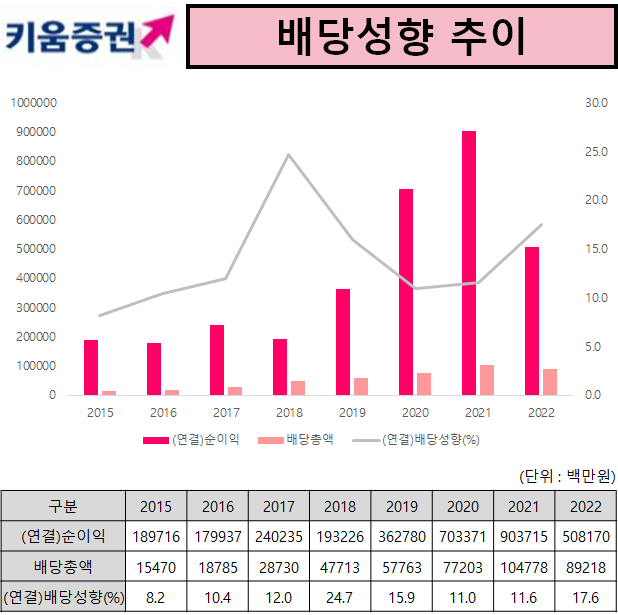
2026년 배당을 보니까 1주당 15,500원 준다 예상. 이게 배당수익률 3.7%~4%임.(주가 대비 배당금 비율, 요즘 금리 생각하면 나쁘지 않은데, 증권주 PBR(현재가격/장부가치) 1.8 근처면 싸다고 하기도, 비싸다고 하기도 애매ㅋㅋ) 키움은 올해 5월에 주주환원(배당 등으로 주주에게 이득 돌려주는 정책) 정책을 다시 발표한다고 함. 근데 갑자기 배당 폭발적으로 늘려주지는 않을 것 같고, 성장 투자와 환원 둘 다 챙긴다는 전략. 경영진에서 증자(무작정 자본 늘리기 같은 거)도 안 하겠다고 언급했다더라.
이 회사의 성장성, 수익성 숫자 몇 개만 딱 보자.
- 2026년 영업이익률(영업이익/매출)이 66.7%… 이건 진짜 ‘영업 잘한다’ 수준
- EPS(주당순이익)는 44,591원(24년) → 59,426원(26년) 전망으로, 거의 1.5배 성장
- ROE(자기자본이익률, 얼마나 능률적으로 돈 버냐)도 20.7% 예상. 20% 넘으면 거의 우량기업 인정해야지 ㅋㅋ
- 성장속도는 좀 들쭉날쭉할 듯, 2026년은 호황 해, 근데 2027~28년 EPS는 꺾인다는 전망(전년대비 -25%, -10%), 큰 그림 보면 실적이 증시 따라 춤추는 구조.
- P/E(주가/순이익배수) 7.1배, P/B 1.48배면, 저평가라하기도 애매, 엄청 비싸다고도 하기 애매한 애매한 밸류에이션 ㅋㅋㅋ
세부적으로 들어가보면, 이번엔 트레이딩/상품운용 덕을 많이 봤고, 우리금융지주 배당 덕에 기타손익도 땡겼던 시즌. 수수료수익은 성장 흐름 약간 꺾이고 있고, 이자가격 차익도 예전만은 아니다. 관리비(판관비) 절감 잘해서 이익률 잘 방어했다. 이 부분은 플러스알파.
조금 더 걱정거리라면, 증시가 빠지면 얘네도 한방에 실적 꺽임. 회사 수익 구조가 결국 ‘리테일(개인투자자)’ 입맛에 많이 맞춰져 있어서, 시장이 빠르게 냉각되면 최근의 고실적이 롱런은 어렵지 않을까? 그리고 최근 장에서 주가가 단기 과열 논란도 있어서 단기 고점일 가능성(실제 1년새 219% 폭등, 6개월도 42% 오르긴 했다)도 생각은 해봐야. 최고가는 49만 5천도 찍음.
배당 정책이랑 증손 실적 전망에 따라서는, 지금 들어가서 중장기 보유하면 배당 + 추가 상승도 노릴 수 있을 듯. 다만 진짜 주의해야 할 점은 ‘시장 과열’ 또는 신용한도 규제. 만약 급락장 오거나, 신용거래 꺾이면 회복 탄력도 약해질 수 있다는 점은 꼭 염두에 둬야 함.

내 뇌피셜 결론? 증시 계속 살아있고, 트레이딩+상품딜 +주주환원 잘 지키면 보유 괜찮음. 단기머리 나올 때 분할관점 권장. 배당은 성장+안정감 모두 챙기고 싶은 사람에겐 나쁘지 않은 옵션. 하지만 ‘주린이’라면 무리한 추격 진입은 금지. 종목 특성상 실적 모멘텀 끝나고 나면 주가 조정도 세게 받는 스타일임을…과거 차트에서 본 바 있음.
혹시 나처럼 키움 증권주 공부한 분 계시면, 더 깊은 리스크나 재미난 시나리오 있으면 공유 좀 해주셈! 여튼 종합하면, 키움은 지금 긍정요소가 더 큰 편이지만 타이밍 리스크, 시장 리스크도 같이 품고있는 종목. 끝! 😮📈