

동그라미7


장중 주가 흐름 및 하락 원인
현재 주가 하락 폭: 장중 약 3.6% 하락세를 기록하며 약세 흐름 지속.
반도체 변동성 확대: 최근 글로벌 반도체 기술주 및 인공지능 관련 종목들의 단기 단가 조정과 차익 실현 물량이 출회되며 주가에 하방 압력으로 작용함.
외국인 및 기관 수급 차익 실현: 최근 상승 구간에서 유입되었던 단기 외국인/기관 매수세가 일부 이탈하며 매도 우위 수급을 형성함.
매출액 및 영업이익 전망치
3분기 예상 매출액: 약 18조 1,000억 원 ~ 18조 5,000억 원 수준 전망 (전년 동기 대비 90% 이상 대폭 증가 예상).
3분기 예상 영업이익: 약 6조 7,000억 원 ~ 7조 원 수준 전망 (분기 기준 사상 최대 규모의 영업이익 경신 가능성 유력).
영업이익률: 약 36% ~ 38% 수준으로 대폭 개선되며 제조업 기준 압도적인 수익성을 기록할 것으로 예상함.
실적 호조의 핵심 원인
고대역폭 메모리 판매 비중 확대: 최신 규격 메모리의 공급 확대로 평균 판매 단가 상승세 유지.
기업용 저장장치 판매 호조: 인공지능 서버 구축 증가에 따른 고용량 솔루션 매출 지속 성장.
압도적인 메모리 시장 지배력
고성능 메모리 시장 점유율: 고대역폭 메모리 시장에서 세계 최고 수준의 점유율(50% 이상)을 유지하며 핵심 공급사로서의 지위를 공고히 함.
차세대 제품 공급 본격화: 주요 글로벌 빅테크 기업을 대상으로 최신 사양 고대역폭 메모리 공급을 연이어 확정함.
견조한 실적 기반 및 수익성
영업이익률 회복: 메모리 가격 반등 및 고부가가치 제품 판매 증가에 힘입어 분기 영업이익률을 지속적으로 개선함.
흑자 전환 및 실적 상승세: 메모리 업황 회복에 힘입어 연간 영업이익 수조 원 규모의 대대적 실적 반등을 이뤄냄.
인공지능 생태계 확장과 수요 증가
빅테크 기업의 투자 확대: 글로벌 IT 기업들의 인공지능 데이터센터 및 서버 관련 설비투자가 지속 확대되며 고성능 메모리 demand가 가파르게 증가함.
차세대 메모리 단가 우위: 일반 D램 대비 고부가가치 제품의 비중이 커짐에 따라 전체 매출액과 이익 폭이 동시에 커지는 선순환 구조를 구축함.
레거시 메모리 수급 개선
일반 메모리 가격 상승: 범용 D램 및 낸드플래시의 감산 효과 및 재고 정상화로 인해 단가 상승세가 유지됨.
단기 하락을 유발하는 외부 변수
거시경제 불확실성: 글로벌 금리 기조 및 환율 변동성으로 인한 위험자산 선호 심리 일시 위축.
기술주 키맞추기 및 숨고르기: 실적 발표를 앞두고 기대감 선반영에 따른 단기 차익 실현 및 숨고르기 구간 진입.
중장기 관점에서의 접근
펀더멘털 훼손 없는 기술적 조정: 단순 단기 수급 및 외부 변수에 의한 주가 하락으로, 기업의 본질적 성장성과 수주 모멘텀은 훼손되지 않음.
지지선 확인 후 반등 기대: 주요 이동평균선 및 하단 지지선 부근에서 매수세 유입 시 신속한 하락 폭 회복 가능성이 존재함.
역대급 실적 발표를 앞둔 일시적 숨고르기
현 장중 3.6% 수준의 하락은 실적 발표 전 차익 실현에 따른 일시적 조정 과정으로 판단됨.
3분기 7조 원 안팎의 역대급 영업이익 실적 발표와 독보적인 고대역폭 메모리 점유율을 바탕으로, 수급이 안정되는 시점에서 빠르게 중심을 잡고 재반등을 시도할 것으로 기대함.
💡 반등을 시도하고 있습니다. [6]

SK하이닉스의 똑똑한 변신, 반도체 개발도 AI로 앞서갑니다![3]

SK하이닉스 PER 3.7배인데 마이크론은 6배…솔리다임 13조 IPO가 오히려 악재일까?[4]

😨 SK하이닉스·삼전 운명의 날, CPI 충격 시나리오 점검[6]


💡 반등을 시도하고 있습니다. [6]
외국인 매도세, 반대매매 유도는 언제까지 이어질까요?[6]

😨 SK하이닉스·삼전 운명의 날, CPI 충격 시나리오 점검[6]
SK하이닉스 PER 3.7배인데 마이크론은 6배…솔리다임 13조 IPO가 오히려 악재일까?[4]
SK하이닉스, 연이은 급락 뒤에도 반등 실패…HBM 경쟁력에 문제가 생긴 걸까[4]
SK하이닉스, 190만원 돌파 후 상승폭 반납하며 1,863,000원 마감[18]

오늘 SK하이닉스 1주당 375원 배당금 입금되었습니다.[6]
미·일 동시 긴축 딛고 외국인 8거래일만 복귀·SK하이닉스 반도체 주도[12]

SK하이닉스 장중 193만5천원까지 올랐지만 오후 급락, 184만원으로 마감[7]

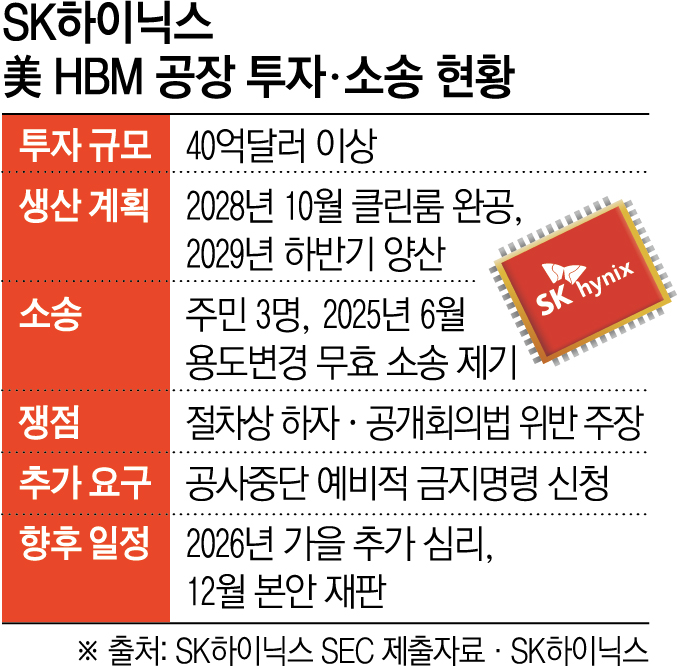
SK하이닉스 미국 HBM 공장, 인허가 소송 변수…투자 일정 주목[8]
SK하이닉스 솔리다임 나스닥 상장 추진…기업가치 133조인데 왜 주주들은 반발할까?[7]


