작성자

철강과 이차전지 소재라는 두 마리 토끼를 잡는 포스코홀딩스의 전망은 밝습니다.
이유 1: 글로벌 경기 회복세에 따른 철강 수요 증가와 제품 가격 인상이 실적 개선을 견인할 것으로 예상됩니다.
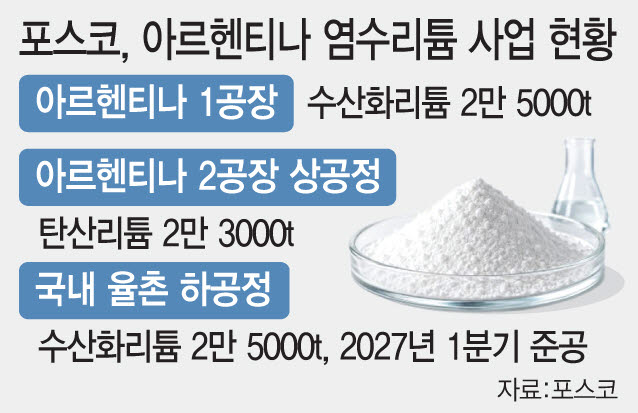
이유 2: 아르헨티나 리튬 염호 등 이차전지 풀 밸류체인 구축 성과가 가시화되면서 실적 개선 기대감이 커지고 있습니다. 성장통을 지나 재평가 구간에 진입할 것으로 보여 주가 상승이 기대됩니다.
POSCO홀딩스 31만원대 반등, 32만원 돌파 여부 주목[8]

포스코, 철강만 보던 회사에서 리튬·LNG까지…16.7조 투자 시작[6]


포스코홀딩스 반등 신호 나오나? 중국산 LFP 대체에 리튬 흑자전환 전망까지[0]

포스코홀딩스, 리튬 연산 5만톤 체제 눈앞…이제는 진짜 돈 벌 차례 아닌가요ㅋㅋ[0]