인기 게시판 TOP 50
주가 및 사업 전망은 본업인 철강 부문의 완만한 업황 회복과 신사업인 이차전지 및 리튬 부문의 본격적인 흑자 전환에 힘입어 장기적인 변곡점을 지나 정상화 구간으로 진입할 것으로 전망됩니다. 주요 성장 동력과 리스크 요인, 증권가 평가는 다음과 같습니다.
1. 주요 성장 동력 (긍정적 전망)
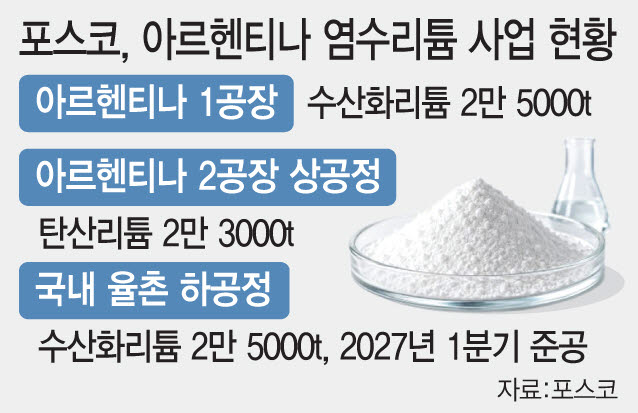
- 리튬 등 이차전지 소재 부문의 흑자 전환 시작: 전기차 수요 둔화(캐즘) 여파로 긴 암흑기를 거쳤으나, 아르헨티나 염수 리튬 1공장 등의 가동률이 70%대 이상으로 올라서며 사상 첫 분기 흑자를 달성했습니다. 리튬 생산능력 확대 프로젝트가 차례로 가동되면서 향후 신사업의 실적 기여도가 급격히 높아질 것으로 기대됩니다.
- 철강 본업의 이익 정상화 및 가격 방어: 한국 정부의 수입산 철강 규제(중국·일본산 열연 잠정관세 부과 등) 강화로 내수 물량 확보가 원활해지고 있으며, 투입 원가 하락 효과가 시차를 두고 반영되면서 철강 스프레드가 점진적으로 개선되는 추세입니다.
- 구조조정 및 강력한 주주환원 정책: 부실 자회사(중국 장가항 법인 매각 등) 정리를 통한 효율화가 진행 중이며, 자사주 소각을 포함한 3개년 중기 주주환원정책(목표 주주환원율 35~40%)을 발표해 기업가치 재평가(밸류업) 기반을 강화했습니다.
- 2026년 실적 개선 전망: 2026년 연간 연결 매출액은 약 70조~71조 원, 영업이익은 3조~3.7조 원 수준으로 전년 대비 뚜렷한 실적 턴어라운드를 기록할 것으로 추정됩니다.
2. 투자 시 유의점 (리스크 요인)
- 단기 숨고르기 및 컨센서스 하회 부담: 원화 강세에 따른 수출 평균판매가격(ASP) 조정 및 일부 자회사의 비용 증가 등으로 인해 특정 분기 실적이 시장의 눈높이를 일시적으로 밑돌 수 있습니다.
- 글로벌 경기 및 리튬 가격 변동성: 중국 경기 부양책의 실효성과 국제 리튬 가격의 안정적 유지 여부가 주가 반등 속도를 결정짓는 핵심 변수입니다.
3. 증권가 목표주가 및 투자의견
- 투자의견: 다수의 증권사는 중장기 리튬 가치 현실화를 긍정적으로 평가하며 '매수(BUY)' 의견을 일관되게 유지하고 있습니다.
- 목표주가 범위: 철강 시황 조정을 반영해 보수적으로 접근한 기관들은 목표주가를 46만 원에서 50만 원 선으로 하향 조정한 반면, 2차전지 소재 부문의 퀀텀 점프 가능성을 크게 보는 곳은 55만 원에서 최대 61만 원까지 제시하고 있습니다. 전체 애널리스트들의 평균 목표주가는 약 46만~47만 원 수준으로 집계되어 현재 주가(30만 원대 초반) 대비 높은 장기 상승 여력을 보유하고 있습니다.
결론적으로 POSCO홀딩스는 철강 업황의 바닥 확인과 리튬 사업의 가시적인 성과가 맞물리는 시기를 지나고 있으므로, 단기 실적 숨고르기 국면을 장기적 관점의 비중 확대 기회로 활용하는 전략이 유효합니다.
댓글4

POSCO홀딩스 (005490) 인기글
최근 7일 동안 받은 댓글·추천·스크랩 기준
최근 30일 동안 받은 댓글·추천·스크랩 기준
- 01댓글하락이꽤길어지는것같습니다81026.11.08
- 02111026.10.27
- 0320026.11.13


- 01111026.10.27
- 02댓글하락이꽤길어지는것같습니다81026.11.08
- 03댓글30만원 지지가 정말 중요하네요 32만원 회복 여부가 관건이에요 잘 보고 갑니다190026.10.03

- 04
POSCO홀딩스 31만원대 반등, 32만원 돌파 여부 주목[8]
140026.10.06 - 06
포스코, 철강만 보던 회사에서 리튬·LNG까지…16.7조 투자 시작[6]
190026.10.05
- 07140026.10.03
- 08180026.10.02
- 09
포스코홀딩스 반등 신호 나오나? 중국산 LFP 대체에 리튬 흑자전환 전망까지[0]
50026.10.22 - 10
포스코홀딩스, 리튬 연산 5만톤 체제 눈앞…이제는 진짜 돈 벌 차례 아닌가요ㅋㅋ[0]
20026.11.13