인기 게시판 TOP 50


포스코그룹이 중국산 배터리 소재를 대체하기 위한 움직임을 본격화하고 있네요.
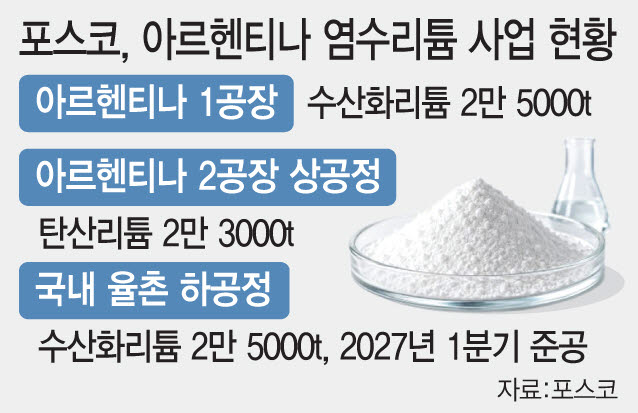
핵심은 비중국산 LFP 양극재 생산 확대와 아르헨티나 리튬 공급망 확보입니다.
최근 2차전지 관련주들이 크게 흔들리고 있지만, 포스코그룹은 중장기적으로 실적 반등을 기대할 만한 재료가 나오고 있습니다.
1. 포스코퓨처엠, LFP 생산 확대
포스코퓨처엠은 포항 공장의 기존 삼원계 양극재 생산라인을 LFP용으로 전환하고 있습니다.
현재 4개 라인 중 1개 전환을 완료했고 추가 라인도 개조 중입니다. 전체 전환 작업은 2027년 5월경 마무리될 전망이라고 하네요.
신규 공장을 짓는 대신 기존 설비를 활용해 투자비를 줄이는 전략입니다.
미국 ESS 시장에서 비중국산 배터리 소재 수요가 늘어난다면 수혜를 기대할 수 있겠죠.
2. 포스코홀딩스, 리튬 사업 흑자전환 가능성
| 주요 전망 | 내용 |
|---|---|
| 글로벌 리튬 시장 | 2026~2028년 공급 부족 예상 |
| 2027년 리튬 수요 | 251만톤 전망 |
| 아르헨티나 염호 현금 손익분기점 | 톤당 약 8,000달러 |
| 2027년 리튬 영업이익 | 약 1,000억원 전망 |
한화투자증권은 포스코홀딩스의 리튬 사업이 2027년 흑자전환할 것으로 예상했습니다.
다만 어디까지나 증권사 전망이고, 실제 실적은 리튬 가격과 염호 가동률에 따라 달라질 수 있습니다.
3. 당장 실적은 아직 부담
좋은 전망만 있는 건 아닙니다.
LS증권은 포스코퓨처엠의 3분기 영업이익을 132억원으로 예상했는데, 전년 대비 81% 감소한 수준입니다.
GM향 양극재 물량 감소와 음극재 가동률 부진이 부담으로 꼽혔습니다.
그럼에도 LS증권은 포스코퓨처엠 목표주가를 기존 14만원에서 15만3,000원으로 올렸습니다.
여기서 주의할 점은 15만3,000원은 포스코홀딩스가 아니라 포스코퓨처엠의 목표주가라는 겁니다.
결론 : 장기 기대감은 긍정적, 단기 실적 확인 필요
개인적으로 포스코그룹의 가장 큰 강점은 리튬 원료부터 양극재까지 연결되는 공급망이라고 생각합니다.
중국산 소재 의존도를 낮추려는 움직임이 커질수록 기회가 생길 수 있겠죠.
다만 LFP 생산 확대가 실제 수주와 이익 증가로 이어지는지, 리튬 가격이 예상대로 회복하는지가 중요합니다.
포스코홀딩스는 리튬 사업의 흑자전환과 철강 업황 회복, 포스코퓨처엠은 LFP 수주와 공장 가동률 개선을 따로 확인해야겠습니다.
여러분은 포스코그룹의 2차전지 사업 어떻게 보시나요?
지금이 장기적인 매수 기회일까요? 아니면 실적이 회복될 때까지 기다리는 게 나을까요?
댓글로 의견 나눠주시고 도움 되셨다면 추천이랑 스크랩도 부탁드립니다ㅎㅎ
다들 성투하세요!
POSCO홀딩스 (005490) 인기글
- 01댓글하락이꽤길어지는것같습니다81026.11.08
- 02111026.10.27
- 0320026.11.13


- 01111026.10.27
- 02댓글하락이꽤길어지는것같습니다81026.11.08
- 03댓글30만원 지지가 정말 중요하네요 32만원 회복 여부가 관건이에요 잘 보고 갑니다190026.10.03

- 04
POSCO홀딩스 31만원대 반등, 32만원 돌파 여부 주목[8]
140026.10.06 - 06
포스코, 철강만 보던 회사에서 리튬·LNG까지…16.7조 투자 시작[6]
190026.10.05
- 07140026.10.03
- 08180026.10.02
- 09
포스코홀딩스 반등 신호 나오나? 중국산 LFP 대체에 리튬 흑자전환 전망까지[0]
50026.10.22 - 10
포스코홀딩스, 리튬 연산 5만톤 체제 눈앞…이제는 진짜 돈 벌 차례 아닌가요ㅋㅋ[0]
20026.11.13