
인기 게시판 TOP 50
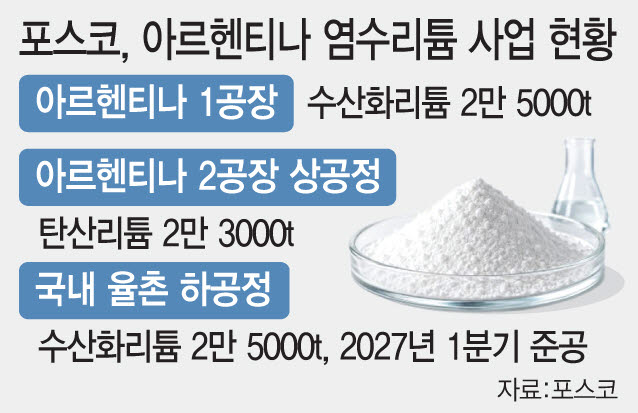

포스코홀딩스가 전남 율촌 수산화리튬 공장 가동 준비를 거의 마쳤다고 하네요.
지난달 아르헨티나 리튬 2공장 상공정을 준공한 데 이어 국내 공장도 제조업 허가를 받았다고 합니다.
내년 1분기 준공이 목표인데, 이게 완성되면 아르헨티나에서 리튬 원료를 생산하고 국내에서 배터리 소재로 가공하는 공급망이 갖춰지는 겁니다.
규모도 생각보다 큽니다.
-
아르헨티나 1공장: 연산 2만5천톤
-
율촌 수산화리튬 공장: 연산 2만5천톤
-
염수리튬 생산체제: 총 연산 5만톤 목표
-
2033년: 염수리튬 연산 10만톤까지 확대 계획
여기에 호주 광석리튬 사업까지 합쳐 장기적으로 연산 17만3천톤을 확보하겠다는 구상입니다.
눈여겨볼 부분은 아르헨티나 1공장이 올해 2분기 처음으로 분기 흑자를 기록했다는 점이네요.
그동안 리튬 사업은 투자 규모만 크고 언제 돈 버냐는 얘기가 많았는데, 조금씩 실적이 나오는 단계로 넘어가는 느낌입니다.
다만 공장 준공이 곧바로 이익 증가를 의미하는 건 아닙니다. 결국 리튬 가격과 가동률, 생산원가가 중요하겠죠.
주가는 11월 12일 기준 **276,000원(-0.18%)**으로 마감했습니다.
최근 1개월 -7.38%, 3개월 -15.08%, 1년 -13.34%로 주가 흐름은 여전히 답답합니다.
PBR도 0.36배 수준인데, 단순히 저평가라고 보기보다는 시장이 철강 업황과 신사업 수익성을 얼마나 보수적으로 평가하는지도 봐야 할 듯합니다.
개인적으로 포스코홀딩스는 이제 리튬 공장을 얼마나 짓느냐보다 실제 생산량과 영업이익이 얼마나 늘어나는지가 더 중요해 보이네요.
여러분은 포스코홀딩스 지금 가격이면 장기적으로 괜찮다고 보시나요?
아니면 리튬 업황이 확실히 살아나는 걸 보고 들어가는 게 맞을까요ㅋㅋ
댓글로 의견 부탁드리고 추천·스크랩도 한번씩 부탁드립니다.
다들 성투하세요ㅎㅎ
POSCO홀딩스 (005490) 인기글
- 01댓글하락이꽤길어지는것같습니다81026.11.08
- 02111026.10.27
- 0320026.11.13


- 01111026.10.27
- 02댓글하락이꽤길어지는것같습니다81026.11.08
- 03댓글30만원 지지가 정말 중요하네요 32만원 회복 여부가 관건이에요 잘 보고 갑니다190026.10.03

- 04
POSCO홀딩스 31만원대 반등, 32만원 돌파 여부 주목[8]
140026.10.06 - 06
포스코, 철강만 보던 회사에서 리튬·LNG까지…16.7조 투자 시작[6]
190026.10.05
- 07140026.10.03
- 08180026.10.02
- 09
포스코홀딩스 반등 신호 나오나? 중국산 LFP 대체에 리튬 흑자전환 전망까지[0]
50026.10.22 - 10
포스코홀딩스, 리튬 연산 5만톤 체제 눈앞…이제는 진짜 돈 벌 차례 아닌가요ㅋㅋ[0]
20026.11.13


