
동그라미7


제가 보는 네이버 주가는 당분간 현재 수준을 유지할 것 같아요.
이유 1. 네이버는 AI와 커머스 사업을 중심으로 성장하고 있습니다. 2026년 2분기 매출은 전년 대비 16.2% 증가했고, 엔비디아와의 AI 사업 협력도 새로운 성장 가능성으로 보입니다. 다만 영업이익은 투자 비용 등의 영향으로 소폭 감소했습니다.
이유 2. 최근 주가는 19만 원대에서 17만 원대까지 하락한 뒤 반등하는 모습을 보였습니다. 3분기 실적도 시장 기대에 못 미칠 수 있다는 전망이 나오고 있어 아직은 조심스럽습니다.
전반적으로 하향세를 유지하다 살짝 반등이 되었습니다. 성장 가능성은 있지만 실적 부담과 주가 변동성이 함께 나타나고 있기 때문에, 당장 큰 폭으로 상승하기보다는 당분간 흐름을 지켜볼 필요가 있다고 생각합니다. 무리하게 매수하기보다는 실적과 주가 흐름을 확인하면서 천천히 판단하는 것이 좋을 것 같습니다.
🤔 NAVER 기업분석[8]
NAVER 19만원대 약세, 18만원대 지지 다시 주목[4]


네이버페이 동네 빵집까지 파고든다…오프라인 결제 시장 본격 확대하나?[1]

네이버, 브라질 6조 AI 사업 들어가면 얘기가 달라질 수 있겠네요[5]
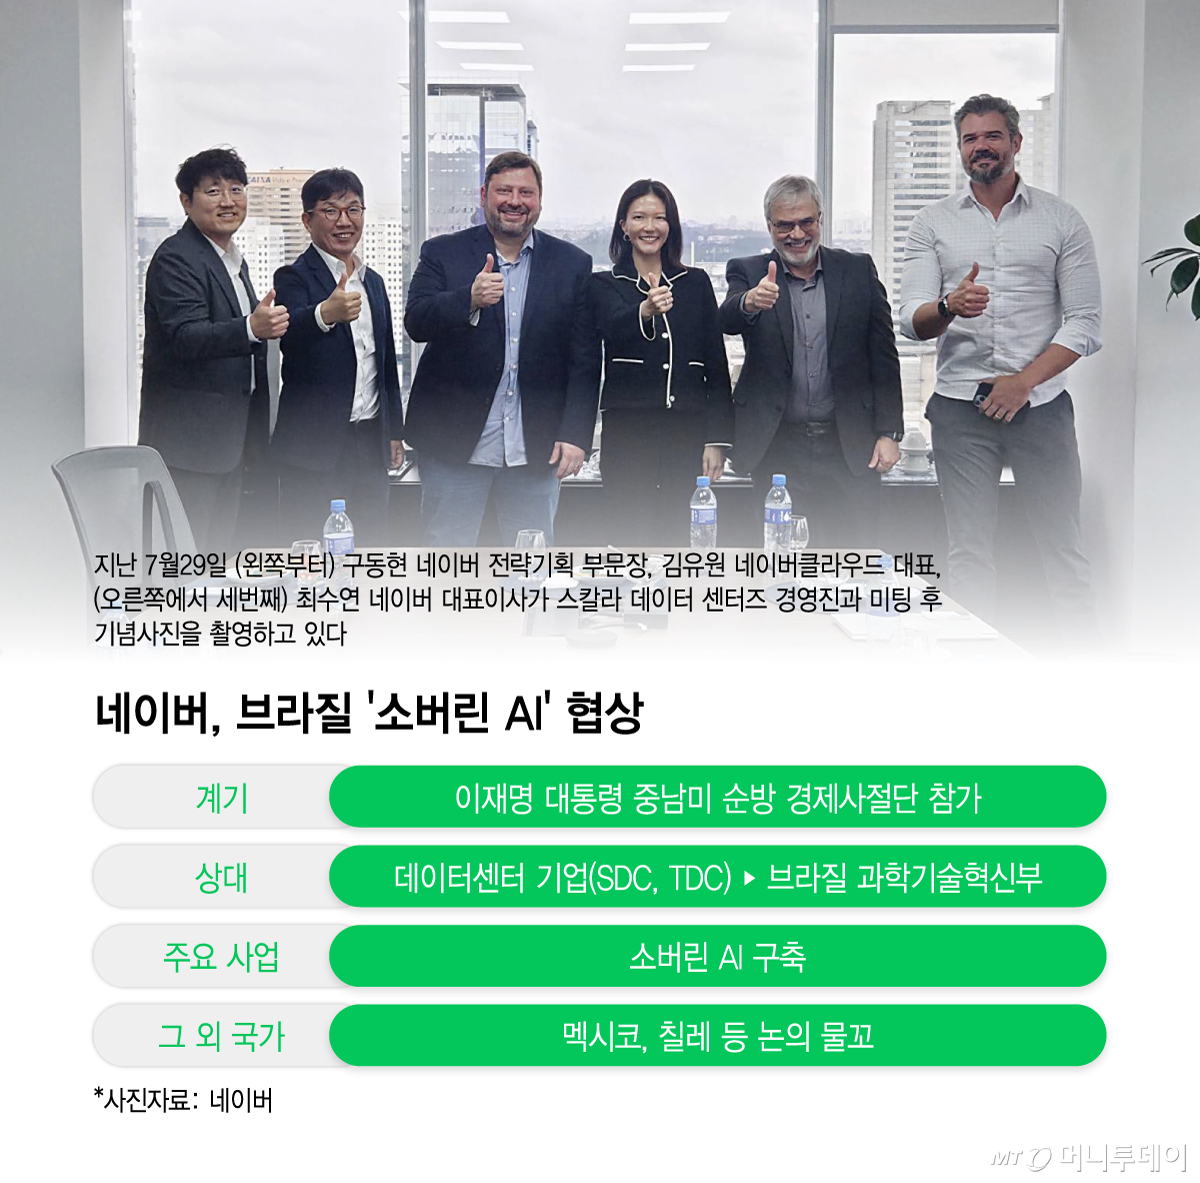
네이버, 중동·중남미 이어 글로벌 AI 사업 확대…해외 협력 본격화[3]

NAVER, 20만원선 이탈하며 196,000원 약세 마감[6]

네이버·두나무 합병 또 연기…벌써 세 번째, 업비트 품기 생각보다 쉽지 않네요[5]

네이버, 브라질 6조 AI 사업 들어가면 얘기가 달라질 수 있겠네요[5]
네이버, 일본 맛집 예약 1년 새 5.8배 증가…해외 서비스 확대[7]


NAVER 19만원대 약세, 18만원대 지지 다시 주목[4]
NAVER 193,500원까지 밀렸다…20만원선 이탈 후 다시 저점 시험[4]


