

 BEST
인기 게시판 TOP 50
LG이노텍이 오늘 상당히 크게 밀렸네요.
10월 29일 정규장 종가 기준 **34만2,500원(-6.93%)**을 기록했습니다. 장중에는 33만7,000원까지 내려갔고요.
현대차증권이 목표주가를 기존 103만원에서 57만원으로 무려 44.7% 낮춘 것도 눈에 들어옵니다.
실적과 주가 핵심
| 구분 | 내용 |
|---|---|
| 정규장 종가 | 342,500원 (-6.93%) |
| NXT 애프터마켓 | 343,000원 (-6.79%) |
| 신규 목표주가 | 570,000원 |
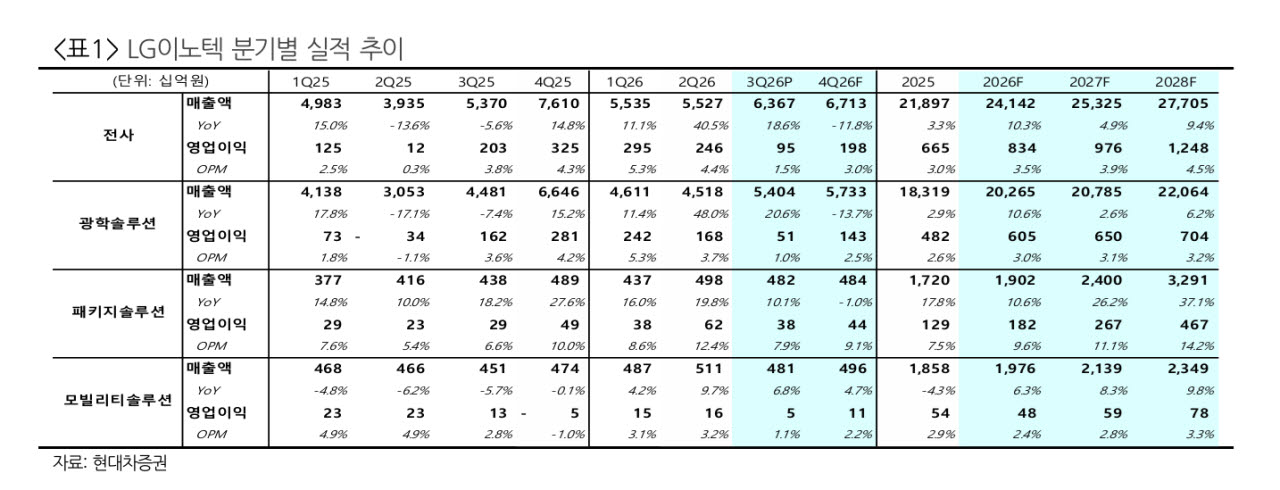
| 3분기 매출 | 6조3,700억원 (+19%) |
| 3분기 영업이익 | 948억원 (-53%) |
| 3분기 영업이익률 | 1.5% |
매출은 늘었는데 영업이익이 절반 넘게 줄었다는 게 가장 아쉽습니다.
주력 사업인 카메라 모듈의 성장 둔화와 환율에 따른 원가 부담이 수익성을 압박하고 있네요.
다만 긍정적인 부분도 있습니다.
LG이노텍은 내년부터 서버용 ABF 반도체 기판 양산을 본격화할 계획입니다. AI 서버용 고부가 기판 사업이 성장하면 카메라 모듈에 대한 의존도를 낮출 수 있겠죠.
주가 관점에서는?
현재 PER 12.22배, PBR 1.27배로 화면상 밸류에이션이 아주 높아 보이지는 않습니다.
하지만 실적이 악화되는 구간에서는 단순히 PER이 낮다는 이유만으로 저평가라고 판단하기 어렵습니다.
개인적으로는 지금 당장 저점 매수를 서두르기보다 4분기 실적과 반도체 기판 사업의 수익성 개선을 확인하는 편이 낫다고 봅니다.
특히 증권사 목표주가가 57만원이라고 해서 그 가격까지 반드시 반등한다는 뜻은 아니니까요.
참고로 화면에 표시된 기관 -67,808주, 개인 +64,493주, 외국인 +1,072주는 10월 28일 기준 수급으로 오늘 매매 동향과는 구분해야 합니다.
여러분은 LG이노텍 34만원대 어떻게 보시나요?
과도한 하락일까요, 아니면 실적 회복까지 시간이 더 필요할까요?
댓글로 의견 나눠주시고 추천·스크랩도 부탁드립니다ㅎㅎ
다들 성투하세요!
댓글6
 BEST

LG이노텍 (011070) 인기글
최근 30일 동안 받은 댓글·추천·스크랩 기준
- 01댓글 기술력일 분석하구요,, 기업의 핵심 경쟁력을 꼼꼼히 점검하며 차분히 대응해 나가는 전략이 유효합니다.120026.10.29
- 02댓글하락세가 이어지고 있어 쉽지 않은 모습입니다. 그나마 하락의 폭이 완화된 것이 나은 소식이 아닐까 해요.100026.10.20
- 03댓글LG이노텍 장초반 급락 뒤 회복이 든든하네요 57만 원대 안착을 차분히 지켜봐야겠어요130026.10.03


- 04140026.10.01
- 05
LG이노텍, 561,000원 급락…55만원선 지지 시험[6]
191026.09.30 - 0671026.10.26
- 07
LG이노텍 빅테크 장기공급계약 확대…AI 반도체 기판에 2028년 유리기판까지 노리네요[2]
130026.10.13 - 08
삼성전기·LG이노텍, AI 기판은 이제 증설 경쟁까지 들어갔네요[1]
150026.10.04
- 09
LG이노텍 애플 매출만 14조원…매출 80% 의존은 좀 무섭네요ㅋㅋ[0]
10026.11.13


