

 BEST

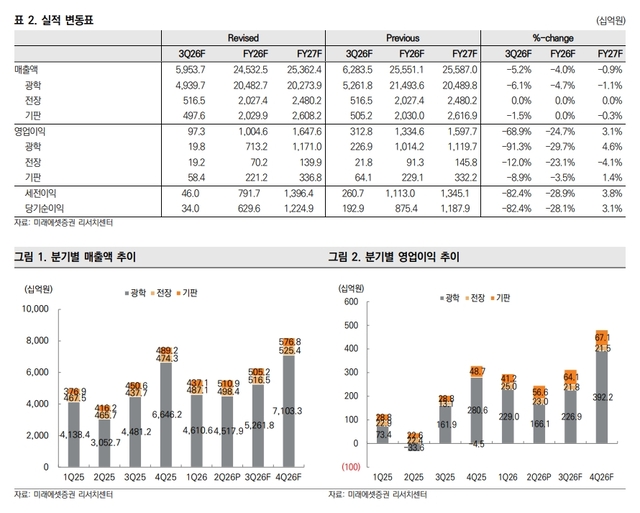
삼성전기와 LG이노텍의 3분기 실적 전망이 완전히 엇갈리고 있네요.
두 기업 모두 국내 대표 전자부품 업체인데, AI 관련 사업 비중에 따라 실적 차이가 크게 벌어지는 모습입니다.
특히 삼성전기는 영업이익이 전년 대비 146.8% 증가할 것으로 예상되는 반면, LG이노텍은 사실상 제자리걸음입니다.
| 구분 | 삼성전기 | LG이노텍 |
|---|---|---|
| 3분기 영업이익 전망 | 6,423억원 | 2,029억원 |
| 전년 동기 영업이익 | 2,602억원 | 2,037억원 |
| 전년 대비 증감 | +146.8% | -0.4% |
| 주요 사업 | AI 기판·MLCC | 스마트폰 카메라 |
| 핵심 변수 | AI 서버 수요 확대 | 고객사 의존도·원가 부담 |
아직 확정 실적이 아닌 증권가 컨센서스지만 차이가 상당하네요.
삼성전기는 AI 서버용 FC-BGA 기판과 고부가 MLCC, 실리콘 커패시터 사업이 성장 동력으로 꼽힙니다.
특히 최근 글로벌 고객사와 3,605억원 규모의 메모리용 패키지 기판 장기공급계약을 체결했습니다.
올해 공시된 장기공급계약 누적 금액만 약 4조3,000억원이라고 하네요.
기존 스마트폰과 PC 중심에서 AI 서버 및 반도체용 고부가 제품으로 사업을 확대한 효과가 나타나는 것으로 보입니다.
다만 수주금액 전체가 당장 실적으로 반영되는 건 아닙니다.
반면 LG이노텍은 매출의 80% 이상이 광학솔루션 사업에서 발생하는 구조입니다.
스마트폰 카메라 모듈 비중이 높다 보니 신제품 수요와 원가, 환율 변화에 실적이 크게 영향을 받고 있습니다.
여기에 신규 FC-BGA 설비투자에 따른 감가상각 부담도 남아 있고요.
그렇다고 성장 가능성이 없는 건 아닙니다.
LG이노텍 역시 AI 서버와 PC용 FC-BGA 사업을 확대하고 있으며, 증권가에서는 2027년 전후를 기판 사업의 본격적인 실적 개선 시점으로 예상하고 있습니다.
다만 장기공급계약 협의와 생산시설 증설 검토는 아직 확정 수주나 수익성 개선을 의미하지 않습니다.
개인적으로 현재 실적 가시성은 삼성전기가 더 높아 보입니다.
AI 관련 고부가 제품의 매출 확대가 이미 진행되고 있고 장기공급계약도 쌓이고 있으니까요.
반면 LG이노텍은 당장 실적보다는 향후 FC-BGA 고객사 확보와 가동률 개선에 대한 기대가 중요한 상황입니다.
삼성전기는 실적 성장의 지속성, LG이노텍은 실적 반등의 현실화 여부를 봐야 할 것 같습니다.
저라면 단기적으로는 실적 개선이 확인되는 삼성전기에 조금 더 관심을 둘 것 같습니다.
다만 좋은 실적 전망이 이미 주가에 반영됐는지도 확인해야겠죠.
LG이노텍은 2027년 기판 사업의 수익성 개선이 가시화된다면 재평가받을 여지가 있지만, 아직은 실제 계약과 실적 확인이 필요해 보입니다.
여러분은 두 종목 중 어디가 더 매력적이라고 보시나요?
삼성전기의 AI 부품 성장세가 계속될까요? 아니면 LG이노텍의 FC-BGA 사업 반등에 기대를 걸어볼 만할까요?
댓글로 의견 나눠주시고 도움 되셨다면 추천이랑 스크랩도 부탁드립니다ㅎㅎ
다들 성투하세요!

LG이노텍, 561,000원 급락…55만원선 지지 시험[6]


LG이노텍 빅테크 장기공급계약 확대…AI 반도체 기판에 2028년 유리기판까지 노리네요[2]

삼성전기·LG이노텍, AI 기판은 이제 증설 경쟁까지 들어갔네요[1]

LG이노텍 애플 매출만 14조원…매출 80% 의존은 좀 무섭네요ㅋㅋ[0]


