


인기 게시판 TOP 50
이차전지의 중심축 포스코홀딩스 (KOSPI: 005490)
⦁ 지주사 체제 및 사업 포트폴리오
-
주력 사업: 포스코그룹의 지주회사로서 ① 철강(포스코), ② 이차전지소재(포스코퓨처엠 및 리튬·니켈 원료 사업), ③ 인프라·에너지(포스코인터내셔널·포스코이앤씨)를 3대 핵심 축으로 하는 '트리플 코어(Triple Core)' 포트폴리오를 구축하고 있음.
-
밸류체인 경쟁력: 세계 최고 수준의 철강 제조 경쟁력을 기반으로 안정적인 현금을 창출하고, 이를 통해 확보한 재원으로 아르헨티나 염수 리튬, 호주 광석 리튬, 전구체·양극재·음극재로 이어지는 이차전지 풀밸류체인을 내재화함.
-
재무 건전성 강화: 비핵심 자산 구조조정과 효율적인 자본 배분을 통해 순차입금을 대폭 감축(약 4조 3,000억 원 감소)하며 그룹 전반의 재무 안정성을 높하고 있음.
⦁ 부문별 실적 추이 (2026년 3분기 공시 기준)
-
3분기 연결 실적: 2026년 3분기 연결 기준 매출액 19조 1,410억 원, 영업이익 9,450억 원을 기록하며 3개 분기 연속 실적 개선세를 이어감. 전년 동기 대비 매출액은 10.9%, 영업이익은 47.9%–48.0% 크게 증가함.
-
철강 부문 반등: 원료 가격 상승에도 불구하고 고부가 제품 판매 확대와 판가 방어에 성공하면서, 핵심 본업인 철강 부문이 4개 분기 만에 분기 영업이익 4,000억 원대를 회복하며 전사 실적을 견인함.
-
이차전지 및 에너지 부문: 이차전지소재 부문은 글로벌 전기차 캐즘(일시적 수요 정체) 및 리튬 가격 약세 영향으로 영업손실을 기록했으나, 에너지·인프라 부문(해외 가스전 및 발전 사업 등)의 견조한 이익 기여가 이를 상쇄함.
⦁ 주주환원 정책 및 배당 공시
-
실적 연동형 주주환원 전환: 포스코홀딩스는 기존의 고정적인 연간 주당 1만 원 기본배당 제도를 폐지하고, 조정 지배지분순이익 대비 주주환원율 35%–40%를 연간 기준으로 운영하는 실적 연동형 정책으로 전환함.
-
분기배당 및 자사주 소각 병행: 현금배당과 자사주 매입·소각을 탄력적으로 병행하는 정책하에, 2026년 11월 13일 이사회 결의를 통해 3분기 분기배당으로 보통주 1주당 2,000원(총액 약 1,512억 원, 배당기준일 11월 30일)의 현금배당을 확정 공시함.
-
주주환원 특징: 분기별 현금배당을 통해 배당 예측 가능성을 유지하면서도, 보유 자사주 단계적 소각을 통해 주당 가치를 실질적으로 제고하는 전략을 실행 중임.
⦁ 향후 전망 및 리스크 요인
-
에너지·인프라 확장 및 수익 다변화: 해외 셰일가스 자산 인수 및 LNG 밸류체인 확장을 통해 경기 민감도가 높은 철강·배터리 소재의 변동성을 보완하는 안정적 캐시카우 비중을 넓히고 있음.
-
이차전지소재 중장기 턴어라운드 준비: 단기 업황 부진 속에서도 아르헨티나 염수 리튬 상업 생산 확대와 북미·유럽 현지 공급망 대응을 차질 없이 진행하여, 향후 리튬 가격 반등 및 전기차 수요 회복 시 원가 경쟁력을 바탕으로 레버리지 효과를 극대화할 기반을 마련함.
-
리스크 요인:
-
글로벌 건설·제조업 경기 둔화에 따른 철강 수요 회복 지연 및 중국산 저가 철강재 유입 압력.
-
미국 등 주요국의 보호무역주의 강화 및 관세·수입 규제 변화에 따른 공급망 재편 비용, 그리고 리튬·니켈 등 핵심 광물 가격의 단기 회복 지연 가능성.
-
댓글8

POSCO홀딩스 (005490) 인기글
최근 7일 동안 받은 댓글·추천·스크랩 기준
최근 30일 동안 받은 댓글·추천·스크랩 기준
- 01댓글철강 부문의 실적 회복이 확인되고 있다는 점이 정말 반갑네요. 여기에 에너지 사업의 안정적인 수익과 향후 이차전지소재 사업의 반등까지 더해진다면 포스코홀딩스의 성장 가능성도 충분히 크다고 생각합니다.130026.11.14
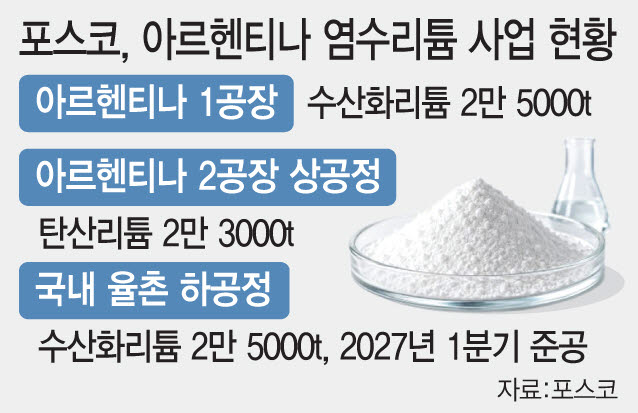
- 02댓글아르헨티나에서 원료를 생산하고 국내에서 가공하는 공급망이 완성된다면 포스코홀딩스의 리튬 사업 경쟁력도 한층 높아질 것 같네요. 특히 1공장이 흑자를 기록했다는 점이 반갑습니다.111026.11.13

- 01댓글철강 부문의 실적 회복이 확인되고 있다는 점이 정말 반갑네요. 여기에 에너지 사업의 안정적인 수익과 향후 이차전지소재 사업의 반등까지 더해진다면 포스코홀딩스의 성장 가능성도 충분히 크다고 생각합니다.130026.11.14
- 02댓글아르헨티나에서 원료를 생산하고 국내에서 가공하는 공급망이 완성된다면 포스코홀딩스의 리튬 사업 경쟁력도 한층 높아질 것 같네요. 특히 1공장이 흑자를 기록했다는 점이 반갑습니다.111026.11.13
- 03121026.10.27

- 04111026.11.08
- 05
POSCO홀딩스 1.47% 상승 마감, 장 막판 강세 보이며 311,000원 기록[4]
191026.10.05


- 04111026.11.08
- 06
POSCO홀딩스 31만원대 반등, 32만원 회복 주목[4]
200026.10.03 - 07
POSCO홀딩스 31만원대 반등, 32만원 돌파 여부 주목[8]
150026.10.06 - 08
POSCO홀딩스 1.47% 상승 마감, 장 막판 강세 보이며 311,000원 기록[4]
191026.10.05 - 10
포스코, 철강만 보던 회사에서 리튬·LNG까지…16.7조 투자 시작[6]
210026.10.05

