
_you&i_알랴뷰
 BEST

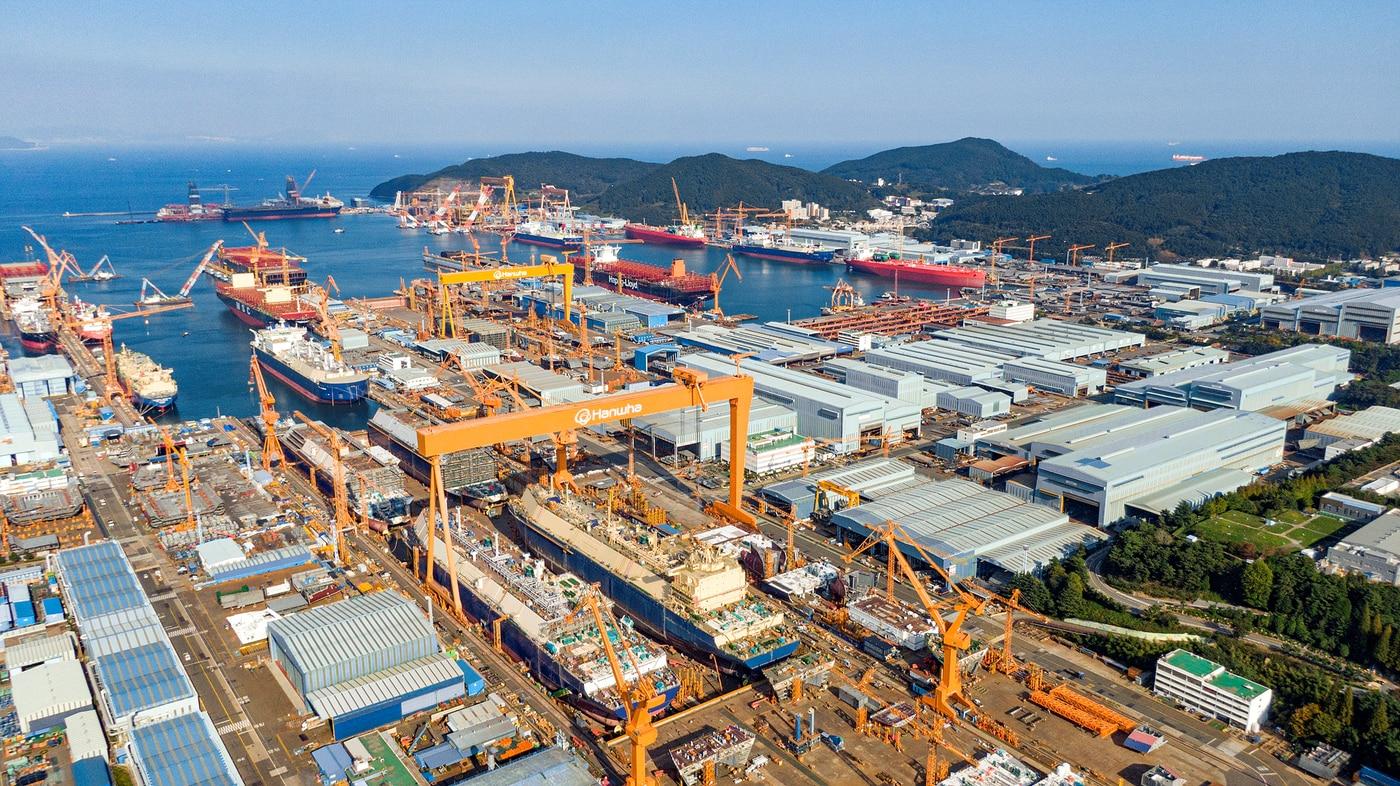
한화오션에 조금 아쉬운 소식이 나왔네요.
NH투자증권이 목표주가를 기존 12만6,000원에서 9만1,000원으로 약 28% 하향했습니다. 다만 투자의견은 매수를 유지했네요.
| 구분 | 실적 |
|---|---|
| 매출액 | 3조4,100억원 (+12.9%) |
| 영업이익 | 4,857억원 (+67.6%) |
| 특수선 영업손실 | -706억원 |
| 신규 목표주가 | 91,000원 |
전체 실적은 전년 대비 크게 성장했지만 시장 기대치에는 못 미쳤습니다.
특히 군함 등 특수선 사업에서 706억원의 적자가 발생한 점이 부담입니다.
중국 조선소의 저가 수주 공세와 LNG선 가격 정체도 부정적인 요인이고요.
그렇다고 전망이 마냥 어두운 건 아닙니다.
내년 LNG선 발주 확대와 해외 특수선 수주 기회는 여전히 남아 있습니다. NH투자증권도 2028년까지 연평균 14% 수준의 영업이익률을 예상하고 있고요.
개인적으로는 수주 기대감보다 특수선 수익성 회복 여부가 더 중요해 보입니다.
신규 수주가 늘어나더라도 실제 이익으로 연결되지 않으면 주가 재평가에는 한계가 있겠죠.
당장은 무리한 추격 매수보다 4분기 실적과 특수선 원가 개선 흐름을 확인하는 쪽이 낫겠습니다.
여러분은 한화오션 이번 목표가 하향 어떻게 보시나요?
댓글로 의견 나눠주시고 추천·스크랩도 부탁드립니다ㅎㅎ
다들 성투하세요!
한화오션 목표주가 28% 하향…실적 성장에도 특수선 적자가 발목 잡네요[5]

한화오션, 3600톤급 최신 잠수함 진수…K방산 수출 기대감 커지네요[2]


한화오션 목표주가 28% 하향…실적 성장에도 특수선 적자가 발목 잡네요[5]
한화오션 78,700원 약보합, 7만원대 지지 주목[6]

한화오션 0.38% 상승 마감, 오후 저점 찍고 막판 78,800원까지 끌어올렸네요[6]

한화오션, 8만원선 지켰지만 반등 제한되며 80,700원 약세 마감[6]

한화오션 2.45% 하락 마감, 장 초반부터 밀리며 80,000원선 내줬네요[6]

한화오션 분석[6]

한화오션 잘나가나 싶더니 또 노조 리스크…원·하청 동시 고공농성에 긴장감 고조[3]


