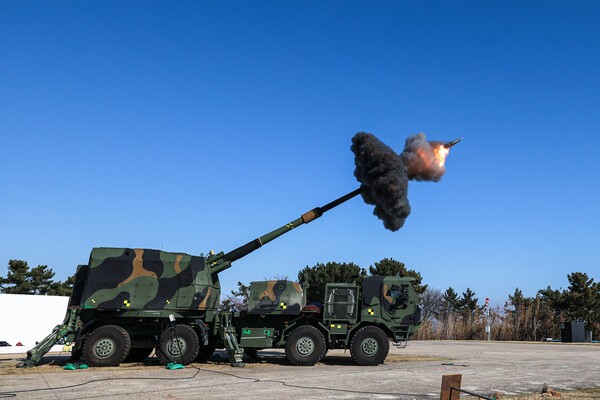
한화에어로스페이스는 K9 자주포와 천무 등 지상무기 수출을 주요 성장 동력으로 삼고 있는 방산 기업이다. 다만 사업별 실적과 수주 진행 상황은 공시 및 공식 발표 시점에 따라 달라질 수 있다.
2026년 2분기 매출은 약 9조 2,929억 원, 영업이익은 약 1조 3,655억 원으로 집계된 것으로 제시됐다. 이는 전년 동기 대비 각각 약 47%, 59% 증가한 수치다. 다만 해당 수치의 정확한 기준은 한화에어로스페이스가 2026년 2분기 실적 발표에서 공시한 연결 기준인지, 잠정 실적 또는 시장 추정치인지 확인할 필요가 있다. 따라서 투자 판단 전에는 금융감독원 전자공시시스템(DART)과 회사의 2026년 2분기 실적 발표 자료를 통해 수치를 재확인해야 한다.
수주잔고는 2026년 2분기 말 기준 약 38조 3,000억 원으로 제시됐다. 이 수치는 향후 매출로 인식될 가능성이 있는 계약 규모를 보여주는 참고 지표지만, 계약별 납품 일정과 매출 인식 시점, 환율, 원가 변동 등에 따라 실제 실적 기여 시점과 수익성은 달라질 수 있다. 수주잔고의 정확한 범위와 산정 기준 역시 회사의 2026년 2분기 사업보고서 또는 실적 자료에서 확인하는 것이 바람직하다.
📌 긍정 요인
⚠️ 주의할 점
💡 투자 전략
장기적인 성장 전망은 긍정적으로 평가될 수 있지만, 2026년 2분기 실적과 수주잔고 수치의 공식 출처 및 연결·별도 기준을 먼저 확인해야 한다. 단기 급등 구간에서 추격 매수하기보다는 향후 실적 발표, 수출 계약의 실제 이행 여부, 납품 일정, 수익성 변화를 함께 점검하며 신중하게 접근하는 전략이 유리해 보인다.
※ 본문에 언급된 2026년 2분기 매출·영업이익·수주잔고는 2026년 2분기 말 또는 해당 실적 발표 시점을 기준으로 제시된 수치다. 정확한 수치와 증감률은 한화에어로스페이스의 2026년 2분기 실적 발표 자료, 사업보고서 및 금융감독원 전자공시시스템(DART) 공시를 통해 확인해야 하며, 투자 참고용 분석으로 매수 추천은 아닙니다.
한화에어로스페이스 11.71% 하락, 다른 회사 실적만 보고 끝낼 문제는 아니에요[2]

K-방산의 거침없는 질주! 인도 K9 자주포 추가 수주 소식[1]

한화에어로스페이스, 글로벌 수출 성과로 미래가 기대되네요[1]
한화에어로스페이스 3.68% 상승 마감, 장 막판 강세에 1,072,000원 기록[5]

한화에어로스페이스, K9·천무 다음은 L-SAM…수출 라인업이 계속 늘어나네요[6]