인기 게시판 TOP 50
주가 전망은 글로벌 방산 시장 내 'K-방산' 영토 확장과 막대한 수주 잔고를 바탕으로 구조적인 장기 성장세를 이어갈 것으로 전망됩니다. 주요 성장 동력과 리스크 요인, 증권가 평가는 다음과 같습니다.
1. 주요 성장 동력 (긍정적 전망)
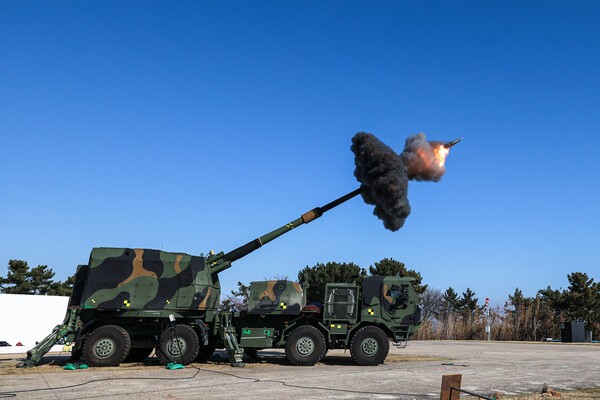
- 글로벌 영토 확장 및 수주 잔고: 폴란드향 K9 자주포 및 천무 유도무기 납품이 본격화되고 있으며, 사우디아라비아 지상군 사업, 루마니아 등 유럽 추가 수출 모멘텀이 견조합니다. 현재 확보된 수주 잔고만으로도 향후 수년간 매우 가시성 높은 실적 성장이 보장된 상태입니다.
- 선진국 시장 진입 본격화: 미국 차륜형 자주포 사업 진출 등 선진국 시장으로의 무기체계 이식이 구체화되고 있습니다. 미국 무기의 전 세계적 공급 대기 시간이 길어짐에 따라, 뛰어난 생산능력과 납기를 갖춘 한국산 무기의 가치가 계속해서 부각되는 수혜를 누리고 있습니다.
- 2026년 실적 퀀텀점프 전망: 증권가에서는 2026년 연간 매출액이 전년 대비 약 20% 증가한 30~32조 원 수준, 영업이익은 4.5조 원 안팎으로 급증하며 역대 최대 실적 기조를 이어갈 것으로 추정하고 있습니다.
2. 투자 시 유의점 (리스크 요인)
- 단기 실적 변동성 및 자회사 가치 반영: 계절적 납품 일정이나 한화오션 등 연결 자회사의 지분 가치 변동에 따라 분기 영업이익이 시장 컨센서스를 소폭 하회하는 변동성이 발생할 수 있습니다.
- 밸류에이션 부담: 주가가 과거 대비 크게 상승하여 미래 성장성이 선반영된 측면(높은 PER)이 있으므로, 장기 수주 파이프라인의 지속적인 체결 여부가 향후 주가 유지의 관건입니다.
3. 증권가 목표주가 및 투자의견
- 투자의견: 대다수 국내외 증권사는 강력한 펀더멘털을 근거로 ‘매수(BUY)’ 의견을 적극 유지하고 있습니다.
- 목표주가: 기관에 따라 자회사 가치나 Peer 멀티플 조정을 반영해 보수적으로 1,400,000원 ~ 1,580,000원 선을 제시한 곳이 있는 반면, 수출 모멘텀을 극대화해 반영한 곳은 1,720,000원 ~ 1,860,000원 선까지 바라보고 있습니다. 현재 시장 전체 애널리스트들의 평균 목표주가는 약 1,634,000원 수준으로 집계되어 현 주가 대비 충분한 장기 상승 여력을 보유한 것으로 평가받습니다.
종합적으로 한화에어로스페이스는 글로벌 국방비 증액 트렌드 속에서 실적 가시성이 가장 뛰어난 독보적인 대형 방산주로, 단기 숨고르기 조정 시 분할 매수 관점으로 접근하기 매력적인 종목입니다.
댓글9


한화에어로스페이스 (012450) 인기글
최근 7일 동안 받은 댓글·추천·스크랩 기준
최근 30일 동안 받은 댓글·추천·스크랩 기준
- 01댓글단순 수출을 넘어 폴란드에 생산 거점까지 마련한다는 점은 기대되네요. 다만 본격 양산까지 시간이 남은 만큼 당장 주가 반등보다는 추가 수주와 공장 진행 상황을 차분히 지켜봐야겠어요.110026.11.06
- 02댓글한화에어로스페이스는 장 초반 조정을 이겨내고 장 막판 강세로 고가 부근인 1,072,000원에 마감한 흐름이 아주 인상적이네요. 연휴 이후인 10월 6일 거래에서도 거래량이 든든하게 받쳐주면서 장중 고점이었던 1,079,000원을 시원하게 뚫고 안착해 주길 기대해 봅니다231026.10.05


- 01댓글한화에어로스페이스의 38조 원 수주잔고와 실적 성장 기대치를 꼼꼼하게 다시 확인해야겠군요. 단기 추격 매수보다는 실적 발표와 실제 납품 이행 여부를 지켜보며 안전하게 수익 내시길 바래요!!!111026.10.26
- 02댓글요즘 매도세가 커졌나보네요ㅠ80026.10.27
- 03댓글한화에어로스페이스 장초반 밀린 뒤 반등이 든든하네요 108만 원선 돌파 여부를 차분히 지켜봐야겠어요140026.10.03


- 04
한화에어로스페이스 11.71% 하락, 다른 회사 실적만 보고 끝낼 문제는 아니에요[2]
71026.10.20 - 05
K-방산의 거침없는 질주! 인도 K9 자주포 추가 수주 소식[1]
101026.11.01 - 06
한화에어로스페이스, 글로벌 수출 성과로 미래가 기대되네요[1]
81026.10.29
- 07
한화에어로스페이스, 폴란드에 첫 해외 미사일 공장 착공…유럽 방산시장 본격 공략[1]
110026.11.06 - 08
한화에어로스페이스 3.68% 상승 마감, 장 막판 강세에 1,072,000원 기록[5]
231026.10.05 - 10
한화에어로스페이스, K9·천무 다음은 L-SAM…수출 라인업이 계속 늘어나네요[6]
130026.10.05