케이스

삼성중공업도 목표주가 하향 소식이 나왔네요.
키움증권이 기존 4만2000원에서 3만4000원으로 약 19% 낮췄습니다.
그런데 의외로 실적이나 수주가 나빠서 내린 건 아닙니다. 중국 조선사들의 설비 확장으로 향후 업황이 둔화할 수 있다는 우려를 반영한 거라고 하네요.
투자의견은 여전히 '매수'입니다.
| 구분 | 키움증권 3분기 전망 |
|---|---|
| 매출액 | 3조1601억원 (+19.9%) |
| 영업이익 | 3413억원 (+43.4%) |
| 영업이익률 | 10.8% |
| 연간 상선 수주 목표 | 57억달러 |
| 9월 말 상선 수주액 | 75억달러 |
3분기 실적은 시장 기대치에 부합할 것으로 예상했습니다.
특히 고가 선박의 매출 비중이 늘어나면서 영업이익률도 전 분기보다 0.7%포인트 개선될 전망입니다.
수주도 이미 연간 목표를 약 32% 초과 달성했네요.
삼성중공업은 올해 LNG 운반선 18척을 수주하면서 2029년 납기 물량 대부분을 확보했습니다.
해양 부문에서도 상반기 FLNG 2기를 총 44억달러에 수주했고, 추가 프로젝트 협의도 진행 중입니다.
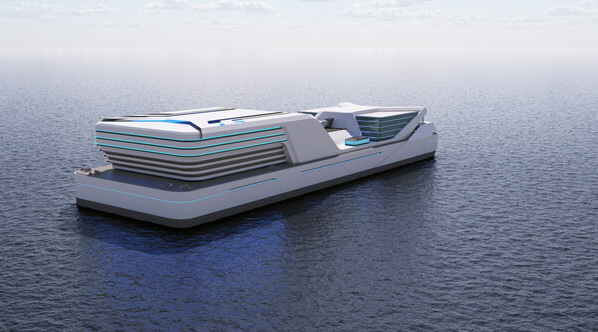
여기에 미국 업체와 50MW급 부유식 데이터센터(FDC) 2기 공급까지 논의하고 있다고 합니다.
FDC가 실제 계약으로 이어진다면 새로운 성장 동력이 될 수 있겠지만, 아직 확정된 수주는 아닙니다.
핵심은 중국 조선사들의 공격적인 설비 확장입니다.
앞으로 선박 공급능력이 늘어나면 지금처럼 높은 선가가 유지되기 어려울 수 있다는 우려죠.
키움증권도 이런 위험을 반영해 목표 PER을 20배에서 15배로 낮췄습니다.
즉, 기업 실적이 나빠진다는 전망보다는 시장에서 인정받을 주가 평가 수준을 낮춘 것에 가깝습니다.
개인적으로 삼성중공업은 현재 수주잔고와 고가 선박의 매출 반영 측면에서는 긍정적인 부분이 많아 보입니다.
다만 조선업은 업황에 따라 주가 평가가 크게 달라질 수 있는 산업이죠.
저라면 앞으로 LNG선 추가 수주와 FLNG 본계약, 중국 조선사들의 공급 확대 속도를 확인할 것 같습니다.
수주가 잘 나온다고 주가도 무조건 오르는 건 아니라는 점을 보여주는 보고서 같네요.
여러분은 삼성중공업 어떻게 보시나요?
목표주가 하향에도 실적 개선을 믿고 지켜볼 만할까요? 아니면 조선업 피크아웃 우려를 더 경계해야 할까요?
댓글로 의견 나눠주시고 도움 되셨다면 추천이랑 스크랩도 부탁드립니다ㅎㅎ
다들 성투하세요!
삼성중공업 수주소식은 잘 들리는데 주가는 왜 이럴까??? [5]

삼성중공업 0.10% 상승 마감, 장 초반 급락 딛고 19,700원대까지 회복했네요[2]

삼성중공업, 이 정도면 LNG선 수주는 제대로 터지고 있네요[1]

삼성중공업 1.22% 상승 마감, 장중 19,980원까지 오르며 20,000원 돌파 시도[6]

삼성중공업 1.22% 상승, 장 막판 강세에 19,960원 마감[4]

삼성중공업 목표가 4만2000원 → 3만4000원 하향…수주 목표 초과 달성했는데 왜?[3]

삼성중공업 1.70% 하락, 오전에 밀린 뒤 20,200원대에서 긴 횡보[4]

삼성중공업 1.70% 하락, 추석 연휴 직전 20,250원으로 거래 마쳤네요[4]

📈 삼성중공업, 3조 6500억원 FLNG 대박 수주와 2.1만원 바닥 다지기 완료! 심층 분석 🚀[6]