

 BEST

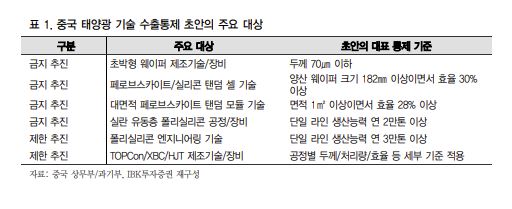
한화솔루션에 오랜만에 긍정적으로 볼 만한 소식이 나왔네요.
IBK투자증권이 19일 미국의 태양광 수입가격 규제와 중국의 핵심 기술 수출통제가 한화솔루션에 유리한 환경을 만들 수 있다고 분석했습니다.
핵심은 미국 생산시설을 이미 보유한 기업의 경쟁력이 높아질 수 있다는 점입니다.
| 구분 | 주요 내용 |
|---|---|
| 미국 | 12월 4일부터 태양광 최저수입가격(MIP) 시행 예정 |
| 중국 | 탠덤 셀 등 태양광 핵심 기술 12개 항목 수출통제 추진 |
| 한화솔루션 | 미국 생산 기반 보유로 가격 협상력 개선 기대 |
| 핵심 변수 | 현지 공장 가동률과 실제 수익성 개선 |
미국은 수입 태양광 제품의 가격을 일정 수준 이상으로 유지하는 제도를 추진하고 있습니다.
이렇게 되면 미국에서 직접 생산하는 기업들이 가격 경쟁에서 상대적으로 유리해질 수 있겠죠.
반면 중국은 고효율 태양광 셀과 제조장비 관련 기술의 해외 이전을 제한하려는 움직임을 보이고 있습니다.
아직 개정안 의견수렴 단계인 만큼 최종 규제 내용은 확인할 필요가 있습니다.
한화솔루션은 미국에 태양광 생산 기반을 확보하고 있습니다.
미국 내 생산 제품의 가격 협상력이 높아지고, 중국 기술을 활용해 미국 시장에 진출하려는 경쟁사들의 투자 속도가 늦어진다면 긍정적인 영향을 기대할 수 있습니다.
특히 차세대 기술인 페로브스카이트·실리콘 탠덤 셀도 중요한 변수입니다.
기존 태양광 셀보다 높은 발전효율을 구현할 수 있는 기술인데, 중국의 기술 통제가 강화되면 독자 기술 확보의 가치가 더 커질 수 있다는 분석이네요.
개인적으로 이번 소식은 중장기적으로 긍정적이라고 봅니다.
다만 미국에서 태양광 모듈 가격이 올라가면 발전사업자들의 설치 비용도 늘어나 수요에 부담이 될 수 있습니다.
한화솔루션 역시 원재료 가격과 공장 가동률에 따라 실제 이익이 달라질 수 있고요.
결국 중요한 건 정책 수혜 기대감보다 미국 공장에서 실제로 얼마나 이익과 현금흐름을 만들어내느냐입니다.
저는 한화솔루션을 단기 급등 기대보다는 중장기 실적 개선 여부를 지켜볼 종목으로 보고 있습니다.
미국의 수입 규제와 중국의 기술 통제가 동시에 진행된다면 미국 생산 기반을 갖춘 한화솔루션에는 분명 기회가 될 수 있겠죠.
다만 실제 주가 재평가를 위해서는 미국 공장 가동률 개선과 수익성 회복이 확인돼야 한다고 생각합니다.
여러분은 한화솔루션 어떻게 보시나요?
이번 정책 변화가 본격적인 반등 계기가 될까요? 아니면 아직은 실적을 더 확인해야 할까요?
댓글로 의견 나눠주시고 도움 되셨다면 추천이랑 스크랩도 부탁드립니다ㅎㅎ
다들 성투하세요!
한화솔루션 5%대 급등, 36,000원 돌파 주목[4]

한화솔루션 18% 급등, 태양광에 다시 돈이 몰린 이유[2]


한화솔루션 1.03% 상승 마감, 장 초반 큰 변동성 딛고 34,250원까지 올라왔네요[2]

한화솔루션, 미국 중간선거 수혜 기대…태양광 업황 반전 가능할까?[1]

🤔 한화솔루션 1시간 봉 박스권 테스트…천연가스 가격 추이와 커플링되는 이유[8]


