
바다사랑태양
 BEST
삼성전기가 AI 서버 시장 확대의 핵심 수혜주로 떠오르고 있습니다.
유안타증권은 삼성전기를 전기전자 업종 최선호주로 꼽으며 목표주가 230만원, 투자의견 매수를 유지했습니다.
특히 눈에 띄는 건 단순히 AI 기대감으로 오르는 게 아니라 실제 수주 증가와 가격 인상, 대규모 증설이 동시에 진행되고 있다는 점입니다.
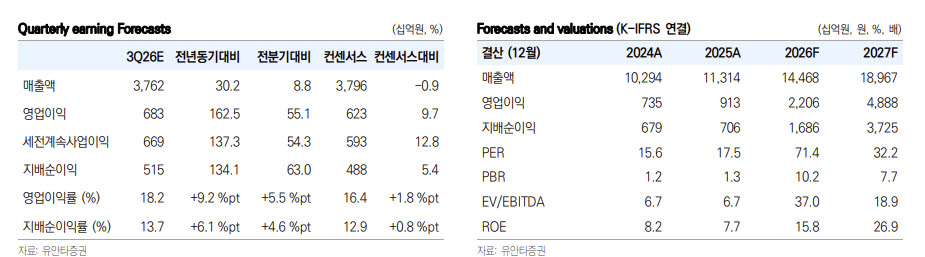
| 구분 | 2026년 3분기 전망 |
|---|---|
| 매출액 | 3조7,625억원 (+30.2%) |
| 영업이익 | 6,832억원 (+162.5%) |
| 영업이익률 | 18.2% |
| 시장 예상 영업이익 | 6,230억원 |
영업이익이 시장 예상보다 약 9.7% 높을 것으로 전망됩니다.
특히 AI 서버용 MLCC가 실적을 끌어올리고 있습니다. 고부가 제품 비중이 높아지면서 컴포넌트 부문 영업이익률은 23.2%까지 상승할 것으로 예상됩니다.
여기에 MLCC 평균판매가격도 전분기 대비 약 10% 오를 수 있다는 분석입니다.
물량이 늘어나는 동시에 가격까지 올라가는 구조라 이익 증가 속도가 상당히 빠릅니다.
유안타증권이 제시한 연간 실적 전망을 보면 성장 폭이 더 확실하게 드러납니다.
| 구분 | 2026년 전망 | 2027년 전망 |
|---|---|---|
| 매출액 | 14.47조원 | 18.97조원 |
| 영업이익 | 2.21조원 | 4.89조원 |
| 영업이익률 | 15.2% | 25.8% |
내년 영업이익이 올해보다 121.6% 증가할 것이라는 전망입니다.
이 정도면 단순한 업황 회복을 넘어 사업 구조 자체가 고수익 제품 중심으로 바뀌고 있다고 볼 수 있습니다.
특히 2027~2028년 실적에 반영될 AI 서버용 MLCC 수주금액만 약 4조원으로 분석됩니다.
삼성전기는 세종과 베트남에 총 6조7800억원의 신규 투자를 발표했습니다.
부산 투자까지 포함하면 2026~2028년 ABF 기판 투자 규모가 9~10조원에 달할 수 있다는 전망입니다.
여기서 중요한 건 장기공급계약(LTA)과 고객사 선수금을 기반으로 증설이 진행된다는 점입니다.
수요가 확인되지 않은 상태에서 무작정 공장을 늘리는 것과는 차이가 있습니다.
서버용 FC-BGA 기판의 이익률도 30%에 근접할 것으로 전망되는데, 실제로 이 수준까지 올라온다면 삼성전기의 수익성은 지금보다 한 단계 높아질 수 있습니다.
유안타증권 목표가 230만원은 기사 기준 주가 167만5000원 대비 약 37% 높은 수준입니다.
다만 목표가 산정에 적용한 PER이 45.2배라는 점은 체크해야 합니다.
AI 서버 시장 성장과 높은 이익 증가율을 전제로 한 평가인 만큼, 고객사 투자 축소나 MLCC 가격 상승세 둔화가 발생하면 밸류에이션 부담이 커질 수 있습니다.
또한 증설에 따른 감가상각비 증가와 실제 가동률도 확인해야 합니다.
개인적으로 삼성전기는 AI 관련주 중에서도 실적과 수주가 구체적으로 확인되는 종목이라는 점이 매력적입니다.
특히 MLCC 가격 인상 + AI 서버용 기판 증설 + 장기공급계약이라는 세 가지 성장 동력이 동시에 작동하고 있습니다.
다만 이미 높은 성장 기대가 주가에 반영된 만큼 급등 구간에서 무리하게 추격할 필요는 없어 보입니다.
보유자는 홀딩, 신규는 조정 시 분할매수 관점입니다.
결국 앞으로의 핵심은 2027년 영업이익 4.9조원 전망이 실제 실적으로 이어질 수 있느냐입니다. 이 숫자가 확인된다면 삼성전기의 기업가치도 지금과는 달라질 수 있다고 봅니다.
삼성전기 157만원대 반등, 160만원 돌파 주목[4]


삼성전기 주가 전망: 단기 조정 후 추가 상승 가능성에 주목[2]

삼성전기, 반도체와 장비주가 급락하는데 홀로 버틴 이유를 봐야 한다[3]
삼성전기, 160만원 돌파 시도 나올지 봐야겠네요[2]


삼성전기 3605억 추가 수주…올해 장기공급계약만 4조3000억 돌파했네요[7]

삼성전기 1.28% 상승 마감, 장중 1,582,000원까지 오르며 강한 흐름 이어갔네요[6]

삼성전기, 장중 변동성 확대 속 150만원선 지키며 1,501,000원 마감[8]


삼성전기 전망 및 대응[8]

삼성전기 4% 가까이 상승, 장중 급등 후에도 148만원대 지켜냈네요[8]

삼성전기 157만원대 반등, 160만원 돌파 주목[4]


