
냥이키우기

삼성SDI에서 꽤 괜찮은 소식이 나왔네요.
전기차 배터리 수요 부진으로 고생하던 삼성SDI가 이번에는 AI 데이터센터용 배터리 사업 확대에 나섰습니다.
이르면 2027년 6월부터 말레이시아 공장에서 AI 서버용 원통형 LFP 배터리를 양산할 계획이라고 합니다.
특히 기존 생산설비를 최대한 활용한다는 점이 눈에 띄네요.
AI 서버는 GPU가 순간적으로 엄청난 전력을 소비하기 때문에 안정적인 전력 공급이 중요합니다.
여기서 필요한 게 BBU(배터리백업유닛)입니다.
정전이나 전력 공급 이상이 발생했을 때 서버에 즉시 전기를 공급하고, 순간적인 전력 수요 변화에도 대응하는 역할을 합니다.
삼성SDI는 기존 삼원계 배터리에 이어 가격 경쟁력과 열적 안정성이 높은 LFP 배터리까지 제품군을 확대하려는 겁니다.
기사에서 가장 눈에 들어온 숫자입니다.
| 주요 지표 | 내용 |
|---|---|
| BBU용 배터리 점유율 | 약 40~50% (회사 측 설명) |
| 올해 BBU 매출 성장 전망 | 전년 대비 70% 이상 |
| 소형전지 가동률 | 지난해 50.4% → 올해 상반기 73% |
| 3분기 소형전지 영업이익 전망 | 200억원 |
| LFP 양산 목표 | 2027년 6월 |
삼성SDI가 밝힌 점유율이 상당히 높은 수준입니다.
여기에 AI 서버 수요 증가가 이어진다면 기존 전기차 중심의 배터리 사업 구조를 다변화하는 데 도움이 될 수 있겠네요.
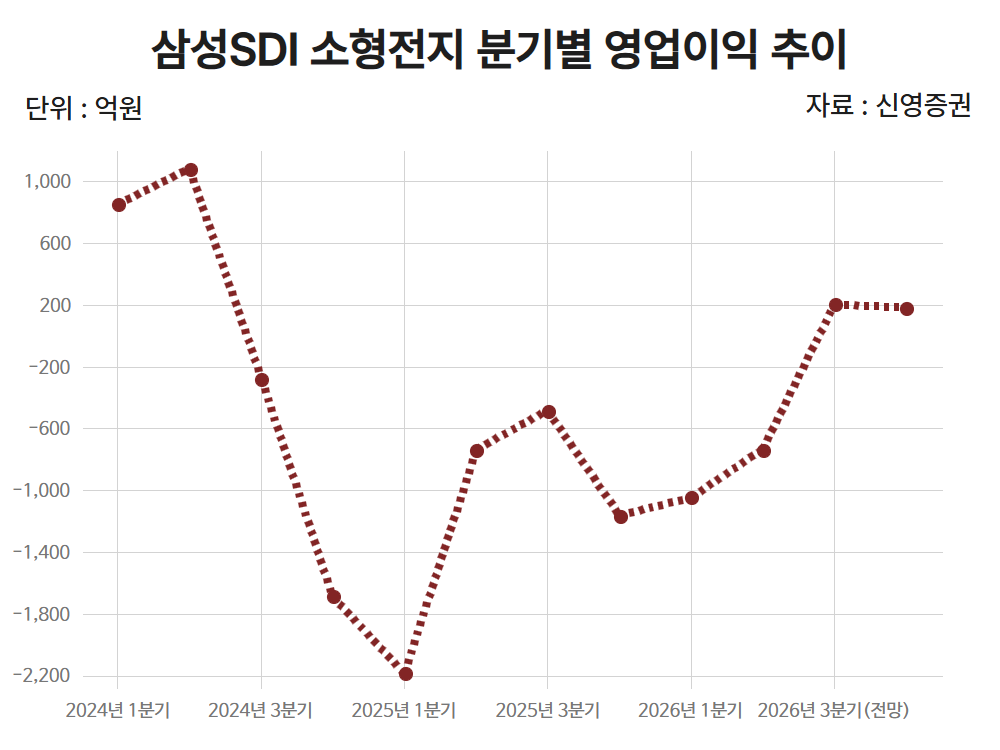
신영증권은 삼성SDI 소형전지 부문이 올해 3분기 영업이익 200억원으로 흑자전환할 것으로 예상했습니다.
전 분기 740억원 적자에서 개선되는 전망입니다.
BBU와 전동공구용 배터리 판매 회복이 실적 개선을 이끌 것으로 분석했는데요.
특히 소형전지 생산시설 가동률이 회복되고 있다는 점도 긍정적입니다.
공장 가동률이 높아지면 고정비 부담을 줄이는 데 도움이 될 수 있기 때문입니다.
물론 실제 흑자전환 여부는 3분기 확정실적을 확인해야 합니다.
글로벌 AI 서버용 BBU 시장은 지난해 약 9억8900만달러에서 2032년 28억달러까지 성장할 것으로 전망됩니다.
시장 규모가 약 2.8배 커질 수 있다는 얘기입니다.
삼성SDI가 기존 점유율을 유지하면서 LFP 제품까지 확대한다면 성장 기회를 확보할 가능성이 있습니다.
다만 BBU 시장 자체는 삼성SDI 전체 배터리 사업과 비교하면 아직 제한적인 규모입니다.
BBU 사업 성장만으로 전기차 배터리 부문의 부진을 모두 상쇄할 수 있다고 보기는 어렵습니다.
북미 ESS 출하 확대와 전기차 배터리 수익성 회복도 함께 확인해야겠습니다.
개인적으로 이번 뉴스는 긍정적으로 봅니다.
단순히 AI 관련 신사업을 검토하는 수준이 아니라 이미 BBU용 배터리를 판매하고 있고, 추가 생산설비 투자까지 추진한다는 점에서 의미가 있습니다.
다만 주가 관점에서는 소형전지 흑자전환 확인, BBU 매출 성장 지속, LFP 양산 일정 준수가 중요하겠습니다.
저라면 이번 뉴스 하나로 추격 매수하기보다는 실적 개선이 실제 숫자로 확인되는지 지켜볼 것 같습니다.
여러분은 삼성SDI가 AI 데이터센터 배터리로 반등할 수 있다고 보시나요? 아니면 아직 전기차 배터리 업황 회복이 더 중요하다고 보시나요?
댓글로 의견 나눠주시고 글 괜찮게 보셨다면 추천이랑 스크랩도 살짝 부탁드립니다ㅎㅎ
오늘도 다들 고생 많으셨습니다. 성투하세요!
삼성SDI 미국 ESS 1.5GWh 공급 확보…중국산 배터리 대체 수혜 본격화될까?[3]

삼성SDI 6.08% 하락, ESS 기대가 있어도 급등 다음 날 매물은 나와요[3]

삼성SDI, 단기 조정 속에서도 외국인·기관 매수세 지속[3]


삼성SDI 11.70% 급등, ESS 기대가 실제 주문으로 넘어가는지 봐야 해요[6]

삼성SDI, 단기 조정 속에서도 외국인·기관 매수세 지속[3]
삼성SDI 6.08% 하락, ESS 기대가 있어도 급등 다음 날 매물은 나와요[3]
삼성SDI 11.70% 급등, ESS 기대가 실제 주문으로 넘어가는지 봐야 해요[6]

삼성SDI 514,000원…8월 급반등 이후 50만원대 지지력 시험[5]

삼성SDI 52만원대 강한 반등, 53만원 돌파 주목[2]

삼성SDI 11.70% 급등, ESS 기대가 실제 주문으로 넘어가는지 봐야 해요[6]
삼성SDI, 51만원선 지지 후 521,000원 마감…단기 조정 이어져[8]

삼성SDI 57만원대 급등, 58만원 돌파와 상승세 지속 주목[6]

삼성SDI 2.32% 상승 마감, 장 막판 530,000원까지 오르며 고점 부근 지켰네요[6]

삼성SDI, 60만 원 돌파 후 최근 5거래일 급락 흐름[5]

삼성SDI 514,000원…8월 급반등 이후 50만원대 지지력 시험[5]
삼성SDI, 515,000원까지 조정…50만원선 지지가 중요해진 구간[4]


