


인기 게시판 TOP 50
삼성전자는 메모리 반도체 업황 회복과 HBM 시장 확대 기대가 이어지면서 중장기적으로는 긍정적인 흐름을 기대해볼 수 있다고 생각합니다. 최근 증권가에서는 메모리 중심의 실적 개선과 HBM 시장 입지 확대 가능성을 긍정적으로 보고 있지만, 동시에 노사 갈등과 성과급 충당금 부담이 단기 실적 변수로 작용할 수 있다는 분석도 나오고 있습니다.
이유1 AI 서버 투자 확대와 함께 고부가 메모리 수요가 증가하고 있어 실적 개선 가능성이 높습니다.
이유2 HBM 경쟁력 회복 여부가 향후 주가 재평가의 핵심 포인트가 될 수 있습니다.
다만 단기적으로는 노조 이슈와 비용 부담이 투자심리에 영향을 줄 수 있어, 급등보다는 실적 확인 이후 점진적인 상승 흐름을 기대하는 전략이 적절하다고 판단합니다.
댓글2

삼성전자 (005930) 인기글
최근 24시간 동안 받은 댓글·추천·스크랩 기준
최근 7일 동안 받은 댓글·추천·스크랩 기준
최근 30일 동안 받은 댓글·추천·스크랩 기준
- 01댓글어휴90026.11.18
- 02
삼성전자 하락빔맞은이유[9]
댓글엔비디아 리더십 공백에 연준 경고까지 겹쳐 반도체 투심이 크게 흔들리네요. D램 담합 소송 리스크도 남아있어 당분간 보수적인 대응이 필요해 보입니다.381026.11.16


- 03댓글화려한 CES 수상 소식에도 주가가 흔들려 안타깝네요. 20만 원대 지지선을 확인하며 냉정하게 대응하겠습니다582026.11.15

- 03댓글미국 중간선거 여파와 데이터센터 수익성 논란까지 종합적으로 짚어주셔서 든든합니다. 세 가지 핵심 변수를 잘 확인하시며 냉정한 원칙으로 이 시기를 잘 넘기시길 바래요!!!4826026.11.07

- 04
삼성전자 19만원도 위태롭다… 외국인은 왜 이렇게 팔았을까?[4]
470026.11.17 - 05
삼성전자·SK스퀘어 매수 상위권, 외국인의 선별적 포트폴리오 재편, 반도체 내실 강화[4]
432026.11.17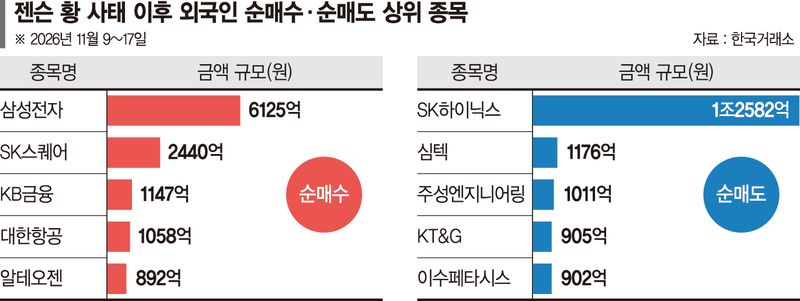
- 07
삼성전자 상승하자[8]
151026.11.17 - 08972026.11.15
- 09
삼성전자 CES 2027 혁신상 19개 수상, 기술력은 역시 인정받네요[9]
582026.11.15 - 10
삼성전자·구글·젠틀몬스터 협업 스마트 안경 출시, 일상 속 AI 시대가 한 걸음 더 가까워졌네요[5]
621026.11.14


- 04
미국 금리인상 (빅스텝)우려에도 코스피 상승 이끈 Sk하이닉스와 삼성전자 [9]
1082026.11.11 - 05
삼성전자 하락빔맞은이유[9]
381026.11.16 - 06
삼성전자 상승하자[8]
151026.11.17 - 07972026.11.15
- 08
삼성전자, 스타트업 1000곳 키웠다…14년간 투자 유치만 2.2조원[6]
550026.11.10 - 09
삼성전자·구글·젠틀몬스터 협업 스마트 안경 출시, 일상 속 AI 시대가 한 걸음 더 가까워졌네요[5]
621026.11.14 - 10
삼성전자·SK스퀘어 매수 상위권, 외국인의 선별적 포트폴리오 재편, 반도체 내실 강화[4]
432026.11.17


- 04
🤔 KOSPI 12,000의 꿈: 삼성전자 50만 원의 기술적 근거[10]
7956026.11.07 - 05
🤔 외인·기관 3조 넘게 던진 삼전, 지금 사면 개미무덤일까 바닥일까?[9]
675026.11.08 - 06
삼성전자 880~900 라인 와리가리 극복기 및 메타 실적 대비 현금 세팅 😋[7]
5416126.10.26
- 07
삼성전자, 갤럭시 버즈 온 첫 출시…29만9천원 클립형 이어폰 통할까?[10]
1172026.10.26 - 08
🤔 삼성전자 22만 원 사수 사투와 BOA 채권 미실현 손실 리스크[22]
3294026.10.19
- 09
삼성전자 CES 2027 혁신상 19개 수상, 기술력은 역시 인정받네요[9]
582026.11.15 - 10
미국 금리인상 (빅스텝)우려에도 코스피 상승 이끈 Sk하이닉스와 삼성전자 [9]
1082026.11.11


