


삼성전자(005930) 유사 이래 신고가 경신과
배당락 이후 전술적 대응 방안
◎ 검토할 대응 종목현황..
■ 종목명 : 삼성전자(005930)
■ 매수가 : 56,100원 (수악률) 56,100원 대비 12/26(금) 종가 117,000 평가 수익률은+108%임
■ 종목 차트 :
◎ 분석 내용
1. 2025년 12월 26일: 사상 첫 '11만 전자' 시대의 개막??
역사적 기록: 12/26(금) 종가 117,000원(+5.31%)을 기록하며 장중 및 종가 모두 삼성전자 상장 이래 사상 최고가를 깔끔하게 경신했음.
수익 현황: 매수가 56,100원 대비 평가 수익률은 +108.73%임(짝짝~!!! 忍苦의 結實). 단순한 숫자를 넘어 2~8월의 극심한 공포를 견뎌낸 결과 임.
수급의 반전: 개인이 차익 실현과 양도세 회피를 위해 대규모 물량을 쏟아냈음에도, 외인과 기관이 이를 '전량 흡수'하며 상방을 뚫었음. 시장 주도권이 완벽히 '큰 손'들에게 넘어갔음을 의미함.
2. 수급 현황 분석: 8월 '암흑기'에서 12월 '광명'으로
◯ 월 별 외국인 매매 동향:
8월: HBM 납품 지연 우려 및 엔비디아 실적 경계감으로 약 2.1조 원 순매도.
9~10월: 글로벌 경기 침체 우려와 함께 약 9.5조 원 추가 매도하며 주가 하방 압력 가중.
11월: 바닥 확인 매수세 유입 시작, 약 1.2조 원 순매수 전환.
12월: HBM4 테스트 통과 및 노무라증권의 긍정적 리포트로 약 4.8조 원 집중 매수(12/26 기준).
◯ 증권사별 추정 목표가:
노무라증권: 160,000원 (2026년 영업이익 133조 원 전망, HBM4 주도권 탈환 반영).
KB증권: 160,000원 (4분기 영업이익 19조 원 서프라이즈 예상).
키움증권: 140,000원 (내년 상반기 메모리 판가 상승 지속 전망).
3. 환율 및 대내외 변수 분석: 긍정 vs 부정
◯ 긍정적 요인
고 환 율 : 현재 1,440~1,470원대 고환율은 수출 비중이 절대적인 삼성전자에게 나름 환차익을 안겨줌. 환율 10원 상승 시 분기별 영업이익 증대 효과 있음.
HBM4 양산 로드맵: 차세대 HBM4 양산 시점을 앞당기며 AI 반도체 시장에서의 기술 리더십 재탈환 가능.
4분기 실적 발표: 2026년 1월 8일(잠정) 예정. 시장 컨센서스를 상회하는 '어닝 서프라이즈' 가능성이 농후함.
◯ 부정적 요인
미국 통상 압박: 대선 이후 보호무역주의 강화에 따른 반도체 관세 부과 및 보조금 축소 우려가 외인 수급의 변동성을 키울 수 있음.
원재료비 상승: 고환율은 수입 원자재 가격 상승을 동반하므로 영업이익률에 미치는 실질적인 마진 스프레드를 지속적으로 체크해야 함.
4. 배당락(12/29) 후 '물량 털기' 시나리오
배당락일: 2025년 12월 29일(월).
매물 출회: 12/26까지 배당 권리를 확보한 세력의 '배당 먹튀' 물량과 신고가 부담에 따른 기관의 프로그램 매도가 장 초반 출회 할 수 있음.
※ 전략: 115,000원 지지 여부가 핵심임.
이 구간을 지켜낸다면 실적 발표 전 마지막 '저가 매수' 기회가 될 수도......
5. 삼성전자(보통주)-> 우선주(005935)로 교체여부
◯ 현재 괴리율: 보통주와 우선주의 가격 차이 20% 이상 벌어져 우선주의 배당 수익률 매력이 높아진 상태.
◯ 판단: 하지만.... 현재는 '신고가 돌파'라는 강력한 추세 국면임. 배당도 1분기 종료상태이고 이런 장세에서는 외국인 수급이 집중되는 보통주의 탄력이 압도적임.
◯ 결론: 희망가격 까지는 본주로 이익을 극대화하고, 주가가 횡보 국면에 진입하는 내년 중반 이후에 배당 안정성이 높은 우선주로 교체하는 전략을 고려 할 수있음.
6. 투자 단계별 로드맵
① 단기 전략 (1~2주: 배당락 대응)
행동: 배당락 후 장 초반 하락을 '건강한 조정'으로 받아들이고, 1월 8일 잠정 실적 발표 시까지 현 상태 유지.
② 중기 전략 (3~6개월: 실적 확인)
목표: (그냥 희망사항??).
행동: 1분기 실적에서 HBM4의 구체적인 매출 비중 확대를 확인해야 함 & 파운드리 턴어라운드(적자 탈피) 소식이 들려올 때가 비중 조절의 첫 번째 검토 시기임.
③ 장기 전략 (1년 이상: 슈퍼사이클 맞는지 예의 주시)
목표: 노무라 믿고 160,000원기대??.
행동: 2026년 연간 영업이익 100조 원 시대를 겨냥. AI 시장 확대에 따른 'D램 판가(ASP)'의 추세적 하락이 발생하기 전까지는 배당을 받으며 장기 보유 생각.
7. 향후 예찰 항목
외인 지분율: 12월 유입된 외인 자금이 단기 배당용인지, 중장기 지분 확보용인지,
지분율 56% 돌파 여부를 주시.
HBM4 베이스 다이: 파운드리 공정 도입 시 자사 파운드리 사용 비중 및 수율 확보 여부가 이익률의 핵심임.
환율 변곡점: 1,400원 이하로 환율이 급격히 떨어질 경우 발생 환차손 발생 여부를 1분기 실적에서 확인 요함.
8. 총평: "인내는 쓰고 열매는 달음"
12월 26일의 신고가는 삼성전자가 'AI 소외주'에서 '글로벌 대장주'로 재평가 받았음으로 생각하겠음.
고환율과 HBM4라는 강력한 엔진이 가동 중이므로, 1월 실적 시즌의 주인공은 다시 삼성전자가 될 것 같음.
잔파동에 흔들리지 말고 역사적 상승장을 삼성전자 주가에 녹여서 넣어보는것이 어떨지??~!!.
9. 지금의 행동 요령 : 끝날때까지 끝난게 아님. 가격에 도취되거나 흥분하지 말고 언제나 겸손과 저 자세로 냉철한 판단.. 팔아서 계좌에 들아와야 야 내 돈....
& 주변에 입, 말 조심... 또 조심..
1/5일 왕의 귀환
종가 기준 137,100원 달성: 역대 최고가 경신을 향한 강력한 상승 모멘텀 확보
시가총액 압도적 1위 수성: 글로벌 반도체 시가총액 순위 TOP 3 재진입 가시화
수급 구조: 외국인과 기관의 '쌍끌이' 매수세 유입, 특히 장기 펀드 자금의 대거 귀환
HBM4 시장 선점: 차세대 AI 메모리 시장에서 경쟁사와의 기술 격차 재확산 및 공급량 확대
파운드리 턴어라운드: 2nm 공정 수율 안정화로 대형 팹리스 고객사(퀄컴 등) 수주 본격화
레거시 공정의 고부가가치화: DDR5, LPDDR5X 등 범용 제품의 ASP(평균판매단가) 급등으로 인한 영업이익률 극대화
조직 쇄신의 결실: 지난 1년간 진행된 초격차 기술 조직 개편을 통해 의사결정 속도 및 실행력 회복
AI 폼팩터 주도권: 온디바이스 AI(On-device AI) 시장 내 갤럭시 시리즈와 반도체의 시너지 효과 증명
기술 리더십 복원: '추격자' 이미지 탈피, AI 연산의 필수 파트너로서의 입지 재확립
밸류에이션 재평가: 단순 제조사 멀티플에서 AI 솔루션 파트너 멀티플(PBR 2.0배 이상)로 상향 조정
목표가 상향: 주요 증권사 15만~16만 원대 목표가 제시 속 '13만 전자'가 새로운 지지선으로 작용
결론: 과거의 영광을 넘어 AI 시대의 '표준'으로서 삼성전자의 새로운 전성기(New Era) 진입
삼성전자 하락빔맞은이유[9]

삼성전자 19만원도 위태롭다… 외국인은 왜 이렇게 팔았을까?[4]

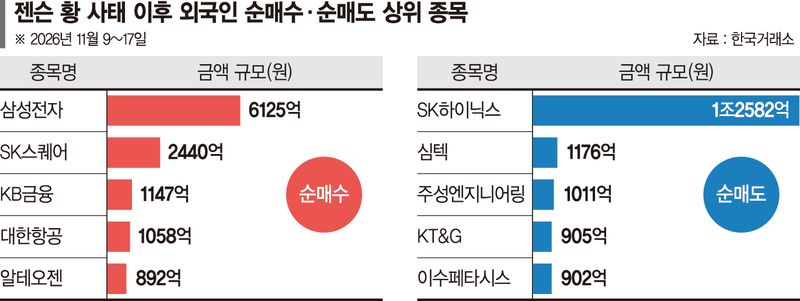
삼성전자·SK스퀘어 매수 상위권, 외국인의 선별적 포트폴리오 재편, 반도체 내실 강화[4]
삼성전자 상승하자[8]


삼성전자 CES 2027 혁신상 19개 수상, 기술력은 역시 인정받네요[9]

삼성전자·구글·젠틀몬스터 협업 스마트 안경 출시, 일상 속 AI 시대가 한 걸음 더 가까워졌네요[5]

미국 금리인상 (빅스텝)우려에도 코스피 상승 이끈 Sk하이닉스와 삼성전자 [9]

삼성전자 하락빔맞은이유[9]
삼성전자 상승하자[8]
삼성전자, 스타트업 1000곳 키웠다…14년간 투자 유치만 2.2조원[6]

삼성전자·구글·젠틀몬스터 협업 스마트 안경 출시, 일상 속 AI 시대가 한 걸음 더 가까워졌네요[5]
삼성전자·SK스퀘어 매수 상위권, 외국인의 선별적 포트폴리오 재편, 반도체 내실 강화[4]
🤔 KOSPI 12,000의 꿈: 삼성전자 50만 원의 기술적 근거[10]

🤔 외인·기관 3조 넘게 던진 삼전, 지금 사면 개미무덤일까 바닥일까?[9]

삼성전자 880~900 라인 와리가리 극복기 및 메타 실적 대비 현금 세팅 😋[7]

삼성전자, 갤럭시 버즈 온 첫 출시…29만9천원 클립형 이어폰 통할까?[10]

🤔 삼성전자 22만 원 사수 사투와 BOA 채권 미실현 손실 리스크[22]

삼성전자 CES 2027 혁신상 19개 수상, 기술력은 역시 인정받네요[9]
미국 금리인상 (빅스텝)우려에도 코스피 상승 이끈 Sk하이닉스와 삼성전자 [9]

