
인기 게시판 TOP 50
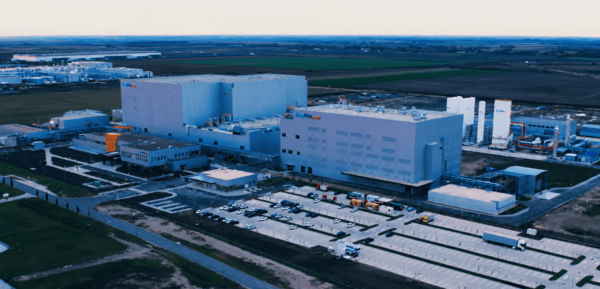

에코프로비엠 실적이 생각보다 많이 안 좋게 나왔네요.
ESS 쪽은 엄청나게 성장하고 있다는데 정작 전체 영업이익은 크게 줄었습니다.
오늘 주가도 8만4200원으로 6.13% 하락했고요.
3분기 실적을 보면
-
매출 5579억원, 전년 대비 -10.8%
-
영업이익 120억원, 전년 대비 -76.2%
-
영업이익률 2.2%
-
ESS용 양극재 매출 1236억원, 전 분기 대비 +173%
-
전력 공급 관련 양극재 매출 1697억원, 전 분기 대비 +16%
ESS 매출이 173%나 늘었다는 건 꽤 놀랍습니다.
그런데 문제는 여전히 주력 사업인 전기차용 양극재입니다.
북미 전기차 시장이 둔화하고 유럽 완성차 업체들도 재고를 조정하면서 수요가 줄었다고 하네요.
결국 ESS가 아무리 잘나가도 전기차 부진을 전부 메우기는 어려웠던 겁니다.
특히 영업이익이 3개 분기 연속 감소했다는 점이 걸립니다.
1분기 209억원에서 2분기 180억원, 3분기에는 120억원까지 내려왔네요.
흑자는 유지하고 있지만 수익성이 계속 약해지는 모습입니다.
회사는 헝가리 공장 양산과 인도네시아 니켈 공급망 구축을 통해 경쟁력을 강화할 계획이라고 합니다.
장기적으로는 긍정적일 수 있지만, 결국 전기차용 양극재 수요가 회복돼야 실적도 본격적으로 살아나겠죠.
주가도 상당히 많이 빠졌습니다.
오늘 장중 8만400원까지 내려가면서 화면상 52주 최저가와 같은 수준을 기록했습니다.
52주 최고가가 약 25만5900원이었으니 고점 대비 하락 폭도 상당하네요.
그런데 현재 PER은 약 188배, PBR은 4.59배입니다.
최근 이익이 크게 줄어든 영향도 있겠지만, 주가가 많이 빠졌다고 해서 무조건 싸다고 보기는 어렵겠습니다.
개인적으로는 ESS 성장 자체는 긍정적이지만 전기차용 양극재 실적이 회복되지 않으면 주가 반등에도 한계가 있을 수 있다고 생각합니다.
삼성SDI처럼 ESS 사업을 키우는 기업들과 비교해 봐도 재미있을 것 같네요.
여러분은 에코프로비엠 어떻게 보시나요?
지금 가격이면 저점 매수를 고민할 만할까요, 아니면 실적 회복을 확인하고 들어가는 게 나을까요?
댓글로 의견 나눠주시고 추천·스크랩도 부탁드립니다ㅎㅎ
다들 성투하세요!
에코프로비엠 (247540) 인기글
- 0260026.11.06
- 0320026.11.13


- 01댓글ESS 확대가 동사 제품 수요로 직접 연결될지는 아직 불확실하므로, 단기 상승만 보고 접근하기보다 분기 실적 데이터를 기준으로 평가하는 게 좋아 보입니다112026.10.19
- 02댓글중장기에는 헝가리 공장 등 기대가 있지만 당장 실적 회복과 반전 호재 확인이 중요해 보여요.110026.10.31
- 03댓글에코프로비엠 주가가 전날의 급등분을 하루 만에 내놓으니 허탈함이 크시겠네요. ESS 테마라는 기대치를 넘어 실질적인 가동률과 원가 절감이 이뤄지길 바래요!!!111026.10.20


- 04
에코프로비엠, 여전히 변동성 속에서 방향을 찾는군요[3]
91026.10.18 - 05
에코프로비엠, 배터리 원료 확보를 위한 과감한 승부수![2]
92026.10.20 - 10
에코프로비엠 영업이익 76% 급감…ESS 매출 173% 늘어도 역부족이네요[0]
60026.11.06

