

 BEST

에코프로가 오늘도 크게 밀렸네요.
10월 29일 정규장 종가 기준 **72,900원(-4.95%)**을 기록했습니다. 장중에는 72,100원까지 내려갔고요.
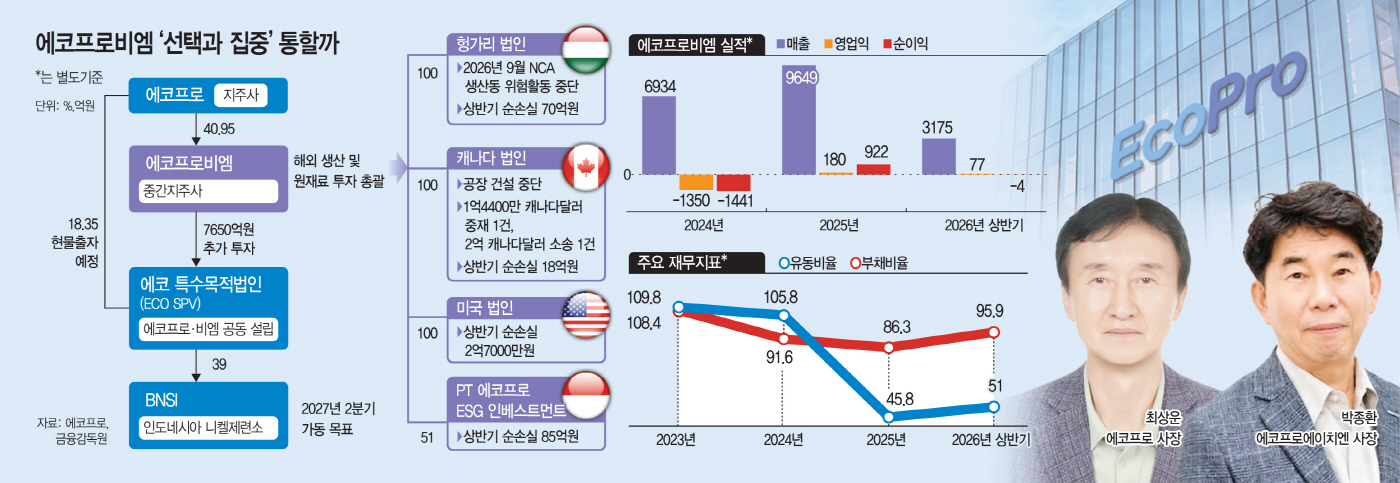
최근 에코프로 그룹이 해외사업을 에코프로비엠 중심으로 재편하고 있는데, 투자 부담에 대한 우려도 커지는 모습입니다.
| 구분 | 내용 |
|---|---|
| 에코프로 종가 | 72,900원 (-4.95%) |
| 장중 고가 / 저가 | 77,400원 / 72,100원 |
| PER / PBR | 70.37배 / 4.40배 |
| 해외법인 상반기 합산 순손실 | 175억원 |
| 에코프로비엠 유상증자 조달액 | 8,861억원 |
| 인도네시아 BNSI 투자 | 7,650억원 |
이번 사업 재편의 핵심은 니켈 제련부터 양극재 생산까지 에코프로비엠이 통합 관리하는 것입니다.
원재료를 직접 확보하면 장기적으로 원가 경쟁력을 높일 수 있다는 장점이 있죠.
하지만 문제는 돈입니다.
해외법인들이 아직 적자를 내는 상황에서 대규모 투자까지 이어지면서 에코프로비엠의 재무 부담이 커지고 있습니다.
특히 에코프로비엠은 삼성SDI와 SK온에 대한 매출 의존도가 높은 만큼 고객사들의 배터리 수요 회복도 중요합니다.
개인적으로 해외사업 통합 방향 자체는 나쁘지 않다고 생각합니다.
다만 해외 공장이 실제로 돈을 벌기 전까지는 투자 부담이 먼저 부각될 가능성이 있어 보입니다.
에코프로 역시 그룹 전체 사업의 성장 기대감뿐 아니라 자회사들의 수익성과 재무 상태를 함께 살펴야겠죠.
참고로 화면에 나온 외국인 -118,682주, 기관 +54,184주는 10월 28일 기준 수급으로 오늘 거래와는 구분해야 합니다.
결론적으로 지금은 해외사업 확대보다 투자금 회수와 현금흐름 개선을 확인하는 게 더 중요한 시점이라고 봅니다.
여러분은 에코프로 7만원대 어떻게 보시나요?
저점 매수 기회일까요, 아니면 해외 투자 부담으로 추가 조정이 나올까요?
댓글로 의견 나눠주시고 추천·스크랩도 부탁드립니다ㅎㅎ
다들 성투하세요!
에코프로 4.47% 급등 마감, 장중 90,400원 돌파 후 88,900원으로 상승세 유지[4]

에코프로 11.19% 급등, 계열사 강세와 회사 가치를 나눠봐야 해요[2]

에코프로 8만원 또 무너졌다…장중 6% 급락에 PER 76배, 아직도 비싼 걸까요?[2]

에코프로 5.58% 급등 마감, 장중 꾸준히 우상향하며 85,100원까지 올라왔네요[2]

에코프로, 9만원 돌파하면 다시 탄력 붙을 수도 있겠네요[3]

 BEST


