
인기 게시판 TOP 50

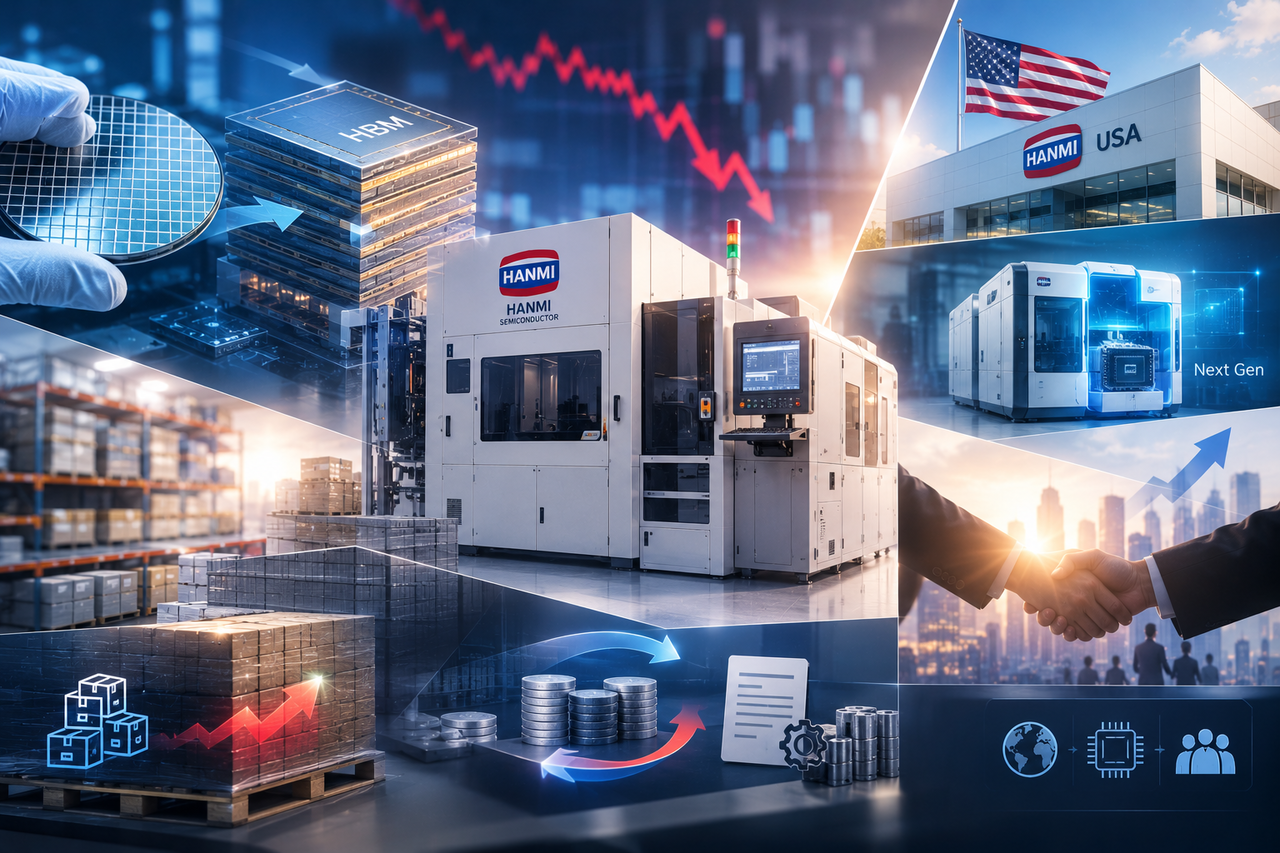
한미반도체 관련해서 조금 신경 쓰이는 뉴스가 나왔네요.
AI 반도체 시장은 계속 성장하고 있는데 정작 HBM 핵심 장비업체인 한미반도체는 단기 수주 공백을 겪고 있다고 합니다.
특히 HBM4 전환 과정에서 고객사들의 장비 발주가 늦어지고 있다는 점이 핵심입니다.
HBM 시장이 좋다고 관련 장비업체 실적까지 무조건 좋아지는 건 아니라는 걸 보여주는 사례 같네요.
1. HBM4 장비 발주가 왜 밀릴까?
기사에 따르면 HBM 패키지 두께 규격 완화와 고객사들의 설계 변경이 주요 변수로 작용하고 있습니다.
기존보다 패키지 두께에 여유가 생기면서 메모리 제조사들이 생산 공정을 조정하고 있다는 건데요.
이 과정에서 TC 본더 발주 일정도 유동적으로 바뀌었다는 설명입니다.
한미반도체는 지난 6월 SK하이닉스로부터 442억원 규모의 HBM4용 TC 본더 계약을 확보했지만, 후속 대규모 발주 시점은 아직 불확실한 상황이라고 합니다.
2. 재무 지표도 확인할 필요가 있겠네요
| 주요 항목 | 기사 내용 |
|---|---|
| SK하이닉스 HBM4 장비 수주 | 442억원 |
| 삼성전기 MSVP 장비 수주 | 약 244억원 |
| 재고자산 | 약 1730억원 |
| 영업현금흐름 | -384억원 |
| 기존 2026년 매출 목표 | 2조원 |
| 미국 법인 설립 계획 | 2026년 4분기 |
특히 지난 7월 밸류업 계획에서 기존에 제시했던 2026년 매출 2조원 목표가 제외됐다는 점은 아쉽습니다.
재고자산 증가와 영업현금흐름 마이너스도 살펴봐야 할 부분이고요.
물론 재고가 많다는 사실만으로 전부 판매 불가능한 장비라고 볼 수는 없습니다.
중요한 건 후속 발주가 재개되면서 재고가 실제 매출과 현금으로 전환되는지겠죠.
3. 그래도 차세대 장비 준비는 진행 중
한미반도체가 손 놓고 있는 건 아닙니다.
올해 안에 2세대 하이브리드 본더 시제품 공개와 기술 검증을 추진하고 있고, 미국 산호세에 현지 법인도 설립할 계획입니다.
또 삼성전기에서 약 244억원 규모의 MSVP 장비를 수주하면서 HBM 외 사업 확대에도 나서고 있습니다.
다만 하이브리드 본더는 앞으로 기술 검증과 고객사 채택 여부가 중요합니다.
기술 개발에 성공하더라도 실제 대규모 양산 장비 수주로 이어질지는 별도로 확인해야 합니다.
4. 지금 한미반도체 투자에서 중요한 것
개인적으로 한미반도체의 장기 성장 가능성보다 단기 실적과 수주 타이밍의 불확실성이 더 신경 쓰이는 구간이라고 생각합니다.
앞으로 확인할 건 세 가지입니다.
-
SK하이닉스 등 고객사의 TC 본더 후속 발주 재개
-
재고자산 감소와 영업현금흐름 개선
-
하이브리드 본더 기술 검증 및 신규 고객사 확보
여기에 한화세미텍과의 특허 분쟁도 계속 확인해야 할 변수입니다.
결론 : HBM 성장과 한미반도체 실적은 따로 봐야 할 듯
한미반도체가 HBM 장비 시장에서 쌓아온 경쟁력은 무시하기 어렵습니다.
하지만 지금은 HBM 시장 성장 기대감만으로 높은 실적을 당연하게 예상하기보다 실제 장비 발주가 언제 재개되는지 확인할 필요가 있어 보입니다.
저라면 당장 공격적으로 추격 매수하기보다는 후속 수주 공시와 현금흐름 개선 여부를 먼저 지켜보겠습니다.
반대로 대규모 발주가 다시 시작된다면 시장의 실적 눈높이도 달라질 수 있겠죠.
여러분은 한미반도체 이번 상황을 일시적인 수주 공백으로 보시나요? 아니면 장비 경쟁 구도 자체가 달라지는 신호라고 보시나요?
댓글로 의견 나눠주시고 글 괜찮게 보셨다면 추천이랑 스크랩도 살짝 부탁드립니다ㅎㅎ
오늘도 다들 성투하세요!
한미반도체 (042700) 인기글
- 01댓글상승흐름이 이어질만한 포인트가 많네요100126.10.31
- 02댓글HBM 수요가 탄탄하더라도 주가가 실적 기대를 얼마나 반영했는지가 중요하겠네요. 당분간은 거래량과 수급을 보면서 반등 여부를 확인해야겠습니다!70026.10.25
- 03댓글미국 현지법인 설립은 장기적인 수주 기회 확대 측면에서 아주 긍정적인 행보입니다. 현지 엔지니어를 통한 고객사 대응이 실제 장비 발주로 이어지는 결실을 바래요!!!81026.10.20


- 01
한미반도체 주가 흐름 및 전망[10]
댓글ㅋㅋ1782126.10.05 - 02댓글향후 실적 성장에 대한 기대가 주가에 얼마나 반영돼 있는지도 살펴봐야겠네요103026.10.05
- 03141026.10.05


- 04
한미반도체 드디어 미국 실리콘밸리 진출…SK하이닉스·마이크론 HBM 공장 투자 수혜 받을까?[5]
81026.10.20 - 05
한미반도체, HBM 장비 기대가 신규 수주와 납품으로 증명될지[4]
441026.10.06 - 06
한미반도체 주가 전망, HBM4가 새로운 상승 동력이 될까?[3]
362026.10.04 - 07
한미반도체 5% 하락, AI 투자 확대가 계속돼도 장비주가 밀리는 이유[4]
170026.10.15 - 08100126.10.31
- 09131026.10.06
- 10
엔비디아와 마이크론 동반 급락, 다음 국내장에서 한미반도체를 지켜봐야 할 이유[3]
300026.10.09


