


인기 게시판 TOP 50
주주환원 공시 후 혼란스러운 삼성전자(005930), 오를까? 내릴까?
[종목 개요]
종목명: 삼성전자 (005930 / KOSPI)
2026년 8월 21일(금) 종가: 281,500원 (전일 대비 +3.87% 상승 마감)
2026년 5월 최고가: 374,500원 (역사적 신고가)
현시점 이슈: 대규모 주주환원 공시 후 단기 재료 소멸 우려와 수급 유입 기대감이 전개 중임.
1. 삼성전자 주가 현황 및 주주환원의 구조적 의미
2026년 5월 말 장중 최고가 374,500원을 기록했던 삼성전자는 대내외 거시경제 변동성과 단기 과열에 따른 수급 소화 과정을 거침. 8월 초 기술적 조정을 견고하게 딛고 8월 21일 종가 281,500원(+3.87%)으로 마감하며 재상승을 위한 지지선을 확보함.
주주환원 공시 직후 발생한 시장의 혼란은 단기 차익 실현 물량을 연기금 및 기관 장기 자금이 유기적으로 소화하는 세대교체 과정임. 특히 40조 원 규모의 자사주 매입 후 전량 소각과 기본배당 상향(주당 4,500원), 3분기 특별배당(주당 5,000원 추정) 정책은 주당순이익(EPS)을 구조적으로 끌어올려 주가 하단(Floor)을 강하게 형성함.
주주환원 공시 직후 발생한 시장의 혼란은 단기 차익 실현 물량을 유기적으로 소화하는 세대교체 과정.
40조 원 규모의 자사주 매입 후 전량 소각과 기본배당 상향 정책은 주당순이익(EPS)을 구조적으로 끌어올려 주가 하단 형성함.
2. 3분기 낸드플래시(NAND) 영업이익 전망
AI 데이터센터의 전력 절감 및 초대형 데이터 저장 수요 폭증으로 인해 낸드플래시 사업부의 이익 체력 수준으로 급증하면 좋겠음.
가. 3분기 낸드(NAND) 부문 영업이익 28.5조 원 돌파 전망
수익성 역전 현상: 과거 D램에 의존하던 이익 구조에서 벗어나, 3분기 전사 영업이익 중 낸드 부문 실적 성장을 주도함.
[2026년 삼성전자 낸드(NAND) 부문 분기별 영업이익 추이 및 전망]
- 2026년 1분기 낸드 영업이익: 12.8조 원 (OPM 42.1%)
- 2026년 2분기 낸드 영업이익: 20.0조 원 (OPM 54.3%)
- 2026년 3분기(E) 낸드 영업이익: 28.5조 원 (OPM 61.8%)
나. 128TB/256TB 초고용량 eSSD 독점 공급 효과
글로벌 점유율 독점: 9세대 V낸드 기반 128TB 및 256TB 초고용량 기업용 SSD(eSSD) 시장 점유율 83.2%로 독주 체제 구축함.
ASP 프리미엄 가속: 빅테크 데이터센터용 eSSD 평균판매단가(ASP)가 3분기 중 전분기 대비 +25% 이상 상승하며 가격 결정권(Pricing Power)을 완벽히 행사함.
다. 파운드리 사업부의 2026년 3분기 핵심 전망
4년 만의 흑자전환 가시화: 2022년 이후 조 단위 적자 고리를 끊고, 3분기 중 의미 있는 흑자전환(또는 손익분기점 도달) 진입이 유력시됨.
첨단 공정 가격 인상 효과: 지난 7월 단행한 4·5나노 첨단 공정 위탁생산 가격 인상(미·중 10~15% 상향)이 3분기 실적에 본격 반영됨.
수율 안정화 및 대형 수주: 2나노 GAA(게이트올어라운드) 공정 수율이 안정화 궤도에 올랐으며, 테슬라 자율주행 칩 및 엔비디아 AI 추론용 칩(그록3 등)의 양산 물량이 확대됨.
고정비 부담 완화: 가동률 상승과 더불어 미국 테일러 팹의 초기 가동 및 수주 다변화가 맞물려 수익성 구조가 완연한 우상향 곡선으로 전환됨.
3. 삼성전자, 오를까? 내릴까?
2026년 5월 말 장중 최고가 374,500원을 기록하며 역사적 신고가를 경신했던 삼성전자는 이후 글로벌 거시경제(Macro) 변동성 확대 및 단기 과열에 따른 매물 소화 과정을 경험함. 8월 초 발생한 기술적 조정을 견고하게 딛고 일어선 8월 21일 종가는 281,500원(+3.87%)으로 마감하며 강력한 우상향 디딤돌을 마련함.
최근 발표된 초대형 주주환원 정책 공시 이후 시장 내 단기 재료 소멸(Sell on news) 우려와 강력한 수급 유입 기대감이 공존하는 상황임. 그러나 단기 등락은 폭발적인 1차 상승 파동 이후 발생한 피로감을 해소하고 30만 원선 재진입 및 고점 돌파를 준비하는 건강한 가격 조정 및 기간 조정 과정으로 판단됨.
4. 상승 요인, 그렇게 생각하는 이유
이유 1 (3분기 낸드 영업이익 폭증): eSSD 독점력으로 3분기 낸드 영업이익이 수익성을 견인함.
이유 2 (2분기 영업이익 89.4조 서프라이즈): 2분기 연결 영업이익 89.4조 원(OPM 52.22%)을 기록, 글로벌 AI 칩 선두 기업들을 압도함.
이유 3 (2026 연간 영업이익 300조 돌파): 상반기 누적 141.5조 원을 바탕으로 연간 영업이익 300조 원(일일 영업이익 1조 원) 달성이 확실시됨.
이유 4 (7월 반도체 수출 412억 달러 경신): 7월 대한민국 반도체 수출액이 412.5억 달러(+176.3%)로 역대 최고치를 기록함.
이유 5 (8월 초 수출 속보치 폭발): 8월 1일~10일 반도체 수출이 138.4억 달러(+142.8%)를 기록하며 계절적 비수기를 무색하게 함.
이유 6 (HBM4 대량 양산 및 수율 90% 돌파): 2026년 하반기 6세대 HBM4 16단 적층 제품 공급망을 독점함.
이유 7 (DDR5/LPDDR5X 판가 상승): AI 서버 수요 폭증으로 범용 D램 판가가 분기당 20% 이상 지속 상승함.
이유 8 (강력한 3대 주주환원 정책): 정기배당 확대(주당 4,500원), 특별배당(주당 5,000원 추정), 40조 자사주 소각이 주가를 강력히 지지함.
이유 9 (원스톱 턴키 솔루션 독점력): [메모리 + 파운드리 + 어드밴스드 패키징]을 동시 제공하는 세계 유일 기업임.
이유 10 (노사 관계 안정화): 성과 공유제 정착 및 영업이익 연동형 성과급 지급으로 생산 차질 리스크가 소멸됨.
이유 11 (파운드리 첨단 공정 리레이팅): 2nm/1.4nm 수율 안정화로 글로벌 빅테크 멀티 사운싱 수주가 본격화됨.
이유 12 (압도적 저평가 밸류에이션): 2026E PER 7.3배 수준으로 글로벌 Big-Tech 평균(25~35배) 대비 현저히 저평가됨.
이유 13 (외국인·기관 수급 유입): 단기 재료 소멸 물량 소화 후 연기금 및 글로벌 패시브 자금 재유입이 확정적임.
이유 14 (글로벌 Big-Tech CapEx 증액): 빅4 클라우드 사업자의 2026년 AI CapEx 투자가 전년 대비 40% 이상 증액됨.
이유 15 (미·중 수출 동시 급증): 8월 초 대미 반도체 수출 +185.2%, 대중 반도체 수출 +112.4% 등 양대 시장 수요가 동시 폭발함.
이유 16 (고환율 수혜): 달러 강세 기조 유지가 DS 사업부의 원화 환산 이익을 추가 확대함.
이유 17 (경쟁사 공급 단착 반사이익): 경쟁사들의 HBM 캐파 부족으로 삼성전자의 팹 가동률과 가격 결정력이 극대화됨.
이유 18 (온디바이스 AI 확산): 플래그십 스마트폰 및 PC의 AI 탑재율 급증으로 모바일 메모리 수요가 기하급수적으로 늘어남.
5. 리스크 등 단기 눈여겨 볼 내용
가. 주주환원 공시 직후 단기 재료 소멸 : 공시 직후 차익 실현을 노린 단기 매물 출회 가능성있음.
나, 미국 대선 및 무역 규제 : 미국 대선 국면 및 첨단 반도체 대중국 수출 규제 강화 위험성 관찰.
다, 글로벌 경기둔화 우려 : 고금리 장기화 여파로 인한 IT 기기 범용 수요 회복 지연 리스크확인.
라. 단기 급등에 따른 매물 소화 : 전고점 대비 차익 실현 욕구에 따른 기술적 조정 관찰.
마, 빅테크 AI ROI 의구심 : AI 투자 대비 수익화 시점 정보 확인.
바, 파운드리 수주 경쟁 : TSMC의 독점 지속에 따른 파운드리 점유율 파악.
사, 소부장 원가 상승 : 원자재 가격 상승에 따른 원가율 부담 요인파악.
5. 국내 주요 증권사별 2026년 목표주가 및 영업이익 전망 데이터
국내 주요 8개 증권사가 3분기 낸드 영업이익 폭증 및 주주환원 공시를 반영하여 최신 업데이트한 2026년 실적 전망치임.
[주요 증권사별 2026년 삼성전자 실적 및 목표주가 전망]
| 증권사명 | 투자의견 | 2026 영업이익 | 목표 주가 |
| 미래에셋증권 | Strong Buy | 320.5조 원 | 430,000원 |
| 한국투자증권 | Strong Buy | 315.0조 원 | 420,000원 |
| KB증권 | Strong Buy | 325.0조 원 | 435,000원 |
| 삼성증권 | Buy | 310.0조 원 | 415,000원 |
| NH투자증권 | Buy | 308.2조 원 | 410,000원 |
| 메리츠증권 | Buy | 305.5조 원 | 405,000원 |
| 하나증권 | Buy | 302.0조 원 | 400,000원 |
| 신한투자증권 | Buy | 298.0조 원 | 395,000원 |
| 증권사 평균 | Strong Buy | 310.5조 원 | 413,750원 |
증권가 컨센서스 평균 목표주가는 413,750원이며, 2026년 연간 영업이익 평균 전망치는 310.5조 원으로 에상하고 있음. 현 주가(281,500원) 대비 약 +40여%의 추가 상승 여력이 존재함.
5. 대응 전략
3분기 낸드 영업이익 28.5조 원 달성 전망과 연간 영업이익 300조 원 돌파라는 압도적 이익 체력이 전망 됨.
주주환원 공시 직후 발생하는 단기 수급 변동내용 곧 자리를 찾을 것임.
확정 배당 및 특별 배당, 자사주 소각의 과실을 수취하면서 증권사 평균 목표가 도달여부 관찰 요 함.
① DRAM·NAND 가격 상승세 유지 여부
-
핵심 체크 포인트: TrendForce 등 시장조사기관의 월별 메모리 고정거래가격(Contract Price), 모바일·PC OEMs의 수주 재고 주수.
-
분석: AI 전용 메모리(HBM, eSSD) 생산 집중으로 범용 메모리 공급 부족이 심화되고 있음. 가격 상승세 유지를 위해서는 PC·모바일 교체 수요의 뒷받침과 중국 창신메모리(CXMT) 등의 증설 속도 주시가 필요함.
② HBM 시장 내 삼성전자 점유율 확대 여부
-
핵심 체크 포인트: 엔비디아 등 주요 Big-Tech 퀄테스트 승인 및 공급 물량 비중, HBM4 16단 양산 수율.
-
분석: HBM3E 및 HBM4 주도권 확보가 핵심임. 메모리-파운드리-패키징 일괄 공급(Turnkey) 역량을 통해 점유율을 확장하고, HBM4 맞춤형(Custom) 시장에서 주도권을 잡는지가 주가 리레이팅의 열쇠임.
③ AI 데이터센터 투자(CapEx) 지속 및 ROI
-
핵심 체크 포인트: 빅4 빅테크(MS, 알파벳, 메타, 아마존)의 분기별 CapEx 가이던스, AI 서비스 수익화(ROI) 지표.
-
분석: 데이터센터 투자 열풍이 이어지려면 AI 투자가 실제 매출 증가로 연결되어야 함. 시장 내 AI 거품론이나 수익성 우려가 불거질 때마다 변동성이 확대될 수 있어 빅테크의 설비투자 집행률 점검이 필수적임.
④ 파운드리/시스템LSI 부문 수익성 개선
-
핵심 체크 포인트: 2나노(SF2) GAA 공정 양산 수율, 가동률, 글로벌 빅테크 팹리스 추가 수주.
-
분석: 흑자 전환 성과가 일회성에 그치지 않고 정착하는지가 관건임. 2nm 선단 공정 수율 확보, 자체 AP '엑시노스' 탑재 확대, 미국 테일러 팹의 안정적 가동을 통한 TSMC와의 점유율 격차 축소가 핵심임.
⑤ 2026년 실적 호조의 2027년 연장 가능성
-
핵심 체크 포인트: 온디바이스 AI 침투율, 신규 반도체 라인(P4, P5 등) 증설 속도, 글로벌 거시경제 환경.
-
분석: AI 생태계 확대로 인한 슈퍼사이클 장기화 여부를 검증해야 함. 2027년에도 고실적 흐름을 유지하려면 온디바이스 AI 대중화와 초고용량 eSSD, CXL 등 차세대 AI 저장장치 시장의 폭발적 성장이 신규 동력으로 작동해야 함.
댓글8


삼성전자 (005930) 인기글
최근 24시간 동안 받은 댓글·추천·스크랩 기준
최근 7일 동안 받은 댓글·추천·스크랩 기준
최근 30일 동안 받은 댓글·추천·스크랩 기준
- 01댓글어휴90026.11.18
- 02
삼성전자 하락빔맞은이유[9]
댓글엔비디아 리더십 공백에 연준 경고까지 겹쳐 반도체 투심이 크게 흔들리네요. D램 담합 소송 리스크도 남아있어 당분간 보수적인 대응이 필요해 보입니다.381026.11.16


- 03댓글화려한 CES 수상 소식에도 주가가 흔들려 안타깝네요. 20만 원대 지지선을 확인하며 냉정하게 대응하겠습니다582026.11.15

- 01댓글연기금 수급 공백이나 삼양식품·삼바가 인버스처럼 움직이는 현상 분석에 격하게 공감하고 갑니다. 특히 국채금리 여파랑 삼전 채널 이탈 보고 있으면 참 씁쓸하네요. 지금은 성장성보다 진짜 실적 안정성 위주로 보수적으로 대응해야 할 때 같습니다. 좋은 분석 글 감사합니다!3294026.10.19

- 04
삼성전자 19만원도 위태롭다… 외국인은 왜 이렇게 팔았을까?[4]
470026.11.17 - 05
삼성전자·SK스퀘어 매수 상위권, 외국인의 선별적 포트폴리오 재편, 반도체 내실 강화[4]
432026.11.17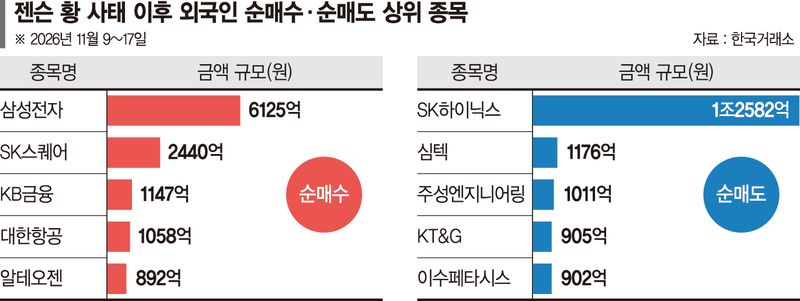
- 07
삼성전자 상승하자[8]
151026.11.17 - 08972026.11.15
- 09
삼성전자 CES 2027 혁신상 19개 수상, 기술력은 역시 인정받네요[9]
582026.11.15 - 10
삼성전자·구글·젠틀몬스터 협업 스마트 안경 출시, 일상 속 AI 시대가 한 걸음 더 가까워졌네요[5]
621026.11.14


- 04
미국 금리인상 (빅스텝)우려에도 코스피 상승 이끈 Sk하이닉스와 삼성전자 [9]
1082026.11.11 - 05
삼성전자 하락빔맞은이유[9]
381026.11.16 - 06
삼성전자 상승하자[8]
151026.11.17 - 07972026.11.15
- 08
삼성전자, 스타트업 1000곳 키웠다…14년간 투자 유치만 2.2조원[6]
550026.11.10 - 09
삼성전자·구글·젠틀몬스터 협업 스마트 안경 출시, 일상 속 AI 시대가 한 걸음 더 가까워졌네요[5]
621026.11.14 - 10
삼성전자·SK스퀘어 매수 상위권, 외국인의 선별적 포트폴리오 재편, 반도체 내실 강화[4]
432026.11.17


- 04
미국 AI 주식 폭락에 삼성전자·SK하이닉스까지 급락한 이유, 지금 투자자가 확인해야 할 5가지[10]
4826026.11.07
- 05
🤔 KOSPI 12,000의 꿈: 삼성전자 50만 원의 기술적 근거[10]
7956026.11.07 - 06
🤔 외인·기관 3조 넘게 던진 삼전, 지금 사면 개미무덤일까 바닥일까?[9]
675026.11.08 - 07
삼성전자 880~900 라인 와리가리 극복기 및 메타 실적 대비 현금 세팅 😋[7]
5416126.10.26
- 08
삼성전자, 갤럭시 버즈 온 첫 출시…29만9천원 클립형 이어폰 통할까?[10]
1172026.10.26 - 09
미국 금리인상 (빅스텝)우려에도 코스피 상승 이끈 Sk하이닉스와 삼성전자 [9]
1082026.11.11 - 10
삼성전자 오늘 개미만팔았다[10]
500026.11.02


