
바다사랑태양


파업에 생산차질 5만대…연간 판매 402만대 전망 9월부터 생산 확대…차질분 90% 이상 만회 목표
3분기 말부터는 파업에 따른 생산 차질을 본격적으로 만회하고, 4분기부터 신차 효과도 나타날 것으로 전망했다.
저는 60만 원대에 현대차를 매수한 뒤 최근 주가가 급락하는 모습을 보며 우울하고 고민이 많습니다. 잘나가던 현대차가 갑자기 흔들린 이유는 여러 가지가 겹쳤습니다. 최근 증권가 분석과 시장 흐름을 종합해 보면, 단순한 단기 악재가 아니라 구조적 문제와 대외 리스크가 동시에 작용한 결과임을 알 수 있습니다.
현대차는 얼마 전까지만 해도 신고가를 경신하며 상승세를 이어갔지만, 고점을 찍은 뒤 지속적으로 하락하면서 “고점 대비 반토막”이라는 자극적인 헤드라인이 쏟아졌습니다. 이런 언론 보도는 투자자들의 불안 심리를 자극했고, 매도세가 몰리면서 하락을 더욱 부추겼습니다. 저처럼 60만 원대에 들어간 투자자들은 공포감 속에서 손절과 고민을 반복하게 된 것이죠.
실적 악화도 큰 충격을 주었습니다. 현대차의 최근 3분기 영업이익은 약 2조 5,000억 원 수준으로 전년 대비 23.8%나 감소했습니다. 매출은 유지되었지만 영업이익이 크게 줄어들면서 “성장세가 꺾인 것 아니냐”는 우려가 현실화된 것입니다. 여기에 글로벌 경기 둔화와 소비 심리 위축으로 신차 판매량 자체가 줄어들면서 실적과 수익성이
또한 미국 시장에서 발생한 ‘람다 엔진’ 품질 이슈로 인해 대규모 보증 연장 비용과 충당금이 반영되면서 영업이익을 크게 갉아먹었습니다. 예상치 못한 일회성 비용이 실적을 악화시키며 주가 하락을 가속화했습니다. 대외적으로는 미국 정부의 관세 인상 우려가 커지면서, 미국 수출 비중이 높은 현대차그룹에 직접적인 타격이 될 것이라는 전망이 지배적이었습니다. 실제로 특정 장세에서는 기아보다 현대차의 하락 폭이 훨씬 크게 나타났습니다.
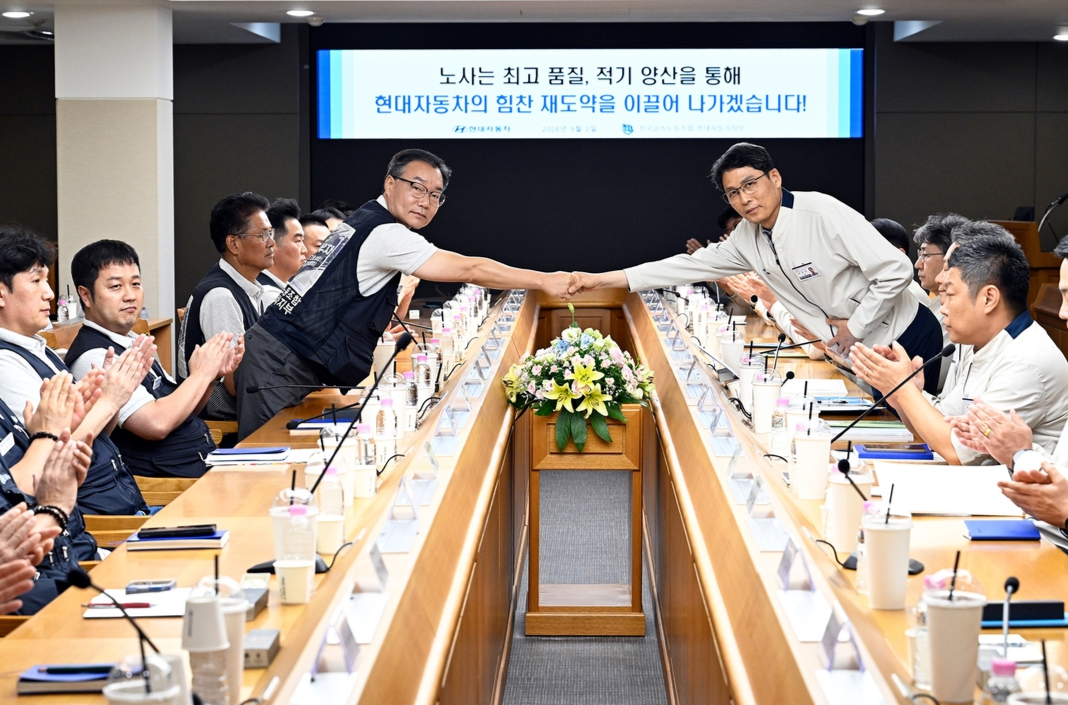
여기에 최근 10년 만의 전면 파업도 겹쳤습니다. 현대차 노조가 임금협상 난항으로 전면 파업에 나서면서 8월 기준 약 5만 대의 생산 차질이 발생했습니다. 올해 연간 판매 목표 415만 대 달성은 어려울 것으로 보이며, 증권가에서는 연간 판매량이 지난해보다 2.7% 감소한 402만 대 수준에 그칠 것으로 전망했습니다. 다만 9월 이후 생산량을 늘려 파업으로 발생한 차질의 90% 이상을 만회할 수 있다는 관측도 있어, 장기적으로는 회복 가능성이 남아 있습니다.
직접적인 타격을 받았습니다.
60만 원대에 매수해 지금은 우울한 시간을 보내고 있지만, 저는 여전히 현대차가 장기적으로는 회복할 수 있다고 믿습니다. 단기적으로는 실적 악화와 충당금, 관세 리스크, 파업 여파가 겹쳐 주가가 크게 흔들렸지만, 현대차는 여전히 글로벌 전기차 시장과 자율주행, 수소차 분야에서 강력한 기술력을 보유하고 있습니다.
오를 것 같은 이유는 분명합니다. 글로벌 친환경차 수요 증가에 따른 장기 성장성, 충당금 등 일회성 비용 해소 가능성, 9월 이후 생산량 확대를 통한 파업 손실 만회, 미국 관세 정책 완화 가능성 등이 그것입니다.
지금은 60만 원대 매수로 인해 우울하고 ㅠㅠㅠㅠㅠㅠㅠㅠㅠㅠㅠ,, 고민되는 시점이지만, 현대차의 주가 급락은 한두 가지 이유가 아니라 여러 악재가 동시에 몰린 결과입니다. 그러나 이러한 악재들이 해소되고 업황이 회복된다면, 현대차는 다시금 반등할 수 있는 잠재력을 충분히 가지고 있습니다. 결국 지금의 인내는 장기적으로 값진 보상으로 돌아올 수 있으며, 본전 회복을 넘어 수익으로 이어질 가능성도 충분히 존재합니다. 저와 같은 투자자들에게는 힘든 시간이지만, 현대차의 미래 성장성을 믿고 조금 더 참고 견디는 것이 필요할 때입니다.
진정하려고 노력 중,,, 강제 장기투자 합니다.


