
인기 게시판 TOP 50
SK스퀘어, 100만 원 선 공방과 롤러코스터 장세… SK하이닉스 실적 연동 및 NAV 할인율 축소 분석

'황제주' 기준인 100만 원 선을 두고 차익 매물과 반발 매수세가 격돌하며 장중 6만 원에 달하는 높은 주가 변동성을 보였습니다. 전일 대외 거시 악재로 인한 급락(7.97% 하락) 이후 반등을 시도하며 장 초반 100만 6,000원까지 올랐으나, 오후 들어 매도세가 집중되며 94만 7,000원까지 밀리는 등 단기 수급 부담이 이어졌습니다. 이후 장 후반 낙폭을 만회하며 97만 원 후반대로 복귀했으나, 단기 급등에 따른 피로감과 반도체 대형주 중심의 투자심리 흔들림이 주가 등락폭을 키우는 요인으로 작용했습니다.
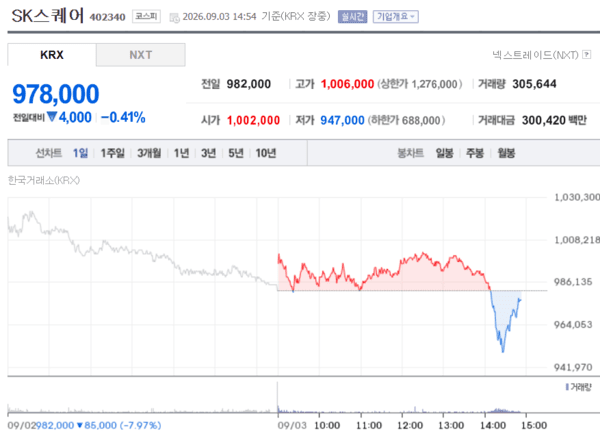
2분기 사상 최대 실적(영업익 19.2조 원)과 NAV 할인율의 급격한 축소(50.1%→38%)가 펀더멘털의 핵심 버팀목입니다. SK스퀘어 기업가치의 절대적인 비중을 차지하는 핵심 자회사 SK하이닉스가 HBM4 조기 출하와 AI 서버 수요 폭증에 힘입어 분기 영업이익 60.5조 원을 돌파하면서 막대한 지분법이익이 유입되었습니다. 이에 따라 지주회사 고유의 고질적 디스카운트 요인이었던 순자산가치(NAV) 할인율이 전년 대비 12%p 이상 가파르게 축소되며 기업가치 리레이팅을 견인하고 있습니다.
투자자 관점에서는 포트폴리오의 AI·반도체 올인 전략과 주주환원(자사주 소각)을 통한 추가 할인율 축소 여력에 주목해야 합니다. 인크로스 및 원스토어 등 비핵심 자산을 매각해 실탄을 확보하고, 글로벌 AI·반도체 팹리스 및 소부장으로 포트폴리오를 압축 재편하는 '선택과 집중'이 이어지고 있습니다. 상반기 400억 원 규모 자사주 소각에 이어 내년 초까지 700억 원 추가 소각이 예정된 만큼, 증권가 평균 목표가(193만 원대)와의 괴리율을 좁히기 위해선 SK하이닉스의 HBM4 시장 장악력 지속 여부와 추가적인 NAV 할인 축소 속도를 지속 점검할 필요가 있습니다.
#SK스퀘어 #SK스퀘어주가 #SK하이닉스 #황제주 #NAV할인율 #지주사디스카운트 #HBM4 #자사주소각 #AI반도체 #반도체지주사 #국내주식 #주식투자