
인기 게시판 TOP 50
한미반도체, HBM4향 TC본더 수요 폭증에 23만 원선 터치… 2분기 어닝 서프라이즈 및 증설 모멘텀 부각 (반도체 후공정 장비 분석)

한미반도체, HBM4향 TC본더 수요 폭증에 23만 원선 터치… 2분기 어닝 서프라이즈 및 증설 모멘텀 부각 (반도체 후공정 장비 분석)
고대역폭메모리(HBM) 투자 확대에 따른 TC본더 발주 지속과 호실적에 힘입어 장중 8% 이상 급등하며 23만 원선을 터치했습니다. 4일 한미반도체는 전일 대비 1만 7,000원(8.08%) 오른 22만 7,500원 선에서 강세를 유지하며 장중 고점(23만 원) 부근에서 대규모 거래(거래대금 약 1,845억 원)를 수반한 손바뀜을 보였습니다. 삼성전자와 SK하이닉스 등 대형 메모리주의 동반 상승세 속에서, AI 반도체 투자 사이클의 핵심 수혜 장비주로 다시 자금이 집중되는 모습입니다.
지난 6월 SK하이닉스향 HBM4 전용 'TC 본더 4.5 그리핀(442억 원)' 수주와 560억 원 규모 가좌동 신규 공장 확보가 성장의 축입니다. D램을 수직 적층하는 HBM 제조 공정에서 열압착 본딩 장비의 독점적 지위는 HBM4 세대 전환에서도 견고하게 유지되고 있습니다. 2분기 매출 2,512억 원으로 컨센서스를 상회하는 깜짝 실적을 달성한 데 이어, 급증하는 글로벌 장비 수요와 공급 병목에 대응하기 위해 창사 이래 최대 규모의 생산능력(CAPA) 확장을 단행한 점이 중장기 실적 가시성을 뒷받침합니다.
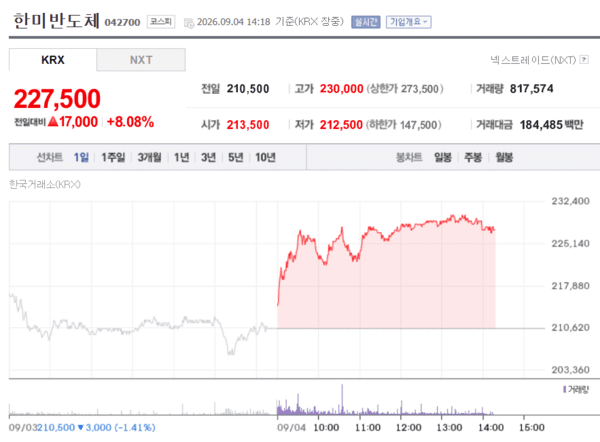
투자자 관점에서는 올해 영업이익 3,800억 원 돌파 전망과 증권가 목표가(38만 원) 대비 상승 여력에 주목해야 합니다. 에프앤가이드 기준 2026년 연간 매출은 전년 대비 42% 증가한 8,196억 원, 영업이익은 52% 증가한 3,822억 원으로 사상 최대 실적 경신이 유력시됩니다. 다만 과거 장중 30만 원 후반대 터치 후 차익 매물로 조정을 겪었던 만큼, HBM 사이클 내 장비 수주 공시 흐름과 전방 메모리 제조사들의 HBM4 설비투자 집행 속도를 확인하며 분할 대응할 필요가 있습니다.
#한미반도체 #한미반도체주가 #TC본더 #HBM4 #HBM관련주 #SK하이닉스 #AI반도체 #반도체장비 #어닝서프라이즈 #상상인증권 #국내주식 #주식투자