


인기 게시판 TOP 50
이유1
삼성전자는 HBM4(6세대 고대역폭메모리) 중심의 차세대 반도체 시장 선점과 대규모 주주환원 정책을 통해 강력한 실적 성장과 기업 가치 재평가를 준비하고 있습니다.
반도체 업황 상승 및 HBM4 전략 : 삼성전자는 내년 주력 제품인 HBM4의 공급 가격을 현재보다 3배 이상 높은 수준으로 책정하며 수익성 극대화 전략을 추진하고 있습니다.
적극적인 주주환원 및 자사주 매입 : 삼성전자는 약 30조 원 규모의 3분기 특별배당을 앞두고 있으며, 기존에 공시한 자사주 매입 물량을 100.96% 달성하며 계획을 초과 이행하였습니다.
이유2
가전 사업의 구독 모델 확대 : 가전 부문에서는 '삼성 AI 구독' 서비스를 통해 단순 판매를 넘어 관리와 케어를 결합한 B2B 및 개인 맞춤형 구독 사업으로 수익 구조를 다변화하고 있습니다.
메모리 시장의 강력한 상승 사이클 진입과 지속적인 주주환원 기대감이 삼성전자의 주가에 긍정적인 영향을 미칠 것으로 기대됩니다.
댓글4


삼성전자 (005930) 인기글
최근 24시간 동안 받은 댓글·추천·스크랩 기준
최근 7일 동안 받은 댓글·추천·스크랩 기준
최근 30일 동안 받은 댓글·추천·스크랩 기준
- 01댓글어휴90026.11.18
- 02
삼성전자 하락빔맞은이유[9]
댓글엔비디아 리더십 공백에 연준 경고까지 겹쳐 반도체 투심이 크게 흔들리네요. D램 담합 소송 리스크도 남아있어 당분간 보수적인 대응이 필요해 보입니다.381026.11.16


- 03댓글화려한 CES 수상 소식에도 주가가 흔들려 안타깝네요. 20만 원대 지지선을 확인하며 냉정하게 대응하겠습니다582026.11.15

- 01댓글연기금 수급 공백이나 삼양식품·삼바가 인버스처럼 움직이는 현상 분석에 격하게 공감하고 갑니다. 특히 국채금리 여파랑 삼전 채널 이탈 보고 있으면 참 씁쓸하네요. 지금은 성장성보다 진짜 실적 안정성 위주로 보수적으로 대응해야 할 때 같습니다. 좋은 분석 글 감사합니다!3294026.10.19

- 04
삼성전자 19만원도 위태롭다… 외국인은 왜 이렇게 팔았을까?[4]
470026.11.17 - 05
삼성전자·SK스퀘어 매수 상위권, 외국인의 선별적 포트폴리오 재편, 반도체 내실 강화[4]
422026.11.17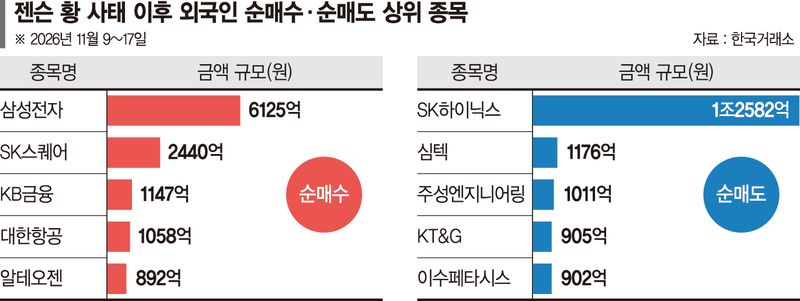
- 07
삼성전자 상승하자[8]
151026.11.17 - 08972026.11.15
- 09
삼성전자 CES 2027 혁신상 19개 수상, 기술력은 역시 인정받네요[9]
582026.11.15 - 10
삼성전자·구글·젠틀몬스터 협업 스마트 안경 출시, 일상 속 AI 시대가 한 걸음 더 가까워졌네요[5]
621026.11.14


- 04
미국 금리인상 (빅스텝)우려에도 코스피 상승 이끈 Sk하이닉스와 삼성전자 [9]
1082026.11.11 - 05
삼성전자 하락빔맞은이유[9]
381026.11.16 - 06
삼성전자 상승하자[8]
151026.11.17 - 07972026.11.15
- 08
삼성전자, 스타트업 1000곳 키웠다…14년간 투자 유치만 2.2조원[6]
550026.11.10 - 09
삼성전자·구글·젠틀몬스터 협업 스마트 안경 출시, 일상 속 AI 시대가 한 걸음 더 가까워졌네요[5]
621026.11.14 - 10
삼성전자·SK스퀘어 매수 상위권, 외국인의 선별적 포트폴리오 재편, 반도체 내실 강화[4]
422026.11.17


- 04
미국 AI 주식 폭락에 삼성전자·SK하이닉스까지 급락한 이유, 지금 투자자가 확인해야 할 5가지[10]
4826026.11.07
- 05
🤔 KOSPI 12,000의 꿈: 삼성전자 50만 원의 기술적 근거[10]
7956026.11.07 - 06
🤔 외인·기관 3조 넘게 던진 삼전, 지금 사면 개미무덤일까 바닥일까?[9]
675026.11.08 - 07
삼성전자 880~900 라인 와리가리 극복기 및 메타 실적 대비 현금 세팅 😋[7]
5416126.10.26
- 08
삼성전자, 갤럭시 버즈 온 첫 출시…29만9천원 클립형 이어폰 통할까?[10]
1172026.10.26 - 09
미국 금리인상 (빅스텝)우려에도 코스피 상승 이끈 Sk하이닉스와 삼성전자 [9]
1082026.11.11 - 10
삼성전자 오늘 개미만팔았다[10]
500026.11.02


