


 BEST
인기 게시판 TOP 50
<<<< 삼성전자(005930) 전망 >>>
Ⅰ. 대한민국 수출 신기록과 삼성전자의 핵심 역할
-
사상 최대 수출실적 달성의 주역
-
대한민국 월간 총수출액이 반도체 슈퍼사이클과 글로벌 AI 인프라 확충 수요에 힘입어 사상 최초로 1200억 달러 고지를 돌파하는 기염을 토함.
-
글로벌 데이터센터용 메모리 시장에서 핵심 부품을 책임지는 삼성전자가 국가 전체 수출 성장을 전방위에서 견인함.
-
-
반도체(DS) 부문의 수출 주도권 재확인
-
고대역폭 메모리(HBM), 초고용량 서버용 eSSD, 차세대 D램 및 NAND 플래시 등 고부가가치 반도체 제품군이 전체 반도체 수출실적의 기둥 역할을 수행.
-
글로벌 AI 빅뱅 가속화에 따른 메모리 단가 상승과 출하량 증가가 동시에 작용하는 'Q(물량)와 P(가격)의 동반 상승' 효과 누림.
-
Ⅱ. 2026년 10월 초 주가 및 밸류에이션 현황
-
주가 흐름 및 수급 동향
-
2026년 10월 초 현재: 전고점 대비 고점 조정을 마치고 3분기 실적 발표를 앞둔 상태에서 강력한 외국인·기관의 수급 유입으로 바닥을 견고히 다짐.
-
글로벌 마이크로 macro 변동성으로 인한 단기 조성을 마무리하고, 실적 모멘텀 가시화에 따른 '밸류에이션 상향(Re-rating)' 구간 진입.
-
-
시장 평가 및 투자 심리
-
HBM 주도권 다변화 및 차세대 HBM4 시장에서의 선제적 기술 확보 전략이 가시화되면서 시장의 만성적 저평가(Korea Discount) 해소 기대감 상승.
-
3분기 실적을 앞두고 증권가의 영업이익 컨센서스가 연일 상향 조정되며 주가 우상향 추세의 탄탄한 발판 마련.
-

Ⅲ. 2026년 3분기 실적 전망 및 모멘텀 분석
-
분기 영업이익 '100조 원 시대' 개막 전망
-
3분기 예상 실적: 시장 컨센서스 기준 매출액 약 195조
200조 원, 영업이익 100조108조 원 수준 기록 예상. -
DS(반도체) 부문이 사상 최대 수준의 이익을 창출하며 전체 실적 성장을 독주하는 구조.
-
-
사업 부문별 주요 성과 요인
-
HBM3E / HBM4 솔루션: 글로벌 주요 AI 빅테크향 HBM 공급 비중 확대로 고마진 수익 구조 안착.
-
서버용 D램 및 eSSD: AI 데이터센터 증설에 따른 초고용량 엔터프라이즈 SSD 수요 폭발로 D램과 NAND 모두 판가 상승 인상 지속.
-
파운드리 및 시스템LSI: 수율 안정화와 차세대 미세 공정(2nm/3nm) 수주 타임라인 가시화에 따른 적자 폭 획기적 축소.
-
Ⅳ. 향후 주가를 이끌 3대 핵심 성장 동력
-
차세대 AI 메모리 기술 리더십 (HBM4 중심)
-
TSMC를 비롯한 글로벌 파운드리 파트너사들과의 커스텀 HBM 협력 체계 강화.
-
턴키(Turn-key) 생산 역량(메모리+파운드리+첨단 패키징)을 동시 보유한 세계 유일의 종합 반도체 기업(IDM)으로서의 경쟁 우위 극대화.
-
-
CXL / PIM 등 차세대 메모리 생태계 선점
-
Compute Express Link(CXL) 및 Processing-in-Memory(PIM) 등 AI 데이터 처리 병목 현상을 해결할 차세대 메모리 라인업 시장 선점.
-
초거대 AI 모델 고도화에 맞춘 차세대 규격 표준화 주도.
-
-
주주환원 정책 강화 기대감
-
사상 최대 실적에 따른 잉여현금흐름(FCF) 급증으로 특별 배당 및 자사주 매입·소각 등 적극적인 주주 가치 제고 정책 실행 기대.
-

Ⅴ. 투자 시 고려해야 할 위험 요인 (Risk Factors)
-
IT 컨슈머 세트(모바일·PC) 수요 반등 속도
-
AI 서버향 수요는 견고하나, 범용 스마트폰 및 PC 시장의 소비 회복세 지연 시 B2C 부품 출하 증가 폭이 제한될 리스크.
-
-
글로벌 통상 규제 및 지정학적 불확실성
-
미·중 반도체 공급망 통제 강화 및 글로벌 첨단 기술 보호 정책에 따른 대외 환경 변동성.
-
-
원자재가 및 환율 변동성
-
글로벌 외환 시장의 원/달러 환율 하락 시 원화 환산 영업이익 성장 속도가 일시적으로 둔화될 가능성.
-
Ⅵ. 결론
-
단기 조성을 마친 장기 우상향의 신호탄
-
2026년 10월 대한민국 수출 1200억 달러 돌파의 핵심 구심점인 삼성전자는 단기 주가 조성을 마감하고 새로운 상승 파동을 준비 중.
-
-
글로벌 대표 반도체 기업으로서의 재평가
-
분기 영업이익 100조 원 돌파 가능성, 차세대 HBM 및 AI 메모리 시장에서의 지배력 강화를 바탕으로 단기 매매 대상이 아닌 장기 보유(Buy & Hold) 관점에서의 주식 관리 중임.
-
댓글14


삼성전자 (005930) 인기글
최근 24시간 동안 받은 댓글·추천·스크랩 기준
최근 7일 동안 받은 댓글·추천·스크랩 기준
최근 30일 동안 받은 댓글·추천·스크랩 기준
- 01댓글어휴90026.11.18
- 02
삼성전자 하락빔맞은이유[9]
댓글엔비디아 리더십 공백에 연준 경고까지 겹쳐 반도체 투심이 크게 흔들리네요. D램 담합 소송 리스크도 남아있어 당분간 보수적인 대응이 필요해 보입니다.381026.11.16


- 03댓글화려한 CES 수상 소식에도 주가가 흔들려 안타깝네요. 20만 원대 지지선을 확인하며 냉정하게 대응하겠습니다582026.11.15

- 01댓글연기금 수급 공백이나 삼양식품·삼바가 인버스처럼 움직이는 현상 분석에 격하게 공감하고 갑니다. 특히 국채금리 여파랑 삼전 채널 이탈 보고 있으면 참 씁쓸하네요. 지금은 성장성보다 진짜 실적 안정성 위주로 보수적으로 대응해야 할 때 같습니다. 좋은 분석 글 감사합니다!3294026.10.19

- 04
삼성전자 19만원도 위태롭다… 외국인은 왜 이렇게 팔았을까?[4]
470026.11.17 - 05
삼성전자·SK스퀘어 매수 상위권, 외국인의 선별적 포트폴리오 재편, 반도체 내실 강화[4]
422026.11.17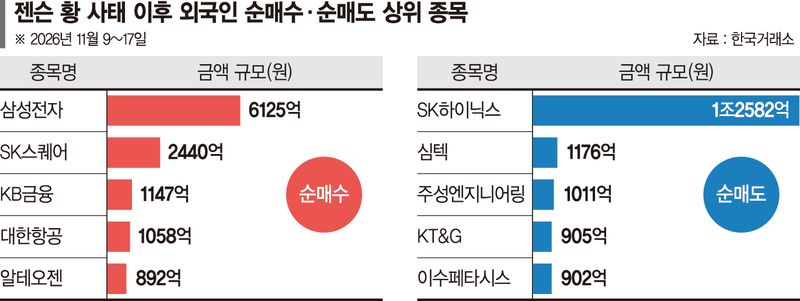
- 07
삼성전자 상승하자[8]
151026.11.17 - 08972026.11.15
- 09
삼성전자 CES 2027 혁신상 19개 수상, 기술력은 역시 인정받네요[9]
582026.11.15 - 10
삼성전자·구글·젠틀몬스터 협업 스마트 안경 출시, 일상 속 AI 시대가 한 걸음 더 가까워졌네요[5]
621026.11.14


- 04
미국 금리인상 (빅스텝)우려에도 코스피 상승 이끈 Sk하이닉스와 삼성전자 [9]
1082026.11.11 - 05
삼성전자 하락빔맞은이유[9]
381026.11.16 - 06
삼성전자 상승하자[8]
151026.11.17 - 07972026.11.15
- 08
삼성전자, 스타트업 1000곳 키웠다…14년간 투자 유치만 2.2조원[6]
550026.11.10 - 09
삼성전자·구글·젠틀몬스터 협업 스마트 안경 출시, 일상 속 AI 시대가 한 걸음 더 가까워졌네요[5]
621026.11.14 - 10
삼성전자·SK스퀘어 매수 상위권, 외국인의 선별적 포트폴리오 재편, 반도체 내실 강화[4]
422026.11.17


- 04
미국 AI 주식 폭락에 삼성전자·SK하이닉스까지 급락한 이유, 지금 투자자가 확인해야 할 5가지[10]
4826026.11.07
- 05
🤔 KOSPI 12,000의 꿈: 삼성전자 50만 원의 기술적 근거[10]
7956026.11.07 - 06
🤔 외인·기관 3조 넘게 던진 삼전, 지금 사면 개미무덤일까 바닥일까?[9]
675026.11.08 - 07
삼성전자 880~900 라인 와리가리 극복기 및 메타 실적 대비 현금 세팅 😋[7]
5416126.10.26
- 08
삼성전자, 갤럭시 버즈 온 첫 출시…29만9천원 클립형 이어폰 통할까?[10]
1172026.10.26 - 09
미국 금리인상 (빅스텝)우려에도 코스피 상승 이끈 Sk하이닉스와 삼성전자 [9]
1082026.11.11 - 10
삼성전자 오늘 개미만팔았다[10]
500026.11.02


