


인기 게시판 TOP 50
SK하이닉스 고점 대비 조정, 3분기 실적 앞둔 주가 재검토
1. 개요 및 최근 주가 조정 배경
-
주가 조정 현황
-
HBM 기술 리더십과 AI 반도체 수혜로 형성된 역사적 고점 이후 단기 피크아웃(Peak-out) 우려 및 글로벌 반도체 섹터 변동성 확대로 인해 조정 흐름 진행.
-
엔비디아 등 글로벌 빅테크 공급망 차질 우려, 거시경제(Macro) 불확실성, 투자심리 위축에 따른 외국인·기관의 이익 실현 물량 출회가 조정의 주요 원인.
-
-
본질적 기업 가치와 시장의 갭(Gap)
-
단기 주가 하락은 기술적 수급 요인에 기인하며, SK하이닉스가 확보한 차세대 AI 메모리 시장에서의 독점적 지위 및 실적 기초체력(Fundamental)은 훼손되지 않음.
-
2026년 3분기 실적 발표를 앞두고 실적 컨센서스 충족 여부와 HBM 공급 지속성이 주가 반등의 핵심 분수령이 될 전망.
-
2. SK하이닉스 글로벌 포럼 핵심 메시지 분석
-
차세대 AI 메모리 기술 리더십 점검
-
HBM 시장 주도권: HBM3E 8단/12단 공급의 안정적 시장 점유율 유지 및 차세대 HBM4 개발 로드맵 가시화.
-
포트폴리오 다변화: CXL(Compute Express Link), PIM(Processing-in-Memory), LPDDR5X 등 차세대 맞춤형 메모리 솔루션을 통한 AI 인프라 전반의 영향력 확대.
-
핵심 메시지: "메모리 반도체 없이는 AI 산업 성장도 불가능하다"는 절대적 시장 입지 재확인.
-
-
글로벌 인재 확보 및 R&D 역량 강화
-
미국 포럼을 통한 북미 석·박사급 핵심 인재 네트워크 구축 및 연구개발(R&D) 인프라 확장.
-
빅테크 고객사들과의 밀접한 기술 협력을 위한 현지 기술 거점 기능 강화.
-
-
오픈 이노베이션 및 생태계 확장
-
글로벌 빅테크, 연구기관, 파운드리(TSMC 등) 파트너사와의 개방형 협업(Open Innovation) 체계 구축.
-
단순 부품 공급사를 넘어 AI 시스템 생태계의 핵심 파트너로 입지 격상.
-
3. 2026년 3분기 실적 전망 및 핵심 체크포인트
-
3분기 실적 예상 수치
-
매출액 및 영업이익: HBM3E 출하량 증대와 레거시(DRAM/NAND) 가격 회복세에 힘입어 분기 최대 수준의 실적 모멘텀 기대.
-
수익성 지표: HBM 등 고부가가치 제품 비중 확대에 따른 영업이익률(OPM) 개선세 지속.
-
-
실적 발표 시 주요 확인 요인
-
HBM4 및 차세대 제품 진척도: 고객사 인증 타임라인 및 2027년 수주 물량 확정 여부.
-
설비투자(CAPEX) 집행 계획: M15x, 용인 클러스터 등 신규 라인 투자 규모와 재무 건전성 유지 간의 균형점 확인.
-
NAND 사업부 턴어라운드: eSSD(기업용 SSD) 수요 호조 지속 여부 및 흑자 기조 고착화 확인.
-
4. 주가 재평가(Re-rating) 요소 및 투자 포인트
-
AI 메모리 독주 체제의 견고함
-
HBM 시장 내 높은 수율과 안정적인 수주 잔고(Backlog)로 경쟁사 대비 우월한 수익성 유지.
-
AI 서버용 D램 수요 급증에 따른 일반 D램 공급 부족 현상(Crowding-out Effect)의 최대 수혜.
-
-
밸류에이션(Valuation) 매력도 회복
-
고점 대비 조정으로 인해 12개월 선행 P/E(주가수익비율) 및 P/B(주가순자산비율) 지표가 과도한 저평가 구간 진입.
-
역사적 밸류에이션 밴드 하단 수준까지 진입함에 따라 다운사이드 리스크는 제한적, 업사이드 포텐셜은 확대.
-
-
단기 매매(단타) 대비 장기 투자 전략의 유효성
-
게시글 제언("단타치다 단명")과 같이, AI 사이클의 장기적 성장에 배팅하는 장기 보유(Buy & Hold) 전략이 유효.
-
변동성을 활용한 분할 매수 접근이 바람직한 시점.
-
5. 위험 요인(Risk Factors) 및 대응 전략
-
글로벌 경기 둔화 및 AI 거품론
-
빅테크 기업들의 AI CAPEX 투자 가이드라인 하향 조정 가능성에 따른 심리적 위축.
-
대응: HBM 수요는 실질적 데이터센터 가동률과 직결되므로 단순 거품론보다는 실제 데이터센터 가동 지표 모니터링 필요.
-
-
경쟁사의 추격 및 공급 과잉 우려
-
경쟁사들의 HBM3E/HBM4 진입 속도 가속화에 따른 가격 경쟁 심화 가능성.
-
대응: 커스텀 HBM 시대로의 전환에 따른 TSMC 협업 강화 및 수율 우위를 바탕으로 프리미엄 가격 결정력 유지 필요.
-
-
6. 종합 결론 및 향후 주가 전망
-
3분기 실적 발표 전후 전망:
-
실적 발표를 계기로 과도했던 피크아웃 우려가 해소되며 주가 모멘텀 전환(Turning Point) 형성 가능성 높음.
-
단기 기술적 반등을 넘어 AI 반도체 산업의 주도주로서의 재평가 진행 전망.
-
-
나름 제언:
-
고점 대비 조정은 차세대 기술 리더십과 실적 성장성을 고려할 때 매수 기회로 활용 가능.
-
단기 시세 변동성에 일희일비하기보다 3분기 실적 발표의 세부 지표와 HBM4 로드맵을 확인하며 호흡을 길게 가지는 장기 투자 전략 유지 권장해 봄.
-
댓글7


SK하이닉스 (000660) 인기글
최근 24시간 동안 받은 댓글·추천·스크랩 기준
최근 7일 동안 받은 댓글·추천·스크랩 기준
최근 30일 동안 받은 댓글·추천·스크랩 기준
- 01댓글자사주 매입이 하방을 받쳐주는 동안 외인이 단타와 물량 정리에 활용한다는 해석에 깊이 공감합니다.4033026.11.19
- 02댓글삼성전자와 SK하이닉스의 저력이 느껴져요. 앞으로의 성장도 기대하며 응원할게요!81026.11.17
- 03댓글하이닉스 저점이 계속 낮아지는듯ㅜㅜ220026.11.17


- 01댓글수익을 끝까지 가져가는 영역이 가장 어려운데 방향성을 맞추신 것만으로도 대단하십니다. 메인 전략이 흐트러진 아쉬움은 다음 매매의 든든한 거름이 될 테니 너무 자책하지 마시고 EMA 이평선 팁 활용하셔서 다음 주도 성투하세요5105126.11.06
- 02댓글자사주 매입이 하방을 받쳐주는 동안 외인이 단타와 물량 정리에 활용한다는 해석에 깊이 공감합니다.4033026.11.19
- 01댓글수익을 끝까지 가져가는 영역이 가장 어려운데 방향성을 맞추신 것만으로도 대단하십니다. 메인 전략이 흐트러진 아쉬움은 다음 매매의 든든한 거름이 될 테니 너무 자책하지 마시고 EMA 이평선 팁 활용하셔서 다음 주도 성투하세요5105126.11.06
- 02댓글1시간 봉 하락 추세선을 복사해서 저항대를 찾아내는 방법과 과거 4월 갭 지점까지 수평선으로 연결해 지지선을 찾아내는 팁이 정말 유익합니다265026.11.09
- 03댓글나스닥 반등에도 엔비디아만 4% 넘게 빠진 변수랑 코스피 5,000선 지지 여부, 외국인 순매도 완화 체크가 핵심이겠네요3793126.11.10

- 05
SK하이닉스 기대 중[6]
151026.11.17 - 06
협력사에 5년간 1조 4천억원을 투입한다고 합니다[7]
181026.11.16 - 07
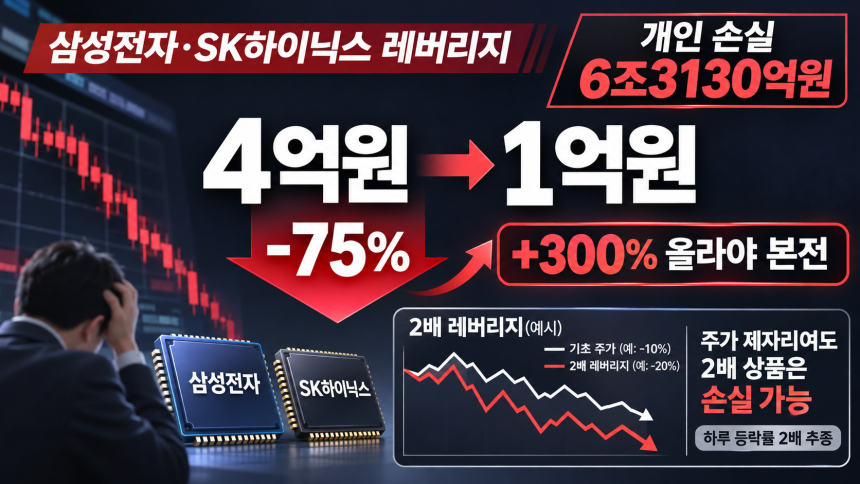
SK하이닉스 레버리지 ETF 고점 대비 -90%…반도체 투자자들 제대로 물렸네요[4]
150026.11.06 - 08
🤔 SK하이닉스 단타 일지 - 1시간봉 20선과 RSI 다이버전스로 타점 잡는 법[17]
5105126.11.06


- 04265026.11.09
- 05
협력사에 5년간 1조 4천억원을 투입한다고 합니다[7]
181026.11.16 - 06
11월 중 특별 배당을 기다리는 SK하이닉스, 좀 올라 보자[7]
411026.11.15 - 07
SK하이닉스 MSCI 비중 확대, 최대 8600억 원 추가 매수 기대되네요[6]
232026.11.15 - 08
SK하이닉스 기대 중[6]
151026.11.17 - 09
😨 SK하이닉스 어디까지 밀릴까? 120만원 지지 여부 및 주요 타점 정리 (+코스피, 삼성전자)[6]
191026.11.15
- 10
SK하이닉스, 메모리 시장의 새로운 기준을 세우다: '속도'를 넘어 '안전과 신뢰'로![4]
253026.11.15


- 04
📈 SK하이닉스 자사주 매입 수급 분석부터 코스피 4,900선 바닥 시나리오까지, 실전 시황 복기[9]
4033026.11.19 - 06
SK하이닉스 청주에 100조 투자…반도체 생산능력 확대 본격화되네요[9]
201026.11.03 - 07
SK하이닉스 솔리다임 순이익 4324% 폭증…IPO 중단 오히려 호재일까?[9]
261026.10.26 - 08
SK하이닉스 7.08% 급락, 영업이익 83조원을 발표한 기업이 왜 흔들릴까[8]
1451026.11.02 - 09
[배당일정] SK하이닉스 주당 2만원 역대급 배당! 배당금 받으려면 '이 날짜' 전까지 꼭 매수하세요[6]
592126.10.28 - 10
협력사에 5년간 1조 4천억원을 투입한다고 합니다[7]
181026.11.16


